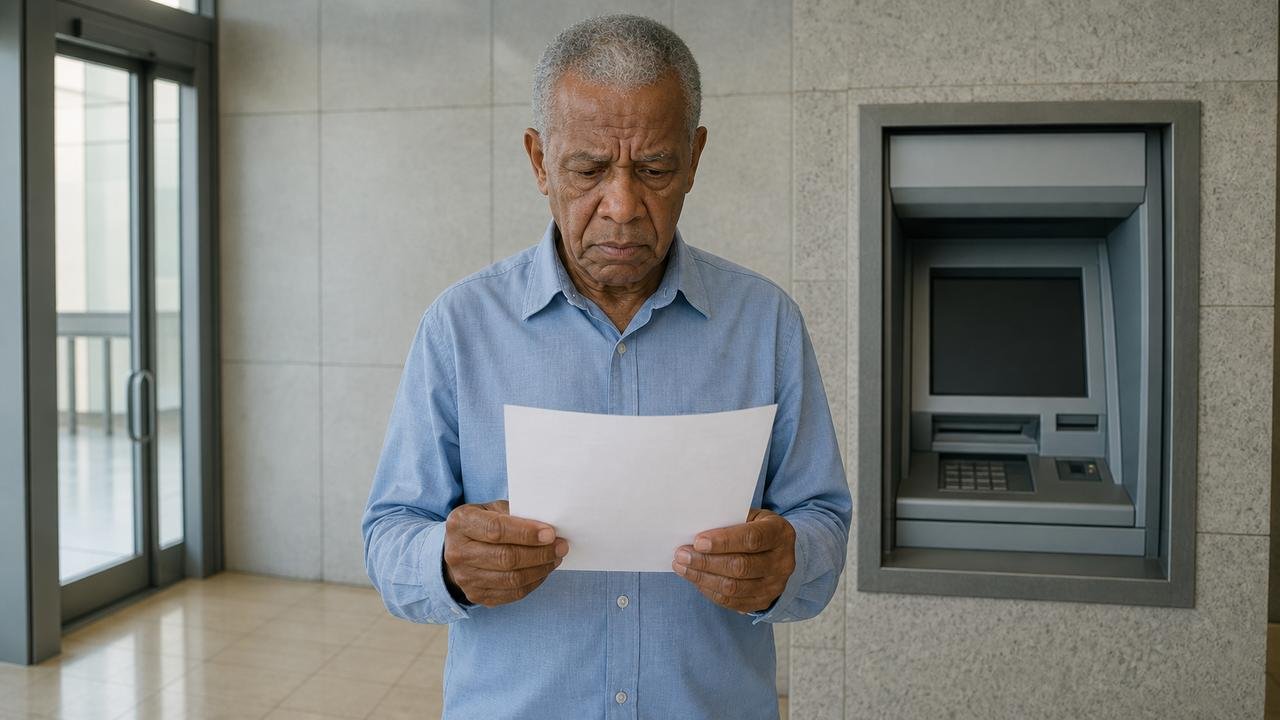
Era a primeira semana do mês, e Sebastião, de 68 anos, motorista de ônibus aposentado em Juiz de Fora (MG), foi ao caixa eletrônico da agência perto da praça para sacar o dinheiro do aluguel. A tela mostrou saldo disponível zerado. No extrato, apareceu uma linha que ele nunca tinha visto: bloqueio judicial de R$ 3.800, exatamente o valor da aposentadoria que tinha caído dois dias antes.
Uma fatura de 2017 que ele achava esquecida
Ainda na porta do banco, Sebastião ligou para a filha, Cláudia, técnica de enfermagem de 41 anos. Ela pediu que ele voltasse ao gerente e perguntasse de onde vinha a ordem. A resposta veio num papel impresso: o bloqueio tinha sido feito pelo Sisbajud, o sistema que liga a Justiça aos bancos, a pedido de uma administradora de cartão de crédito.
A dívida era antiga. Em 2017, depois de uma cirurgia da esposa, ele usou o cartão para comprar remédios e parcelou o que pôde, até que as parcelas deixaram de caber no orçamento. Os R$ 2.100 originais viraram, com juros e correção, uma execução de quase R$ 9 mil que corria na Justiça sem que ele soubesse.
O que fazer quando o banco diz que não pode ajudar?
No dia seguinte, Sebastião voltou à agência com o cartão do INSS e o extrato do benefício. O gerente foi educado, mas repetiu que o banco apenas cumpria uma ordem judicial e não tinha como liberar nenhum centavo. Na central da administradora, a atendente ofereceu um acordo com entrada de R$ 1.500 e disse que o bloqueio só cairia depois do pagamento.
Cláudia desconfiou da proposta. Com o número do processo que constava no papel do banco, ela encontrou a ação no site do tribunal e viu que o pai tinha sido citado por edital, sem receber nenhuma carta em casa. Foi num despacho que ela leu a expressão que mudaria a conversa: o executado poderia alegar a impenhorabilidade dos valores bloqueados.
A aposentadoria está na lista do que não pode ser penhorado
O Código de Processo Civil (Lei 13.105/2015) traz no art. 833 do CPC a lista de bens que, em regra, a Justiça não pode tomar para pagar dívidas. O inciso IV protege salários, aposentadorias, pensões e outros valores destinados ao sustento da pessoa. Já o inciso X protege quantias de até 40 salários mínimos guardadas na poupança.
A proteção tem exceções. O próprio artigo permite a penhora para pagar pensão alimentícia e sobre a parte da renda que passa de 50 salários mínimos por mês. Em 2023, a Corte Especial do Superior Tribunal de Justiça admitiu também a penhora parcial para outras dívidas, desde que o juiz confirme, caso a caso, que sobra o suficiente para o devedor e a família viverem com dignidade.
O que dá para pedir ao juiz, e em quanto tempo
O ponto mais urgente é o prazo. Pelo art. 854 do mesmo código, quem tem dinheiro bloqueado tem 5 dias a partir da intimação para provar que o valor é impenhorável, e se ficar calado o bloqueio vira penhora. Para sustentar esse pedido, os documentos que costumam pesar são estes:
- extrato do benefício emitido pelo portal Meu INSS, mostrando valor e data de pagamento
- extratos bancários dos últimos três meses, provando que o dinheiro da conta vem da aposentadoria
- comprovantes de despesas fixas, como aluguel, remédios, luz e água
- documento de identidade e comprovante de residência
Na prática, o pedido é feito por petição no próprio processo, assinada por advogado ou defensor público. Se o juiz entender que cabe penhora parcial, ainda é possível defender um percentual menor, mostrando com números quanto sobra depois das despesas básicas da casa.
Onde buscar ajuda sem pagar advogado
Quem não tem condições de contratar um advogado conta com caminhos gratuitos. Como o prazo é curto, a procura precisa começar no mesmo dia em que o bloqueio aparece no extrato, e não no fim do mês, quando a conta do aluguel aperta. Os principais caminhos são estes, cada um com um papel diferente:
- Defensoria Pública do estado, que atende pessoas de baixa renda e pode pedir o desbloqueio dentro do processo
- núcleos de prática jurídica de faculdades de Direito, que oferecem orientação e acompanhamento gratuitos
- Procon, para reclamar de cobranças abusivas ou de acordos com juros fora do contrato, embora o órgão não tenha poder sobre o bloqueio judicial
Como a história de Sebastião terminou
Sebastião procurou a Defensoria Pública de Minas Gerais com o extrato do INSS e os recibos de aluguel e farmácia. A defensora protocolou o pedido no terceiro dia do prazo, mostrando que os R$ 3.800 eram a aposentadoria do mês e a única renda da casa. O juiz mandou devolver o valor integral, e a cobrança seguiu sendo discutida no processo.
O desbloqueio não apaga a dívida, e o credor pode pedir a penhora de outros bens que não estejam protegidos. Com base no entendimento do STJ, outro juiz poderia ter liberado só parte do valor, conforme as contas de cada família. Para quem passa pela mesma situação, a ordem é guardar o extrato, contar os dias a partir da intimação e procurar a Defensoria antes do quinto dia.
Nem Sebastião nem Cláudia existem, e a administradora de cartão também é só uma figura da história. Os bloqueios de aposentadoria por dívidas antigas, porém, aparecem com frequência nos tribunais, e este relato foi montado a partir de casos assim para mostrar onde a lei protege e onde ela abre exceção.