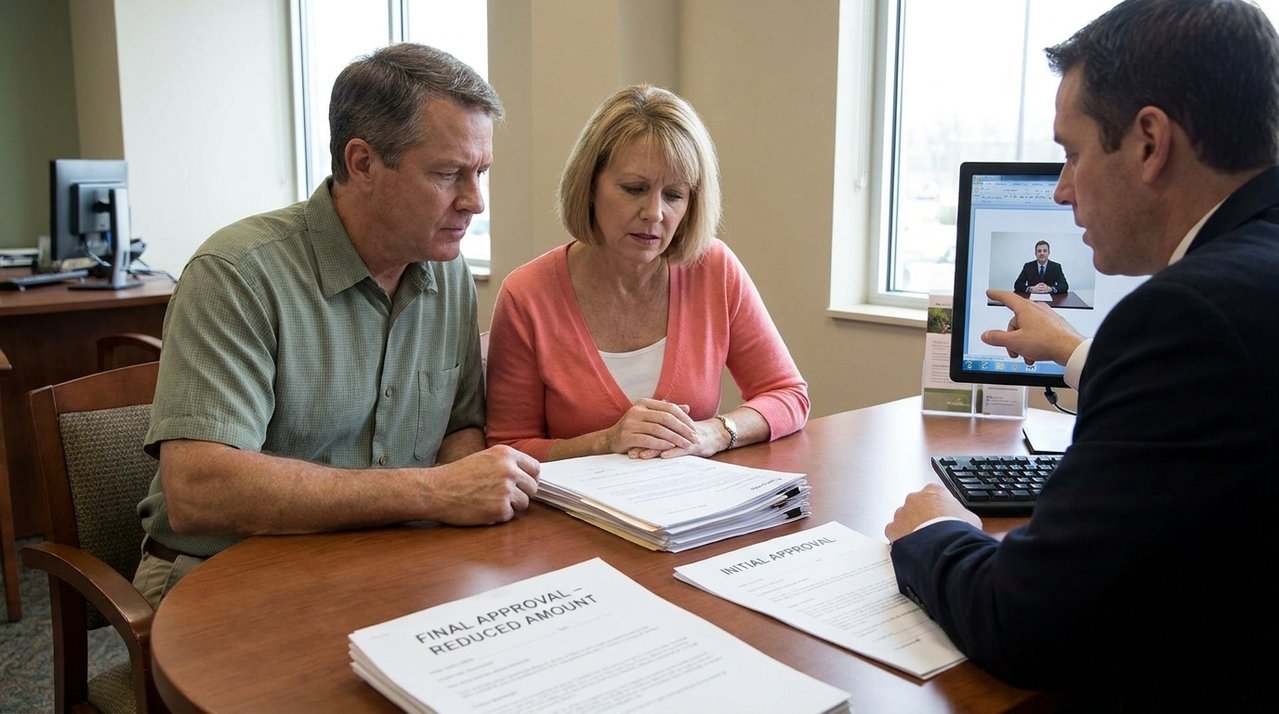
Fernando e Juliana comemoraram a aprovação inicial do financiamento no aplicativo da instituição financeira e correram para fechar negócio no apartamento novo. O choque veio semanas depois: a análise definitiva cortou o crédito prometido pela metade, deixando a família com uma dívida impagável de entrada. A história de Fernando é fictícia, mas ilustra o perigo real de confundir simulação bancária com dinheiro na mão.
Como começou a busca pela casa própria da família?
A jornada de Seu Fernando e sua esposa começou com uma procura empolgada por um imóvel maior. Ao encontrarem o apartamento ideal, usaram o simulador da instituição bancária para verificar o limite de crédito, recebendo um sinal verde que parecia definitivo.
Confiantes de que o valor cobriria oitenta por cento do bem, assinaram a promessa de compra com o antigo dono. Eles não sabiam que as diretrizes do Banco Central do Brasil permitem revisões rigorosas de risco antes da emissão do contrato final.
O que aconteceu quando a avaliação definitiva terminou?
Um mês após entregarem as economias como sinal, a família de Juliana recebeu o telefonema do gerente. A esteira de aprovação cruzou dados de mercado e reduziu drasticamente o montante aprovado, alegando comprometimento de renda por outras despesas.
A instituição financeira concordou em liberar apenas sessenta por cento do valor do imóvel. Da noite para o dia, Fernando precisava arrumar uma quantia gigantesca de recursos próprios ou perderia todo o sinal pago ao vendedor por quebra de contrato.
Mas afinal, o que a legislação diz sobre ofertas de crédito?
Muitos acreditam que o banco é obrigado a manter o valor simulado. No entanto, a Lei 8.078/1990, que institui o Código de Defesa do Consumidor, diferencia a propaganda vinculante da avaliação de risco individualizada, que depende de fatores dinâmicos.
Leia Também
A aprovação prévia é apenas uma estimativa baseada em dados superficiais. Quando a análise avança, o Código Civil brasileiro garante às instituições o direito de adequar o empréstimo à real capacidade de pagamento, protegendo o sistema contra a inadimplência.
Quais são os maiores riscos de assinar papéis antes da hora?
Agir impulsivamente na fase de simulação transforma o sonho do imóvel em uma corrida contra o tempo. O comprador assume obrigações severas sem ter a garantia de que o capital prometido chegará à conta.
Os impactos de formalizar negócios baseados em avaliações rasas são os seguintes:
Consequências que podem surgir quando o financiamento não cobre o valor esperado e o comprador precisa decidir entre complementar a diferença, desistir do negócio ou assumir novas dívidas.
O que muda quando comparamos a atitude de Fernando com o caminho seguro?
A diferença entre a negociação de Fernando e Juliana e uma compra blindada não está no limite bancário, mas no processo de diligência prévia. O sonho só se concretiza quando o contrato acompanha a realidade do bolso.
A comparação entre o caminho que a família seguiu e o que a lei pede fica clara na tabela:
| Etapa | O que a família fez | O que a lei exige |
|---|---|---|
| Sinal verde | Confiou no simulador de app | Aguardar emissão do contrato |
| Promessa | Assinou sem cláusula protetiva | Condicionar ao crédito final |
| Reserva | Pagou o vendedor no escuro | Amarrar devolução do sinal |
| Desfecho | Ficou com buraco financeiro | Comprar com segurança real |
O que se aprende com a história de Fernando e Juliana?
A história de Fernando e Juliana é fictícia, mas a frustração do crédito reduzido na última hora é um drama nacional. A ansiedade para garantir o apartamento não era o problema. O erro foi pular a etapa de amarrar juridicamente a compra à liberação integral do valor esperado.
Quem realmente quer segurança patrimonial precisa seguir esse roteiro: nunca pague o sinal sem incluir no contrato uma cláusula que garanta a devolução integral caso a instituição mude as regras do empréstimo. Aguarde a análise de crédito definitiva antes de assumir compromissos. É mais demorado do que um clique no aplicativo. Mas é o que separa um investimento sólido de um calote não intencional.