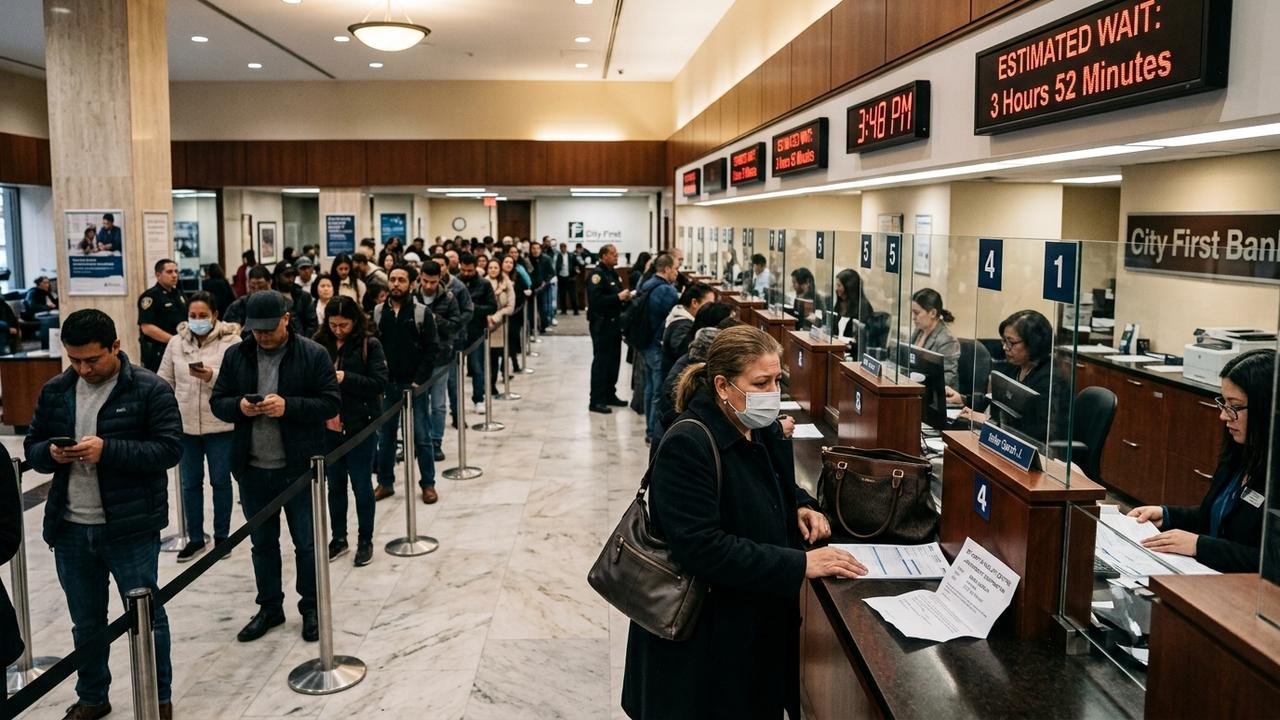
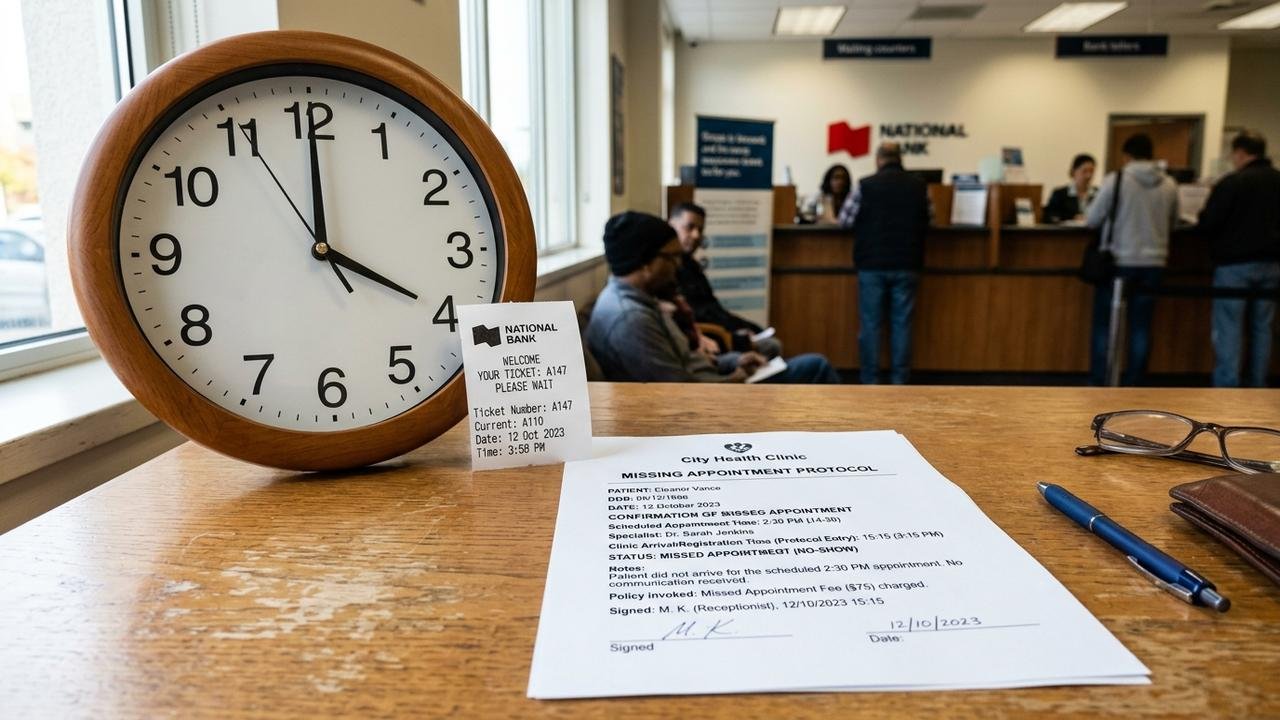
Marcelo Andrade foi até uma agência para desbloquear um benefício e permaneceu esperando atendimento por quase quatro horas. Como tinha uma consulta médica marcada para a mesma tarde, acabou perdendo o horário e passou a questionar se a demora excessiva poderia gerar alguma responsabilidade para a instituição.
Quatro horas de espera não significam indenização automática
Um atendimento extremamente demorado pode indicar falha na prestação do serviço, mas o tempo de espera, isoladamente, não garante uma indenização. O Superior Tribunal de Justiça definiu no Tema Repetitivo 1.156 que o simples descumprimento de um prazo previsto para atendimento bancário não gera dano moral presumido.
Isso significa que Marcelo precisaria demonstrar algo além da existência da fila. No caso apresentado, a perda de uma consulta médica previamente marcada poderia ser analisada como uma consequência concreta da demora, desde que existam documentos capazes de comprovar o atendimento bancário, o horário da consulta e a relação entre os dois acontecimentos.
O Código de Defesa do Consumidor também alcança instituições financeiras
O STJ consolidou na Súmula 297 que o Código de Defesa do Consumidor é aplicável às instituições financeiras. Além disso, o artigo 14 do Código de Defesa do Consumidor estabelece responsabilidade do fornecedor por danos provocados por defeitos na prestação do serviço, observadas as hipóteses previstas na própria lei.
Para uma eventual reparação, porém, é necessário analisar se houve realmente serviço defeituoso e se a demora foi responsável pelo prejuízo apresentado pelo cliente. Também podem ser relevantes questões como quantidade de funcionários disponíveis, motivo do bloqueio, possibilidade de solução por outro canal e providências oferecidas durante a espera.
O cliente tem direito a atendimento adequado e informações claras
O artigo 6º, inciso III, do Código de Defesa do Consumidor garante ao consumidor o direito à informação adequada e clara sobre produtos e serviços. Em uma espera prolongada, informações sobre previsão de atendimento, documentos necessários e alternativas disponíveis podem ser importantes para que o cliente decida se permanece na agência.
Leia Também
As instituições financeiras também estão submetidas a regras próprias de relacionamento com clientes. A Resolução CMN nº 4.949/2021 estabelece princípios relacionados a ética, responsabilidade, transparência e diligência na prestação de produtos e serviços financeiros.
Perder uma consulta médica pode ser uma consequência relevante
No caso fictício de Marcelo, a situação seria diferente de alguém que apenas aguardou por muito tempo e depois seguiu normalmente sua rotina. Uma consulta médica perdida pode representar uma repercussão concreta, principalmente se havia necessidade de atendimento, dificuldade para conseguir novo horário ou algum valor pago antecipadamente.
Mesmo assim, seria necessário comprovar os fatos. Confirmação da consulta, recibo ou comprovante de pagamento, mensagens da clínica, senha emitida pela agência e registro do horário de entrada e saída podem ajudar a demonstrar o nexo entre a demora e o prejuízo.
Leis locais podem estabelecer limite para filas bancárias
Alguns estados e municípios possuem normas que estabelecem prazos máximos para atendimento em agências bancárias. Por isso, não é possível afirmar que exista um único limite nacional de minutos aplicável automaticamente a todas as cidades; é necessário verificar a legislação do local onde o atendimento ocorreu.
Mesmo quando existe uma lei municipal fixando determinado prazo, o STJ decidiu em 2024 que sua simples violação não gera automaticamente dano moral. O consumidor precisa mostrar uma repercussão efetiva decorrente da espera para fundamentar um pedido de indenização individual.
Senhas, protocolos e comprovantes podem fazer diferença
Quem enfrenta uma situação semelhante deve guardar a senha de atendimento, registrar horários, solicitar protocolos e conservar documentos relacionados ao compromisso perdido. No caso de uma consulta, também pode ser útil pedir à clínica uma confirmação do horário originalmente agendado e registrar eventual cobrança ou impossibilidade de remarcação imediata.
O consumidor também pode apresentar reclamação ao próprio banco, à ouvidoria e aos canais de proteção ao consumidor. Caso exista prejuízo econômico, como uma consulta paga e não reembolsada, os comprovantes ajudam a demonstrar eventual dano material, que precisa ser separado da discussão sobre possível dano moral.
Esta história é fictícia e serve apenas para ilustrar a situação
Esta é uma história fictícia: Marcelo Andrade, a espera de quase quatro horas e a consulta médica perdida foram criados exclusivamente para mostrar como uma demora prolongada em uma agência pode gerar discussão sobre direitos do consumidor. O contexto serve apenas para ilustrar uma situação possível e não representa um processo, banco ou acontecimento real.
Em um caso verdadeiro, eventual responsabilidade dependeria das provas da demora, do prejuízo e do nexo causal, além da legislação local e das circunstâncias específicas do atendimento. O simples tempo de espera não garante indenização, mas consequências concretamente demonstradas podem ser consideradas na análise jurídica do caso.