
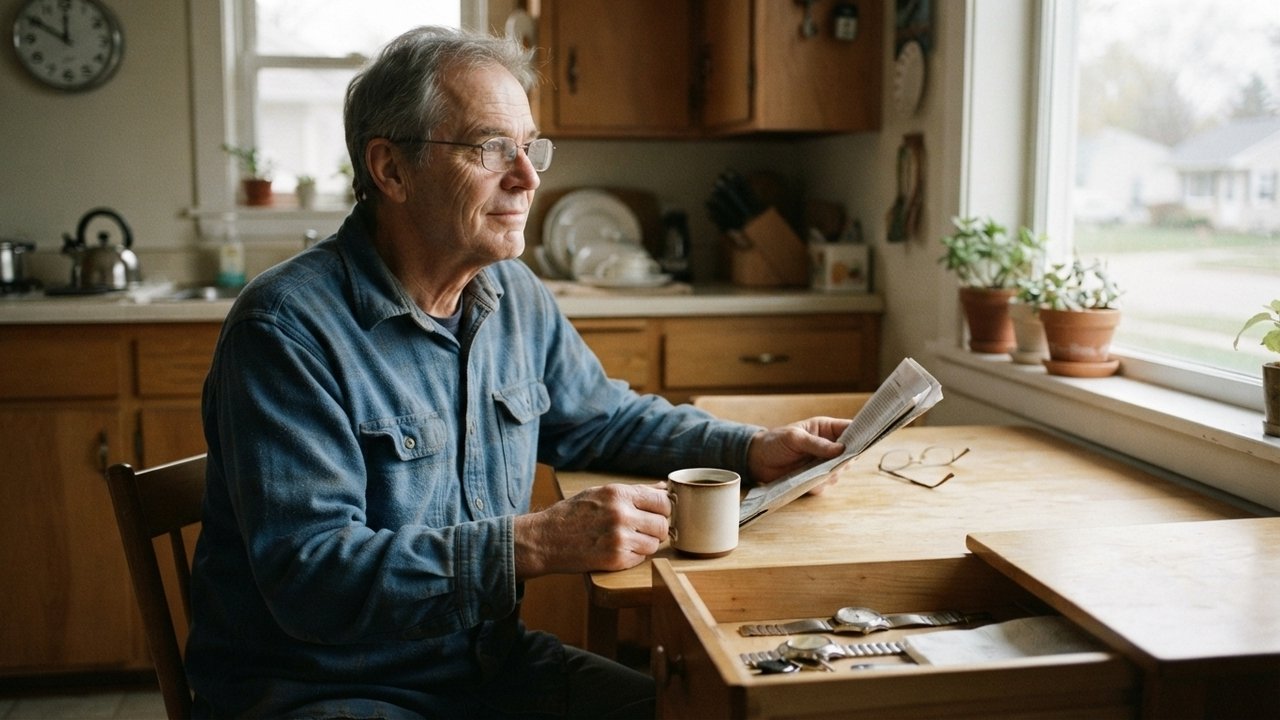
Na primeira segunda-feira sem o despertador, guardei o relógio na gaveta e fiquei olhando para ele por alguns minutos. Eu havia imaginado aquela manhã muitas vezes, mas não imaginei o silêncio. Aos 67 anos, depois de quatro décadas trabalhando e juntando dinheiro, descobri que comprar um café fora de casa ainda parecia uma extravagância que eu precisava justificar naquela manhã.
Por que gastar o dinheiro que você passou a vida tentando proteger pode ser tão difícil?
Eu continuava fazendo contas no supermercado, escolhendo a marca mais barata de arroz e recusando convites para viajar. Não era falta de dinheiro. Minha aposentadoria cabia no orçamento, e havia uma reserva que eu construí com cuidado. Mesmo assim, cada gasto extra vinha acompanhado de uma pergunta incômoda: e se eu precisar desse dinheiro depois?
O curioso é que eu sabia guardar, mas não sabia autorizar. Durante anos, economizar significou segurança, responsabilidade e amor pela família. Aos poucos, esse comportamento virou uma regra automática: primeiro as contas, depois a reserva, depois uma emergência imaginária e, se sobrasse alguma coisa, talvez o prazer. O futuro continuava ocupando espaço mesmo quando já tinha chegado.
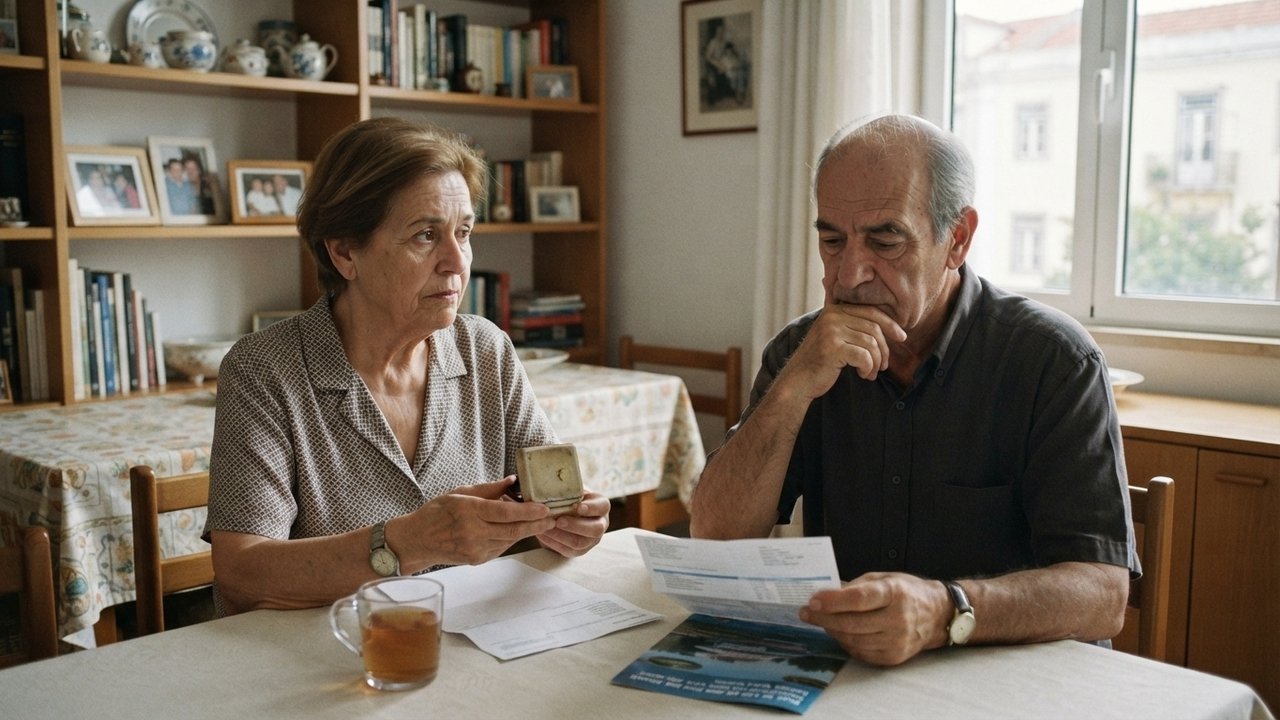
O que acontece quando a segurança financeira continua sendo tratada como se nunca fosse suficiente?
Quando alguém passa décadas associando dinheiro guardado a proteção, gastar pode provocar uma sensação de perda maior do que o valor da compra. A aposentadoria também muda o cenário: a renda do trabalho deixa de crescer como antes, enquanto incertezas sobre saúde, longevidade e despesas futuras permanecem. Assim, uma estratégia útil pode continuar funcionando mesmo quando o contexto mudou.
Pesquisas na Policy Insights from the Behavioral and Brain Sciences — The Psychology of Decumulation Decisions During Retirement sobre decisões de uso da poupança na aposentadoria descrevem fatores como autocontrole, aversão à perda, propriedade psicológica e desconto temporal como elementos relevantes para entender a dificuldade de retirar recursos acumulados. A revisão publicada em Policy Insights from the Behavioral and Brain Sciences discute justamente essa “decumulação” e mostra por que gastar economias pode envolver mais do que uma simples conta financeira.
Como esse medo de gastar aparece nas pequenas decisões do dia a dia?
Eu comecei a perceber isso em coisas pequenas. Tinha vontade de trocar a poltrona antiga, mas consertei o tecido. Queria conhecer uma cidade histórica próxima, mas adiei para “uma época melhor”. Até quando meus filhos diziam que eu podia usar parte da reserva, eu respondia que preferia deixar quieto. Meu dinheiro estava disponível; minha permissão interna, não.
Leia Também
Alguns sinais cotidianos podem aparecer quando economizar deixa de ser apenas planejamento e passa a ocupar quase todo o espaço das decisões:
Por que economizar pode se transformar em parte da identidade de quem se aposenta?
Há também uma questão de identidade. Para quem construiu a vida sendo prudente, trabalhar, economizar e evitar desperdícios podem ter se tornado partes importantes de quem se é. A aposentadoria retira o trabalho da rotina, mas não apaga imediatamente essas regras aprendidas. Por isso, a dificuldade de gastar pode representar também dificuldade de abandonar um papel conhecido.
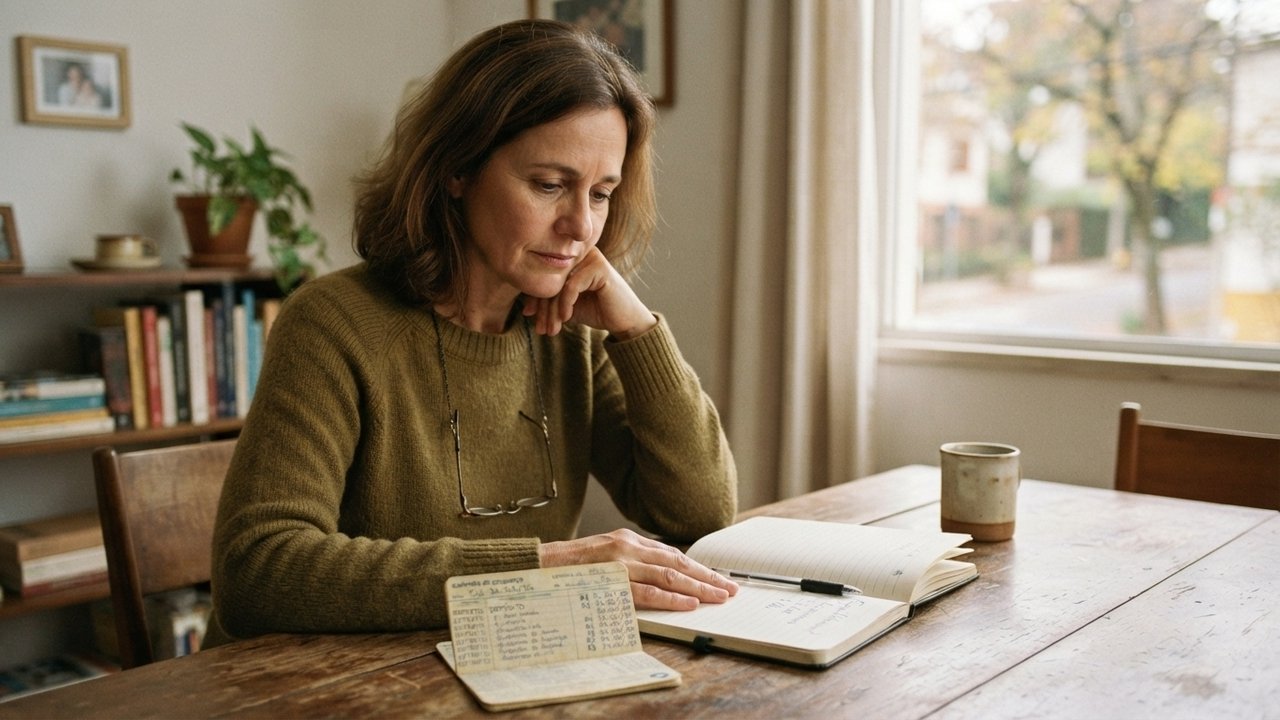
Com o tempo, percebi outra coisa: eu não estava apenas protegendo meu dinheiro; estava tentando proteger uma versão futura de mim que talvez nunca precisasse dele. A reserva continuava crescendo enquanto experiências concretas ficavam para depois. Isso não significava que eu devesse gastar sem cuidado. Significava apenas que segurança e qualidade de vida precisavam entrar na mesma conversa.
Como encontrar espaço para aproveitar o presente sem abandonar a prudência?
Hoje ainda comparo preços, e provavelmente continuarei fazendo isso. A diferença é que deixei de tratar toda despesa prazerosa como ameaça. Comprei a poltrona, marquei a viagem curta e mantive uma reserva compatível com minhas necessidades. A culpa não desapareceu de uma vez, mas ficou menor quando entendi que planejar o futuro também pode incluir usar recursos no presente.
Compreender esse fenômeno ajuda a separar prudência de privação. Guardar dinheiro pode proteger contra riscos reais, mas transformar toda retirada em fracasso pode impedir que recursos cumpram também uma função no presente. Pensar sobre necessidades, segurança e experiências desejadas permite que a decisão financeira deixe de ser apenas “gastar ou não gastar” e passe a considerar o que aquele dinheiro deveria proporcionar.
Esta é uma narrativa ficcional construída para ilustrar um fenômeno psicológico real.