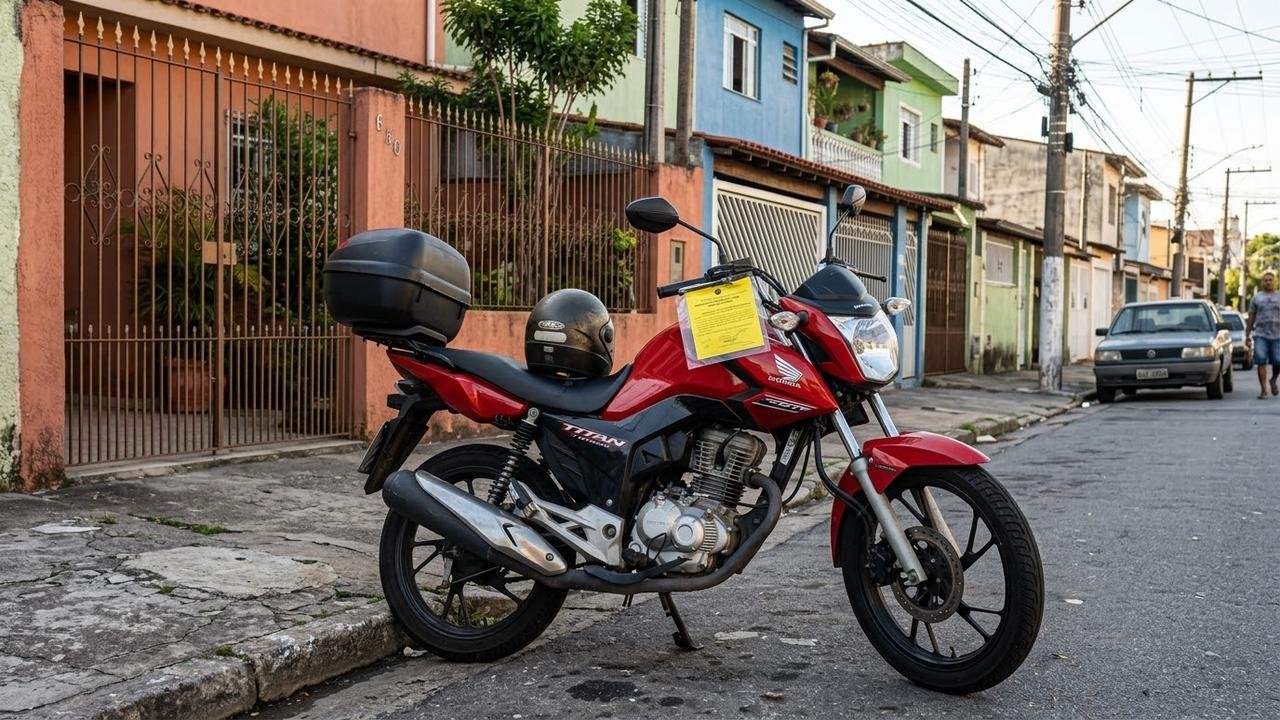
Marina aceitou financiar uma moto no próprio nome para ajudar o primo Lucas, que garantiu que pagaria todas as parcelas sem atraso. Meses depois, ela recebeu a cobrança de três prestações vencidas e descobriu que o primo havia bloqueado seu número no WhatsApp, embora continuasse circulando com a moto financiada.
A cobrança chegou para quem apenas queria ajudar
No relato fictício, Lucas disse que precisava da moto para trabalhar, mas não conseguia aprovação no financiamento. Marina tinha crédito disponível e aceitou assinar o contrato depois de ouvir a promessa de que não gastaria nada com o veículo.
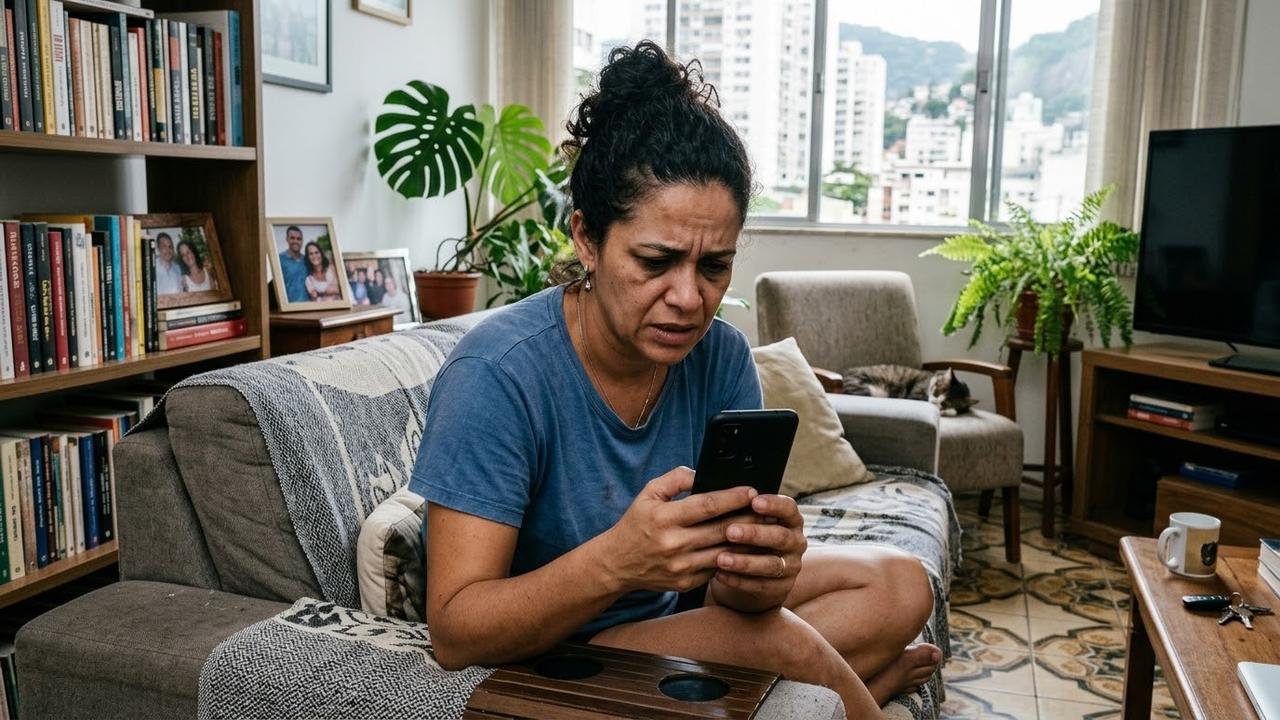
Nos primeiros meses, Lucas enviava comprovantes e tudo parecia funcionar. A situação mudou quando Marina recebeu uma mensagem da financeira informando sobre parcelas em atraso; ao consultar o contrato, percebeu que já eram três prestações não pagas.
Ela tentou telefonar e mandar mensagens, mas descobriu que estava bloqueada. O problema ficou ainda maior porque Lucas seguia com a posse da moto, enquanto a dívida, os juros e as cobranças estavam ligados ao nome de Marina.
Para a financeira, a dívida continua sendo de Marina
O acordo entre os primos não substitui o contrato assinado com o banco ou a financeira. Se Marina aparece como devedora no financiamento, a promessa de Lucas de pagar mensalmente não transfere automaticamente essa obrigação para ele perante a instituição financeira.
Isso significa que o credor pode cobrar a pessoa que efetivamente assinou o contrato. O Código Civil estabelece consequências para o descumprimento de obrigações, incluindo perdas e danos, juros e atualização nos casos previstos em lei ou no próprio negócio. Deixar acumular a dívida, portanto, pode aumentar o prejuízo.
Leia Também
A financeira pode buscar a moto mesmo que Lucas esteja usando o veículo
Financiamentos de veículos costumam envolver alienação fiduciária, situação em que o bem serve como garantia do pagamento. Diante da inadimplência e cumpridos os requisitos legais, o credor pode adotar medidas para recuperar o veículo, inclusive por procedimento de busca e apreensão.
O Superior Tribunal de Justiça possui jurisprudência sobre a recuperação de bens dados em garantia fiduciária em caso de inadimplência. Na prática, Marina não deveria imaginar que, por estar com Lucas, a moto está protegida de medidas relacionadas ao financiamento.
As mensagens e os comprovantes podem fazer diferença
Marina deve preservar conversas em que Lucas reconhece que assumiria os pagamentos, comprovantes das parcelas que ele chegou a quitar, transferências bancárias, documentos da compra e qualquer comunicação relacionada ao acordo. Esses registros podem ajudar a demonstrar o compromisso assumido entre os dois.
O bloqueio no WhatsApp e o atraso, sozinhos, não permitem concluir automaticamente que houve crime. Se existirem indícios de que Lucas já planejava obter a moto por meio de fraude, a situação pode exigir avaliação jurídica específica e eventual comunicação às autoridades; um simples descumprimento de acordo também pode permanecer na esfera civil.
Como evitar financiar veículo para outra pessoa
A principal proteção é não assumir um contrato que dependerá exclusivamente de outra pessoa para ser pago. Mesmo quando existe confiança familiar, quem coloca o nome no financiamento precisa considerar que responderá perante o credor se o combinado não for cumprido.
- Não assine financiamento sem conseguir pagar as prestações com recursos próprios em uma emergência.
- Evite entregar o veículo sem um acordo escrito que detalhe pagamentos, despesas, uso e devolução.
- Guarde recibos, transferências e conversas sobre cada parcela paga.
- Acompanhe diretamente o financiamento em vez de depender apenas dos comprovantes enviados pelo usuário do veículo.
- Não faça transferência, venda ou alteração relacionada ao bem financiado sem verificar as regras do contrato e a autorização necessária.
O que fazer ao descobrir parcelas atrasadas e ser bloqueado
O primeiro passo de Marina seria entrar em contato diretamente com a financeira para descobrir o valor atualizado da dívida, encargos, situação do contrato e possibilidades de regularização. Ignorar as cobranças enquanto tenta localizar Lucas pode aumentar o débito e dificultar a solução.
Ao mesmo tempo, ela pode reunir todas as provas do acordo e buscar orientação de advogado ou da Defensoria Pública para avaliar uma cobrança contra Lucas e, conforme os documentos e a situação da posse, medidas para obter a devolução da moto. Retirar o veículo à força ou criar um confronto pessoal não é uma alternativa segura; a recuperação deve seguir os meios legais adequados ao caso.
Dependendo do valor e da complexidade da discussão, também pode ser analisada a possibilidade de recorrer ao Juizado Especial Cível. O Conselho Nacional de Justiça reúne informações sobre os Juizados e seus procedimentos, mas a via correta depende dos pedidos e das provas disponíveis. Para quem está nessa situação, a prioridade é impedir novos prejuízos, documentar o ocorrido e agir antes que a inadimplência avance.