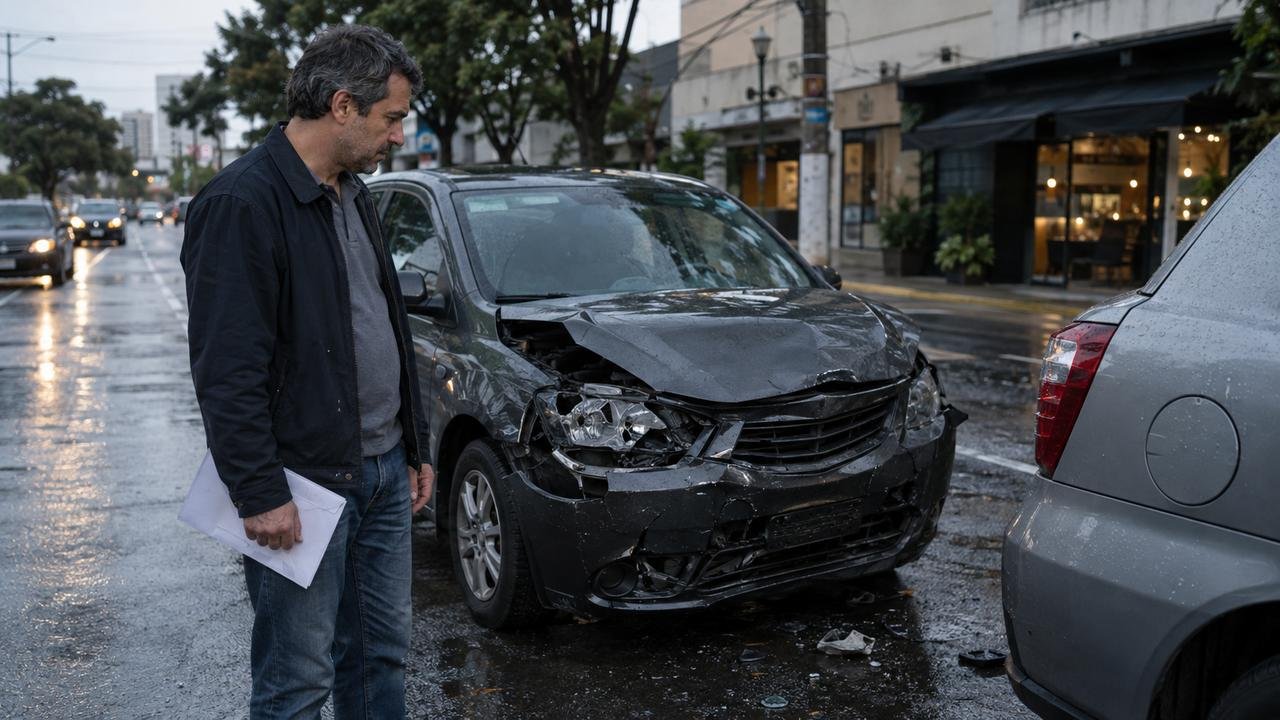
O telefone de Renato tocou no fim de uma tarde chuvosa de sábado, enquanto ele fechava a oficina de refrigeração onde trabalhava em Campinas. Aos 47 anos, ele ouviu do filho Lucas, estudante de 19 anos, que o carro da família havia batido na traseira de outro veículo. Ninguém se feriu, mas o capô amassado, os faróis quebrados e o radiador atingido indicavam uma conta alta.
O empréstimo de uma tarde virou questão de perfil
Renato mantinha o seguro em seu nome, mas havia informado Cláudia, auxiliar administrativa de 45 anos, como principal motorista. Ela usava o veículo de segunda a sexta-feira para percorrer 22 quilômetros entre a casa e o trabalho. Lucas normalmente ia à faculdade de ônibus e pegara o carro naquele sábado para comprar materiais de um trabalho acadêmico.
No aviso do sinistro, Renato contou exatamente quem dirigia e enviou a habilitação do filho, o registro da ocorrência e fotografias. A oficina estimou o reparo em R$ 38.700, enquanto a apólice previa franquia de R$ 2.800. O atendente informou que o processo passaria pela análise do questionário de risco preenchido na contratação.
A resposta chegou como negativa de indenização
Doze dias depois, a seguradora enviou uma carta afirmando que o jovem seria o verdadeiro condutor principal e que a informação sobre o perfil estava divergente. A negativa de indenização mencionava o Código Civil (art. 766) e dizia que a presença de um motorista de 19 anos alteraria o prêmio. O texto, porém, não mostrava como a empresa concluíra que Lucas dirigia habitualmente.
Renato telefonou duas vezes e recebeu a mesma orientação: poderia pedir reanálise, desde que apresentasse provas sobre a rotina do veículo. Ele reuniu os horários de trabalho de Cláudia, comprovantes mensais do estacionamento próximo ao emprego e documentos acadêmicos do filho. Também solicitou a gravação da contratação e uma cópia integral do questionário sobre condutor habitual e perfil.
Qual regra vale para uma apólice atual?
Há uma mudança de data que faz diferença. O artigo 766 fazia parte do Código Civil, Lei 10.406/2002, e tratava das declarações inexatas ou omissões capazes de influenciar a aceitação do risco ou o prêmio, mas foi revogado em 11 de dezembro de 2025. Desde então, aplica-se a Lei do Contrato de Seguro, Lei 15.040/2024, disponível no texto oficial da Lei do Contrato de Seguro.

Pelos artigos 44 a 46, a perda da garantia depende de descumprimento doloso do dever de informar; quando há culpa, a lei prevê redução proporcional da garantia, salvo risco tecnicamente impossível de segurar. Se o uso frequente pelo filho começou depois da contratação, os artigos 14 e 16 tratam do agravamento relevante e exigem sua comunicação. Ocorrido o sinistro, a recusa por esse agravamento exige prova do nexo com o evento.
O que pode ser exigido na reanálise?
A presença de um jovem ao volante no dia da batida não prova, sozinha, que ele era o condutor habitual. A análise precisa considerar a pergunta feita na proposta, a frequência real de uso e as condições contratuais entregues ao segurado. A própria orientação oficial da SUSEP sobre seguro de automóveis explica que idade, uso e motorista principal compõem a avaliação do risco.
- Cópia da proposta, do questionário de perfil, da apólice e das condições gerais.
- Carta de recusa com motivo específico, cláusula utilizada e fatos considerados.
- Documentos da regulação que fundamentaram a decisão, conforme o artigo 83 da Lei 15.040/2024.
- Protocolos, fotografias, habilitação, registro da ocorrência e orçamento do reparo.
- Provas da rotina do carro, sem criar documentos ou omitir o uso efetivamente feito por outros motoristas.
Quando o atendimento comum não resolve
A lei atual dá à empresa até 30 dias para se manifestar sobre a cobertura, contados do aviso acompanhado dos elementos necessários, conforme o artigo 86. Em seguro de veículo, um pedido justificado de documentos complementares pode suspender essa contagem uma vez. A recusa deve ser expressa, motivada e baseada nos fundamentos apresentados ao consumidor.
Depois do pedido de reconsideração e da ouvidoria, a reclamação pode seguir para o Consumidor.gov.br, canal indicado pela SUSEP para empresas supervisionadas. A página explica como reclamar de uma empresa supervisionada e informa prazo de até dez dias para resposta da ouvidoria na plataforma. Procon, Defensoria Pública ou advogado podem avaliar a cobrança individual quando o impasse permanece.
A diferença estava entre dirigir uma vez e dirigir sempre
Na reanálise, Renato destacou que nunca negara o uso eventual por Lucas e que o formulário perguntava quem conduzia o carro na maior parte da semana. Os comprovantes mostravam Cláudia no estacionamento próximo ao trabalho em 19 dias daquele mês, enquanto o filho apresentava frequência presencial na faculdade. Dezoito dias depois, a seguradora retirou a recusa e autorizou o reparo, descontada a franquia contratada.
O desfecho de Renato não significa que toda negativa de indenização seja indevida. Se o filho realmente for o principal motorista e isso tiver sido omitido, a lei prevê consequências que variam conforme dolo, culpa e possibilidade técnica de cobertura. Para contestar, o ponto central é confrontar a pergunta do questionário com a rotina comprovável do veículo, sem depender apenas da idade de quem estava ao volante.
Renato, Cláudia e Lucas são personagens inventados. A história reúne situações recorrentes em contratos de seguro para mostrar como a divergência sobre o motorista principal costuma aparecer e o que as normas preveem em cada etapa.