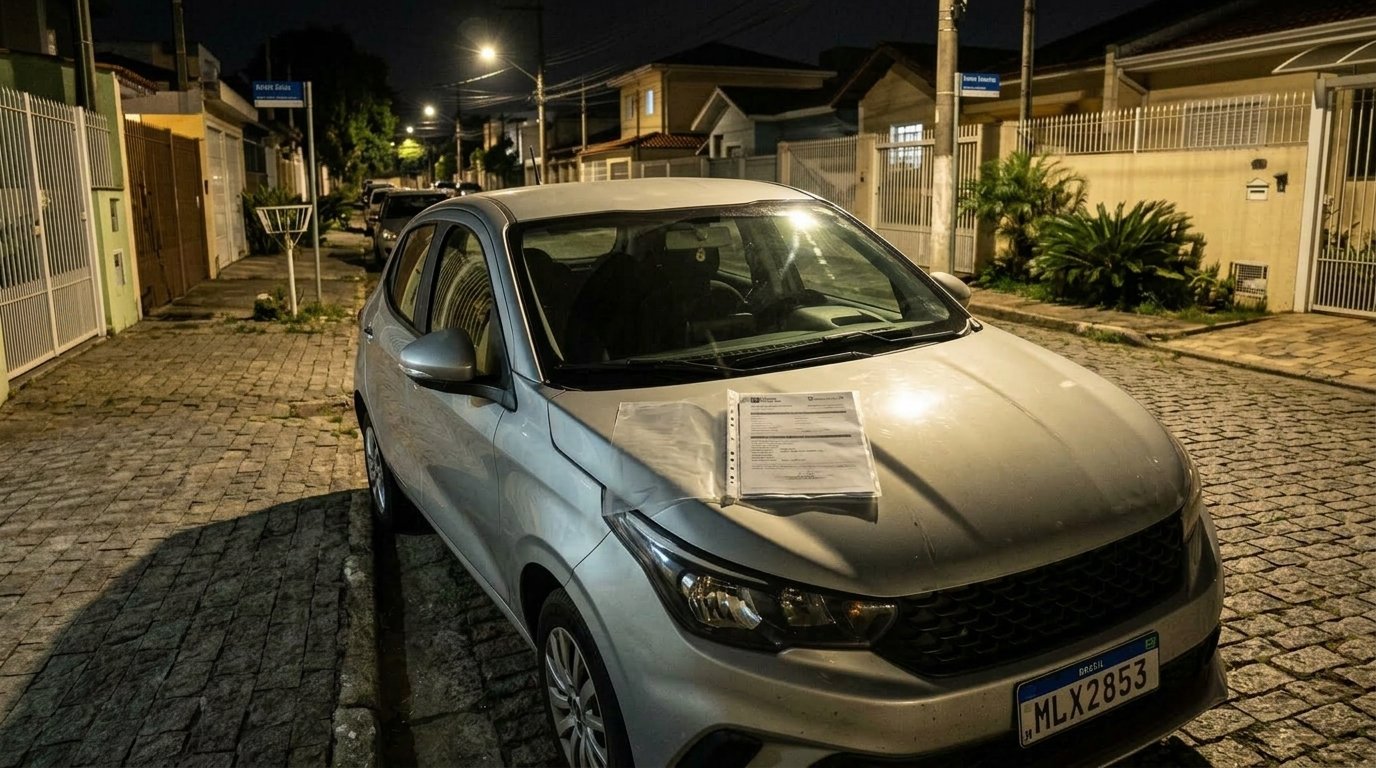
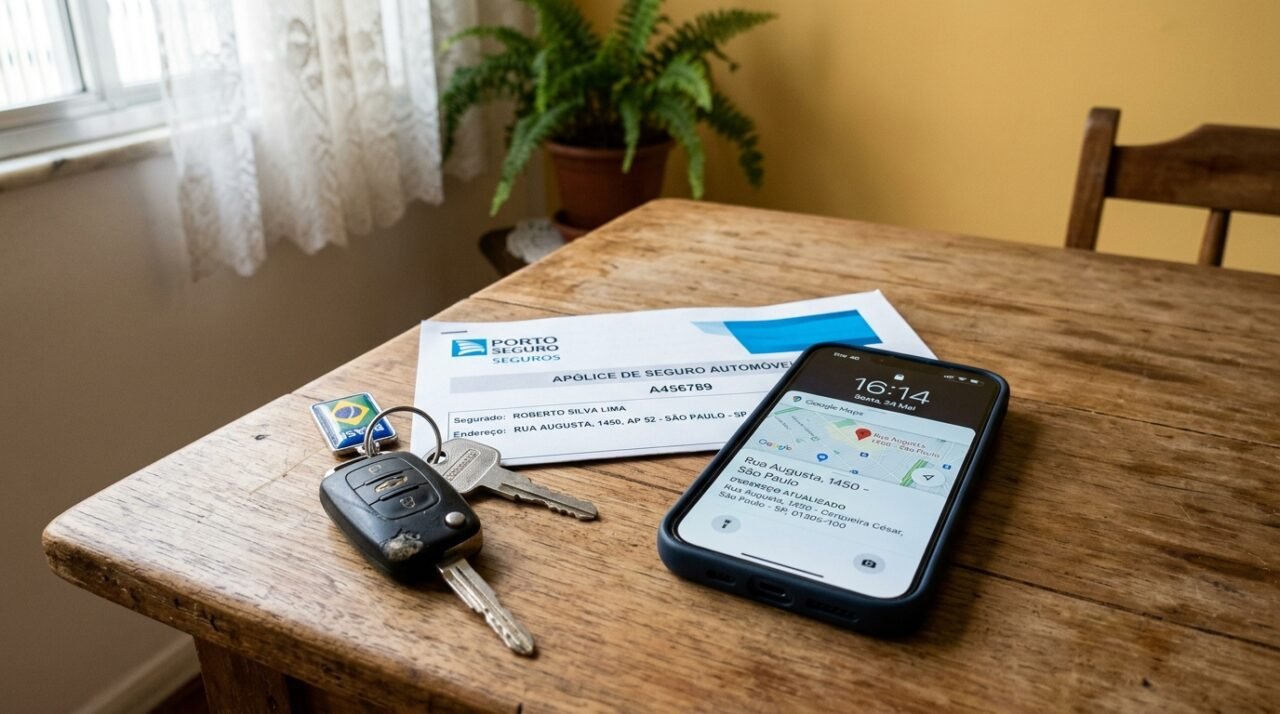
Rafael Mendes mudou de cidade, levou o carro e passou a deixá-lo todas as noites no novo endereço, mas não atualizou o perfil do seguro. Meses depois, o veículo foi roubado e a diferença entre o endereço informado na apólice e o local onde o carro realmente pernoitava passou a ser um ponto relevante na análise da indenização.
Endereço onde o carro dorme pode interferir no cálculo do seguro
Seguradoras usam diferentes informações para avaliar o risco de um automóvel, e a região de circulação pode fazer parte desse cálculo. A própria Susep explica que fatores como região de circulação, tipo de utilização do veículo, características do condutor e dispositivos de segurança podem influenciar a análise do risco e o valor cobrado pelo seguro.
No caso de Rafael, o problema não seria simplesmente ter mudado de residência. A questão seria verificar se o novo local de pernoite modificou de maneira relevante uma informação utilizada pela seguradora para aceitar o risco ou calcular o prêmio.
Mudar de cidade não significa perder automaticamente a indenização
A legislação atual tornou esse ponto especialmente importante. Desde 11 de dezembro de 2025 está em vigor a Lei nº 15.040/2024, conhecida como Lei do Contrato de Seguro, que substituiu diversos dispositivos sobre seguros anteriormente previstos no Código Civil.
Os artigos 13 e 14 tratam do agravamento relevante do risco. A lei determina que o segurado comunique à companhia um agravamento relevante assim que tomar conhecimento dele, mas define essa relevância a partir de um aumento significativo e continuado da probabilidade de ocorrência do risco ou da gravidade de suas consequências.
Há ainda uma proteção relevante para situações como a de Rafael. Pelo artigo 16 da nova lei, depois que ocorre o sinistro, a seguradora somente pode recusar a indenização com fundamento em agravamento relevante se conseguir provar o nexo causal entre esse agravamento e o sinistro ocorrido.
Leia Também
O endereço antigo precisa ter relação com o roubo
Isso significa que uma divergência cadastral, sozinha, não permite concluir automaticamente que a seguradora pode negar o pagamento. Se o carro passou a dormir em outra cidade e foi roubado nesse novo local, a análise poderá envolver o questionário de risco, as condições da apólice, a diferença efetiva entre as regiões e a existência de relação com o sinistro.
Questionário preenchido pelo motorista também entra na análise
A Lei nº 15.040/2024 também disciplina as informações fornecidas na contratação. Pelo artigo 44, o segurado deve prestar os dados necessários para a aceitação da proposta e para o cálculo do prêmio conforme o questionário da seguradora; os artigos 45 e 46 tratam da relevância das informações e do dever da companhia de deixar claras as consequências de omissões.
Por isso, o cenário muda conforme o contrato. Se a seguradora perguntou expressamente pelo CEP de pernoite e Rafael continuou declarando um endereço que sabia não corresponder mais à rotina do carro, a companhia poderá investigar se houve alteração relevante durante a vigência e qual seria o efeito dessa informação sobre o risco assumido.
A própria orientação da Susep recomenda comunicar alterações no perfil de risco durante a vigência, citando exemplos como região de risco e condições de estacionamento. Fazer essa atualização reduz a possibilidade de uma discussão posterior justamente quando o proprietário mais precisa da cobertura.
A história de Rafael é fictícia e serve apenas para ilustrar o risco
Rafael Mendes é um personagem fictício, e o roubo descrito aqui não corresponde a um caso real específico. A situação foi criada somente para ilustrar como uma mudança de cidade, de endereço ou de local habitual de pernoite pode gerar discussão em um contrato de seguro automotivo; cada sinistro precisa ser analisado conforme a apólice, o questionário, as provas e as circunstâncias concretas.
Para quem mudou de endereço, a medida mais prudente é conferir os dados do seguro e informar a nova situação antes que aconteça um sinistro. E, se já houver uma negativa de indenização, o consumidor deve pedir a fundamentação por escrito e verificar se a seguradora demonstrou efetivamente a relevância da alteração e sua relação com o evento, conforme as regras da Lei nº 15.040/2024.