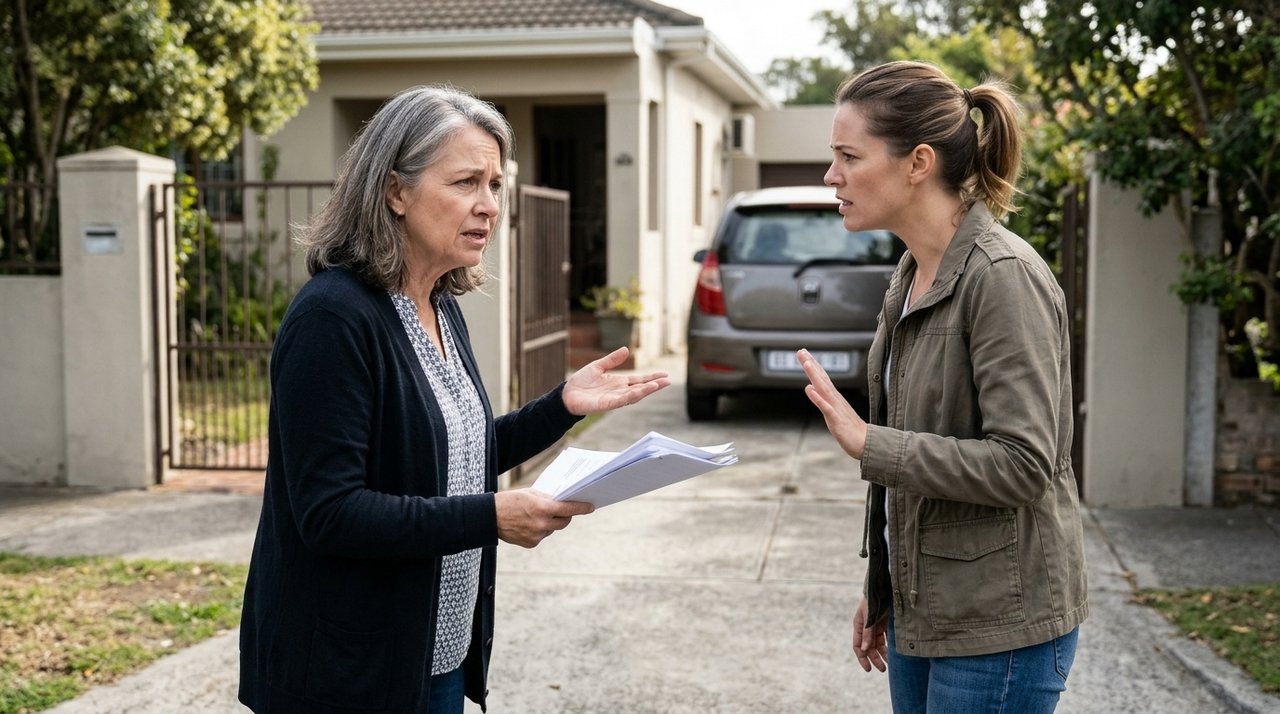
Iolanda emprestou R$ 40 mil à filha para ajudá-la a comprar um carro, mediante acordo de devolução parcelada. Durante dois anos, recebeu pagamentos, mas as transferências acabaram sendo interrompidas. A discussão aumentou quando descobriu que o veículo havia sido vendido e ouviu da filha que parte da dívida teria sido perdoada verbalmente. A situação é fictícia e ilustra um conflito envolvendo empréstimos familiares e comprovação de acordos.
Por que Iolanda decidiu emprestar R$ 40 mil para a filha comprar um veículo?
Quando Tamara começou a trabalhar em outra cidade, percebeu que precisava de um carro para realizar os deslocamentos diários. Sem conseguir condições favoráveis de financiamento, procurou a mãe, Iolanda, e perguntou se poderia receber ajuda para comprar um veículo usado.
A mãe concordou em disponibilizar R$ 40 mil, desde que o valor fosse devolvido em parcelas mensais. As duas conversaram sobre os pagamentos e realizaram a transferência bancária. Embora não tenham assinado contrato, as primeiras parcelas foram depositadas regularmente.
O que aconteceu quando os pagamentos pararam e a filha decidiu vender o carro?
Durante aproximadamente dois anos, Tamara realizou depósitos para a mãe, embora algumas parcelas fossem pagas com atraso. Posteriormente, interrompeu as transferências, alegando dificuldades financeiras. Iolanda aguardou uma reorganização do orçamento da filha, mas começou a se preocupar com o saldo ainda não recebido.
A situação mudou quando soube que o carro havia sido vendido. Ao questionar a filha, recebeu a explicação de que precisava do dinheiro para outras despesas. Tamara acrescentou que a mãe teria perdoado verbalmente parte da dívida durante uma conversa familiar. Iolanda negou ter feito essa promessa.
Leia Também
O que a legislação brasileira determina sobre empréstimos familiares e perdão verbal de dívidas?
O artigo 586 do Código Civil define o mútuo como empréstimo de bens que devem ser restituídos, incluindo dinheiro. Assim, o parentesco não transforma automaticamente um empréstimo em doação. Os pagamentos realizados por Tamara podem ajudar a demonstrar que existia obrigação de devolver o valor recebido.
O artigo 385 do Código Civil admite a remissão, nome jurídico do perdão de dívida aceito pelo devedor. Esse perdão pode ser verbal, desde que sua existência seja comprovada. A venda do carro não extingue automaticamente o empréstimo, assim como a interrupção dos pagamentos não comprova que Iolanda tenha perdoado o saldo.
Quais documentos podem esclarecer os pagamentos e o suposto perdão de parte da dívida?
Para esclarecer a divergência, Iolanda poderia organizar os depósitos recebidos e calcular o saldo restante, considerando todos os pagamentos. Também seria importante recuperar mensagens sobre o parcelamento e verificar se houve alguma manifestação efetiva de perdão.
O artigo 373 do Código de Processo Civil estabelece regras sobre a distribuição do ônus da prova. Em eventual processo, cada parte deverá demonstrar os fatos que sustentam suas alegações. Entre os registros relevantes estão:
- Transferência inicial: comprovante dos R$ 40 mil enviados.
- Mensagens: conversas sobre empréstimo e parcelamento.
- Pagamentos: depósitos efetuados durante os dois anos.
- Saldo atualizado: cálculo que descontem as parcelas recebidas.
- Recibos: eventuais declarações de quitação.
- Perdão alegado: registros que indiquem o conteúdo da conversa.
- Venda do carro: documentos pertinentes à negociação, quando disponíveis.
- Cobrança formal: solicitação escrita de esclarecimento e pagamento.
Qual é a diferença entre receber parcelas, perdoar uma dívida e vender o veículo comprado?
O conflito entre Iolanda e Tamara exige separar três situações: pagamentos efetivamente realizados, eventual perdão do saldo e venda do veículo. Cada fato possui consequências diferentes. A comparação mostra quais informações precisam ser verificadas:
| Etapa | O que aconteceu | O que precisa ser considerado |
|---|---|---|
| Empréstimo | Iolanda transferiu R$ 40 mil. | Comprovar o acordo de devolução. |
| Parcelas | Tamara pagou durante dois anos. | Descontar os valores recebidos. |
| Interrupção | Pagamentos foram suspensos. | Verificar vencimentos e saldo. |
| Venda | Carro foi negociado. | Conferir eventual condição contratual. |
| Perdão | Filha alegou acordo verbal. | Examinar provas da remissão. |
| Cobrança | Mãe contestou a alegação. | Apurar o valor exigível. |
O que a experiência de Iolanda e Tamara revela sobre empréstimos entre pais e filhos?
A experiência de Iolanda e Tamara é fictícia, mas representa uma dificuldade possível quando compromissos financeiros são estabelecidos dentro da família. O problema surgiu quando as duas passaram a apresentar versões diferentes sobre uma possível redução da dívida, mesmo depois de pagamentos realizados durante anos.
Quem precisa resolver um empréstimo familiar deve seguir esse caminho: reunir os comprovantes, calcular o saldo, verificar eventuais acordos posteriores e tentar formalizar uma solução. Persistindo a divergência, poderá buscar orientação jurídica. A confiança familiar não elimina a obrigação de comprovar pagamentos, alterações contratuais ou perdão da dívida.