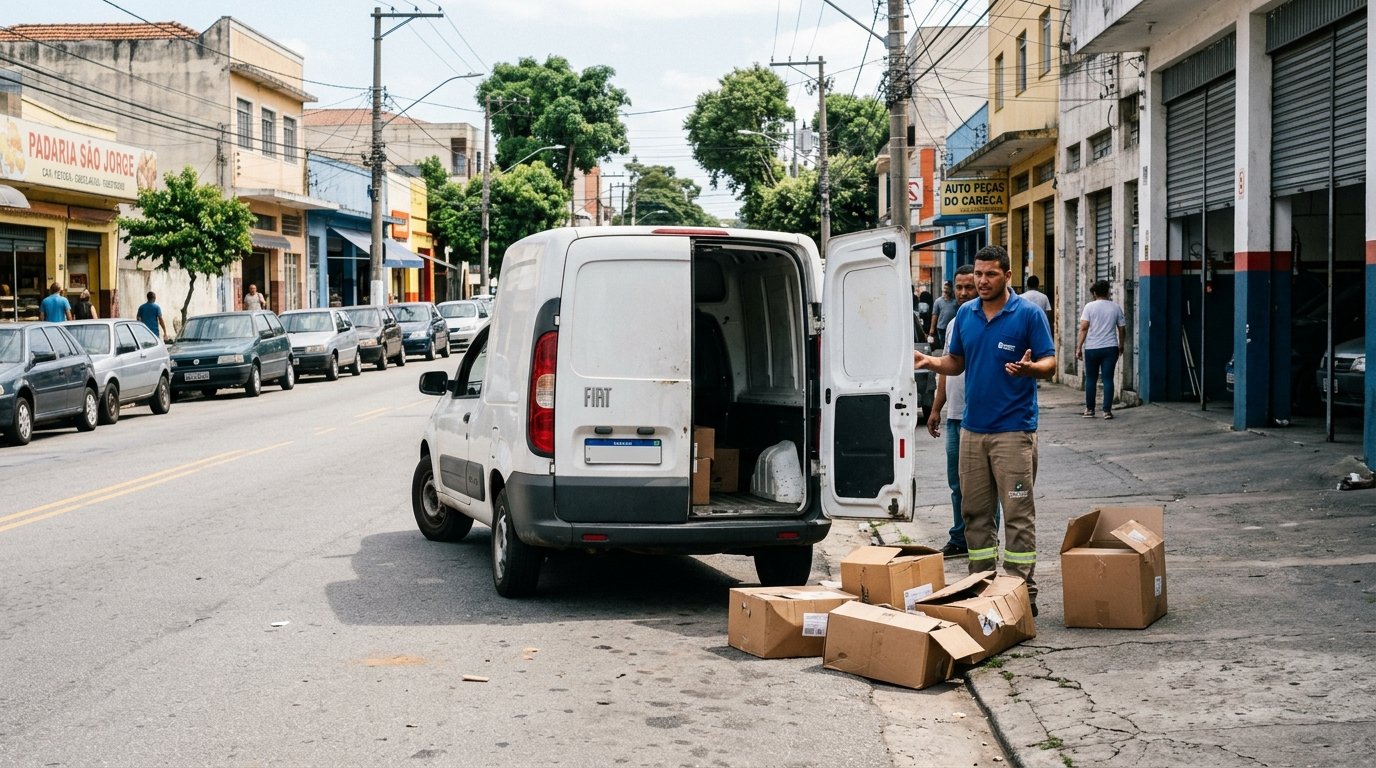
Ao realizar uma entrega rápida no comércio, o motorista Carlos enfrentou a recusa de cobertura de seguro de sua caminhonete recém-comprada. Ele desceu do utilitário por dois minutos para descarregar caixas e deixou as travas abertas no acostamento. O veículo foi levado por criminosos e a empresa negou a apólice de R$ 150 mil sob alegação de culpa grave. A história é fictícia, mas retrata conflitos comuns analisados pelos tribunais brasileiros.
Como começou a rotina de entregas de Carlos?
Para sustentar a família com transporte de cargas leves, Carlos utilizava sua caminhonete diariamente pelas ruas da cidade. O trabalhador contratou uma apólice formal ao firmar um contrato de seguro veicular, buscando resguardar o patrimônio conquistado com anos de economia.
A rotina exigia paradas frequentes para descarregar mercadorias em estabelecimentos comerciais apertados. Ele mantinha os pagamentos mensais pontuais, acreditando que a proteção securitária cobriria imprevistos urbanos e garantiria a reposição do veículo utilitário caso ocorresse algum infortúnio durante a jornada pesada de trabalho.
O que aconteceu no momento em que a caminhonete foi levada?
Durante uma entrega corrida no centro comercial, Carlos encostou a caminhonete perto da calçada e desceu rapidamente com um pacote pesado. Pela pressa do momento, o condutor não acionou o alarme e deixou as travas das portas destrancadas enquanto entrava na loja receptora.
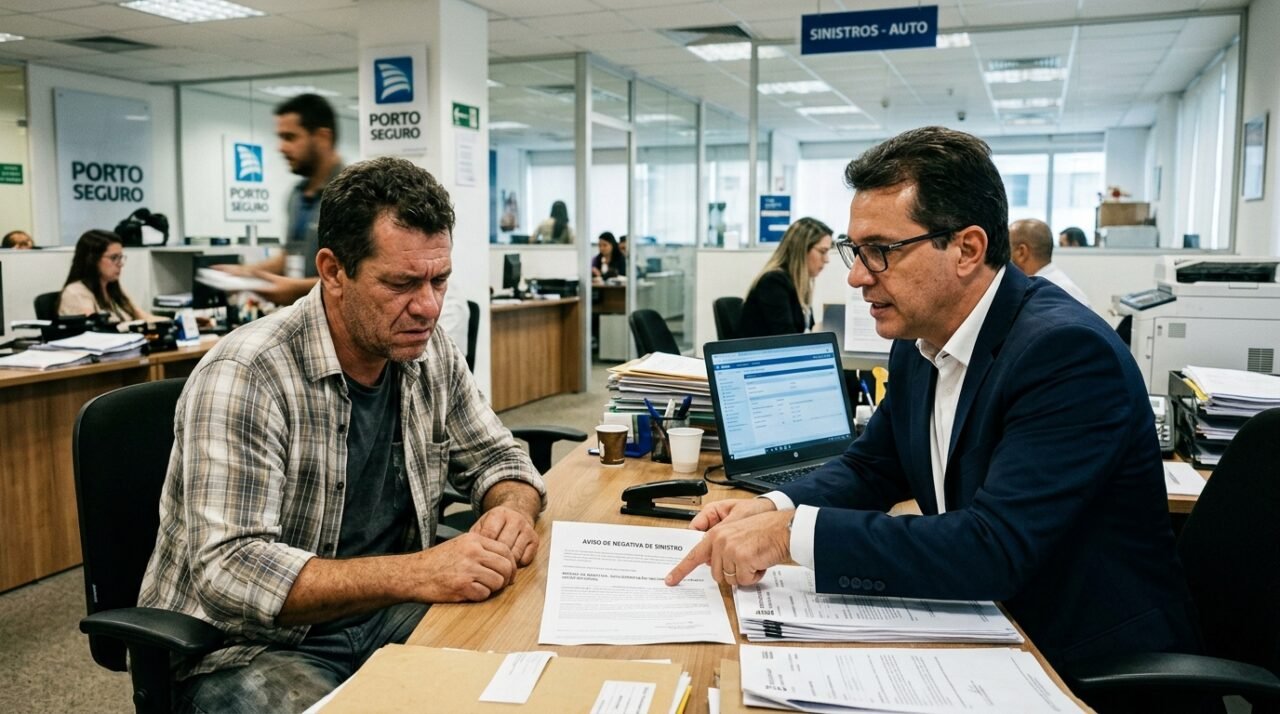
A operação durou menos de três minutos, mas foi suficiente para que criminosos levassem o veículo. Ao comunicar o sinistro, o motorista recebeu uma negativa formal de indenização, com a seguradora alegando que a ausência de trancamento representava agravamento intencional do risco contratado.
Leia Também
O que o Código Civil realmente diz sobre agravamento de risco?
A justificativa da seguradora costuma se apoiar no artigo 768 do Código Civil, norma que retira a cobertura se o segurado agravar deliberadamente o perigo. No entanto, a aplicação desse dispositivo exige prova irrefutável de intenção dolosa ou má-fé explícita.
O mero descuido momentâneo em local público não equivale a planejar o próprio furto. O entendimento jurídico consolidado estabelece que a negligência simples faz parte dos riscos cotidianos assumidos pela operadora, tornando abusiva a recusa automática quando ausente o dolo do consumidor.
Quais critérios os tribunais usam para diferenciar descuido de má-fé?
Nas decisões judiciais recentes, a conduta de esquecer o travamento é enquadrada como distração involuntária decorrente da pressa diária. Sob o prisma do Código de Defesa do Consumidor, as cláusulas restritivas de direitos devem ser interpretadas de maneira favorável ao contratante vulnerável.
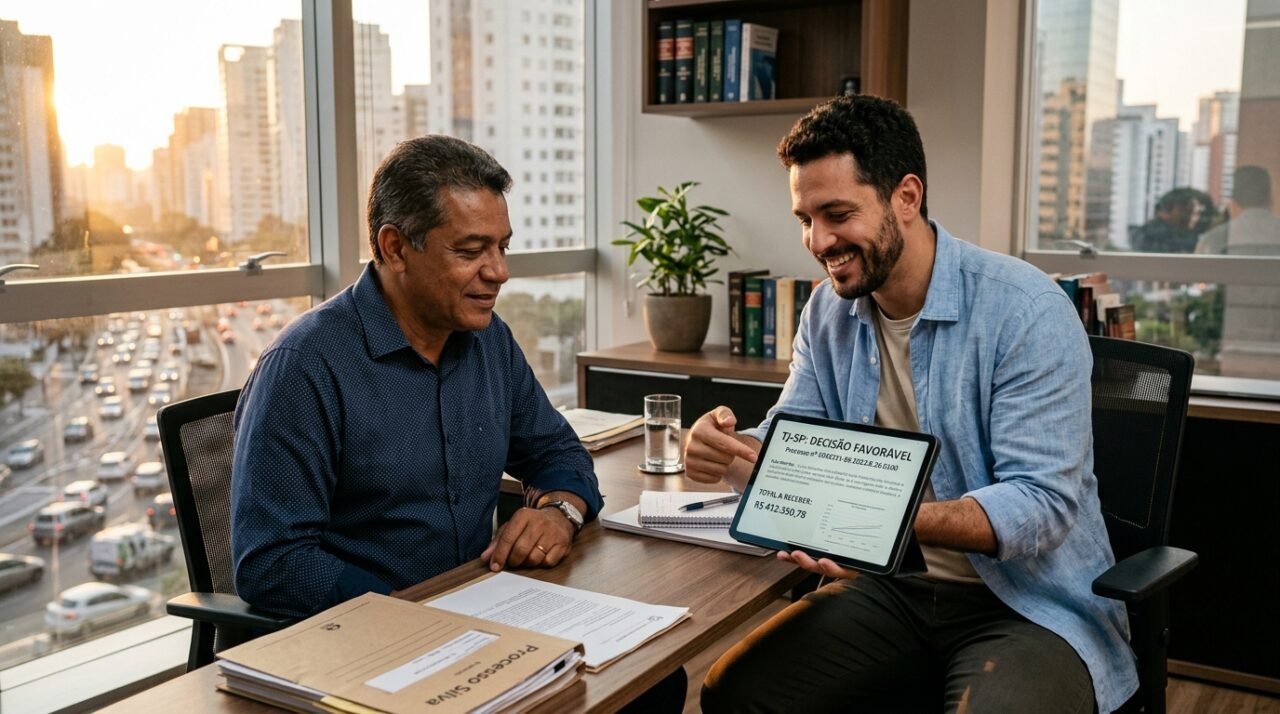
Para afastar o dever de pagar o sinistro, a empresa precisa demonstrar que o cliente facilitou voluntariamente o crime. Como Carlos apenas cometeu uma desatenção sem cumplicidade, a Justiça afasta a alegação de fraude e confirma a obrigação de reembolso integral do valor da apólice.
As cláusulas de exclusão existem para anular a proteção do segurado?
As regras de exclusão de cobertura não nasceram para deixar o consumidor desamparado após um infortúnio cotidiano. Elas existem porque golpes premeditados e simulações criminosas encarecem os planos para toda a sociedade, exigindo barreiras jurídicas rígidas contra fraudes securitárias planejadas por oportunistas.
A legislação busca equilibrar a preservação do fundo mútuo com a proteção contra percalços humanos reais. A finalidade social da proteção securitária é justamente resguardar o motorista contra episódios de desatenção rotineira, sem transformar lapsos momentâneos de memória em justificativa para o enriquecimento indevido da contratada.
O que muda quando comparamos a atitude de Carlos com o caminho legal?
A diferença entre a postura de Carlos e a condução processual vitoriosa não está na ausência de falhas, mas no procedimento adotado perante a recusa.
A comparação entre o caminho que Carlos seguiu e o que a lei pede fica clara na tabela:
| Etapa | O que Carlos fez | O que a lei exige |
|---|---|---|
| Parada Momento da descarga rápida | Deixou as portas abertas pela pressa | Adotar cautela básica com travamento |
| Sinistro Ocorrência do furto | Comunicou o fato com sinceridade | Registrar boletim de ocorrência detalhado |
| Negativa Resposta da seguradora | Contestou a alegação de má-fé | Exigir justificativa formal por escrito |
| Cobrança Pedido de indenização | Acionou a via judicial competente | Demonstrar culpa simples sem dolo |
| Liquidação Pagamento da apólice | Recebeu a restituição determinada | Cumprir a obrigação contratual devida |
O que se aprende com a história de Carlos?
A história de Carlos é fictícia, mas a angústia vivenciada por ele acontece com motoristas em diversas cidades. A pressa dele no trabalho não era má-fé. O erro residiu em descuidar da segurança preventiva, mas esse deslize humano não autoriza o cancelamento unilateral dos direitos assegurados na apólice veicular.
Quem realmente quer contestar recusa de seguro precisa seguir esse roteiro: guardar a apólice, formalizar o boletim de ocorrência sem omissões e exigir da operadora o motivo da negativa por escrito. É um trâmite mais burocrático e lento do que aceitar a recusa. Mas é o que separa a perda patrimonial da reparação financeira justa.