
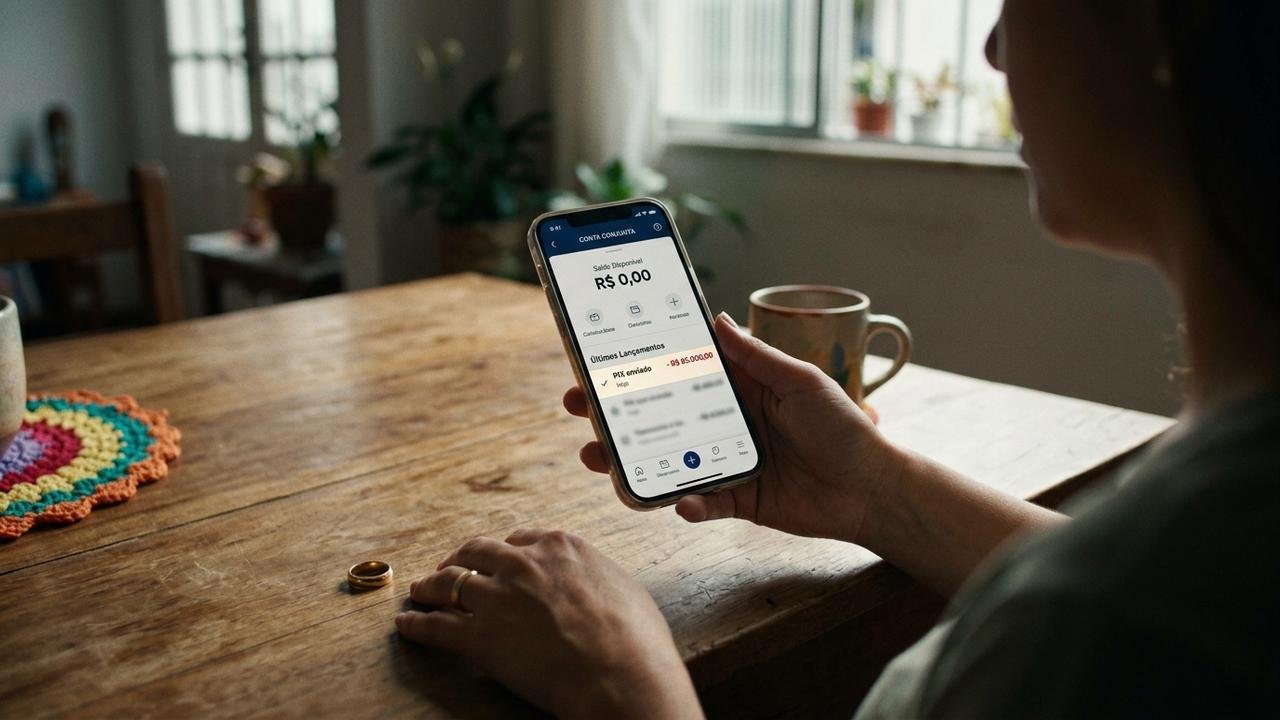
Marina e Carlos passaram anos guardando dinheiro em uma conta bancária conjunta, pensando na segurança financeira da família. Poucos dias depois de anunciarem a separação, Carlos retirou toda a reserva, deixando o saldo praticamente zerado. Ao procurar o banco, Marina recebeu uma resposta inesperada: a movimentação estava autorizada, mas isso não significava que o dinheiro pertencia apenas a ele.
Marina descobriu que as economias tinham desaparecido
Durante o casamento, Marina e Carlos depositavam parte do dinheiro que recebiam em uma mesma conta, usada para despesas domésticas e para guardar economias. A decisão de se separar trouxe discussões sobre a casa, os móveis e o futuro financeiro de cada um. Porém, Marina não esperava encontrar a conta conjunta vazia antes mesmo de começarem a dividir o patrimônio.
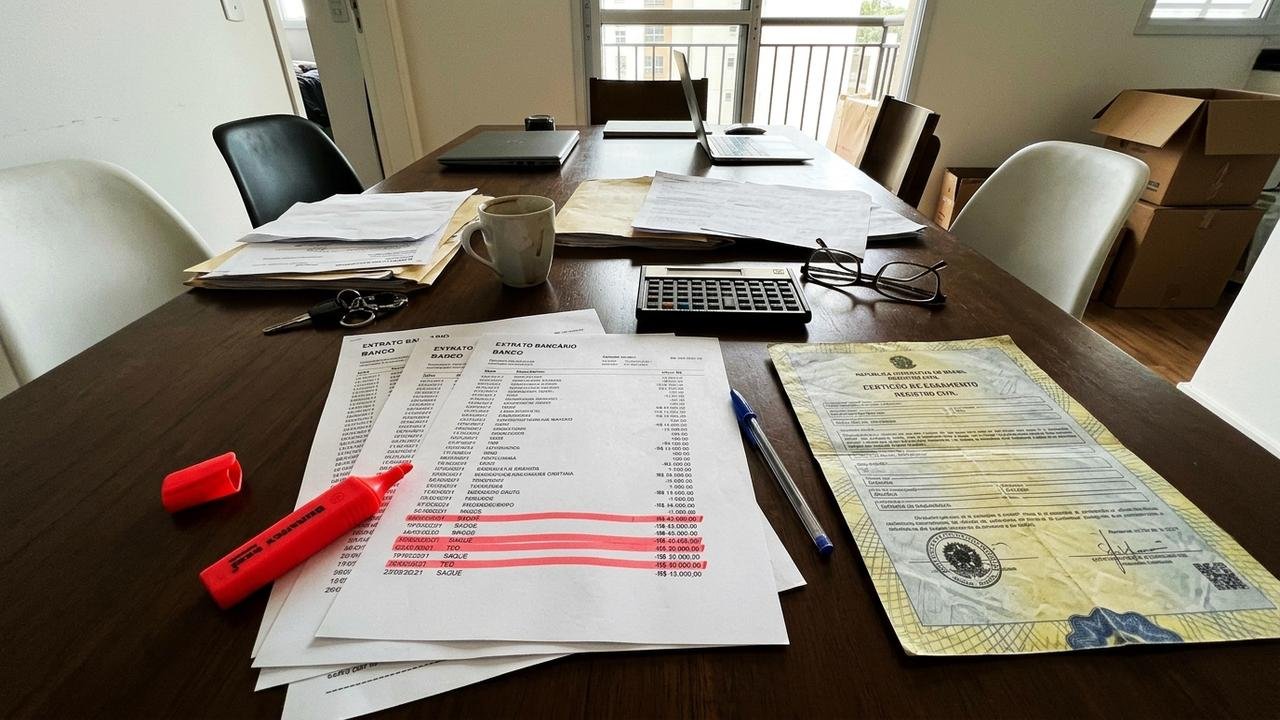
Ao verificar o extrato, ela encontrou uma transferência que havia retirado praticamente toda a reserva acumulada durante o relacionamento. Carlos não negou a operação e afirmou que também era titular da conta. Marina procurou a instituição financeira, mas descobriu que a questão envolvia duas coisas diferentes: a autorização bancária para movimentar o saldo e o direito de ficar com aquele dinheiro.
O banco pode permitir que apenas um titular saque tudo?
A resposta depende da modalidade de conta contratada. Na conta conjunta solidária, também conhecida como conta do tipo “E/OU”, cada titular pode movimentar sozinho os valores disponíveis, inclusive realizar saques e transferências. Já na conta conjunta não solidária, ou do tipo “E”, a movimentação exige a participação dos titulares conforme as condições estabelecidas no contrato.
O Superior Tribunal de Justiça (STJ) reconhece essa diferença e explica que a autorização para movimentar todo o saldo não determina, por si só, quem é proprietário do dinheiro. Em um entendimento divulgado pelo STJ, a Corte esclareceu que a solidariedade entre os titulares perante o banco não se estende automaticamente às suas relações patrimoniais com terceiros. Assim, o banco pode ter cumprido o contrato, enquanto a disputa entre Marina e Carlos continua.
Ter acesso ao dinheiro não significa poder ficar com tudo
Marina acreditava que, por se tratar de uma conta dos dois, cada um teria direito à metade de tudo o que estava depositado. Essa possibilidade existe, mas não é uma regra automática para qualquer situação. A origem dos valores, o regime de bens e o período em que o patrimônio foi formado precisam ser considerados antes de definir a divisão.
Leia Também
O STJ admite a presunção de divisão igualitária do saldo de uma conta conjunta solidária quando não há provas de outra distribuição, especialmente em discussões sobre penhora por dívidas de apenas um titular. Entretanto, essa orientação não substitui as regras da partilha entre cônjuges. No caso fictício, Marina precisaria demonstrar que a reserva integrava o patrimônio sujeito à divisão, independentemente de quem realizou a transferência.
O regime de bens pode mudar o resultado da disputa
Marina e Carlos eram casados sob o regime de comunhão parcial de bens. Conforme os artigos 1.658 e 1.660 do Código Civil, em regra, os bens adquiridos durante o casamento integram o patrimônio comum, respeitadas as exceções legais. Isso pode alcançar reservas financeiras formadas durante a vida em comum, mesmo quando os depósitos foram feitos principalmente por um dos cônjuges.
Por outro lado, o artigo 1.659 prevê exclusões, como bens anteriores ao casamento e aqueles recebidos por herança ou doação, nas condições previstas em lei. Essas regras estão no Código Civil brasileiro, que também estabelece, no artigo 1.725, a aplicação da comunhão parcial à união estável quando não existe contrato escrito dispondo de outra forma. Portanto, uma reserva particular comprovada pode receber tratamento diferente do dinheiro acumulado pelo casal.
O saque antes do divórcio pode ser considerado na partilha
O detalhe que preocupava Marina era o momento da transferência: Carlos havia retirado o dinheiro poucos dias depois de anunciarem a separação. Se os valores integravam o patrimônio comum, a retirada unilateral não eliminaria necessariamente o direito à meação, ou seja, à parcela que caberia ao outro cônjuge. Dependendo das provas, o montante retirado pode ser considerado na partilha, permitindo discutir compensação ou restituição.
Também seria necessário investigar o destino do dinheiro, pois uma transferência para outra conta não prova, sozinha, ocultação patrimonial ou prática criminosa. O STJ já reconheceu a possibilidade de sobrepartilha de bens ocultados ou desconhecidos na divisão anterior, conforme julgamento do REsp 1.959.926/PR, divulgado no Informativo de Jurisprudência 895. Essa medida, porém, depende das circunstâncias e não deve ser confundida com uma revisão motivada apenas por arrependimento.
Como se proteger quando o dinheiro desaparece da conta conjunta
Para defender seus direitos, Marina precisaria guardar os extratos anteriores e posteriores à separação, comprovantes de depósitos, registros da transferência e documentos sobre o regime de bens. Também seria recomendável solicitar ao banco, por canais oficiais, informações sobre a modalidade da conta, as condições de movimentação e o histórico das operações. Caso houvesse indícios de dissipação do patrimônio, ela poderia procurar rapidamente um advogado ou a Defensoria Pública para avaliar medidas judiciais de proteção, conforme os requisitos legais.
O caso de Marina mostra por que casais em processo de separação devem tratar as contas compartilhadas como parte da organização patrimonial, sem presumir que o banco possa impedir operações regularmente autorizadas. Para reduzir riscos futuros, é possível consultar a instituição sobre alterações na forma de movimentação e organizar contas individuais para receitas posteriores à separação, sem ocultar ou desviar recursos comuns. A principal diferença é esta: poder sacar não significa ter direito de ficar com tudo, e uma movimentação bancária válida não encerra a discussão sobre a divisão do patrimônio.