Guilherme Batista emprestou seu carro, avaliado em R$ 95 mil, ao irmão Leandro por três meses enquanto trabalhava perto de casa e praticamente não precisava dirigir. O problema começou quando o veículo foi furtado durante o empréstimo e, ao abrir o sinistro, Guilherme recebeu uma série de perguntas da seguradora sobre quem realmente utilizava o automóvel naquele período.
Carro ficou três meses com o irmão antes do furto
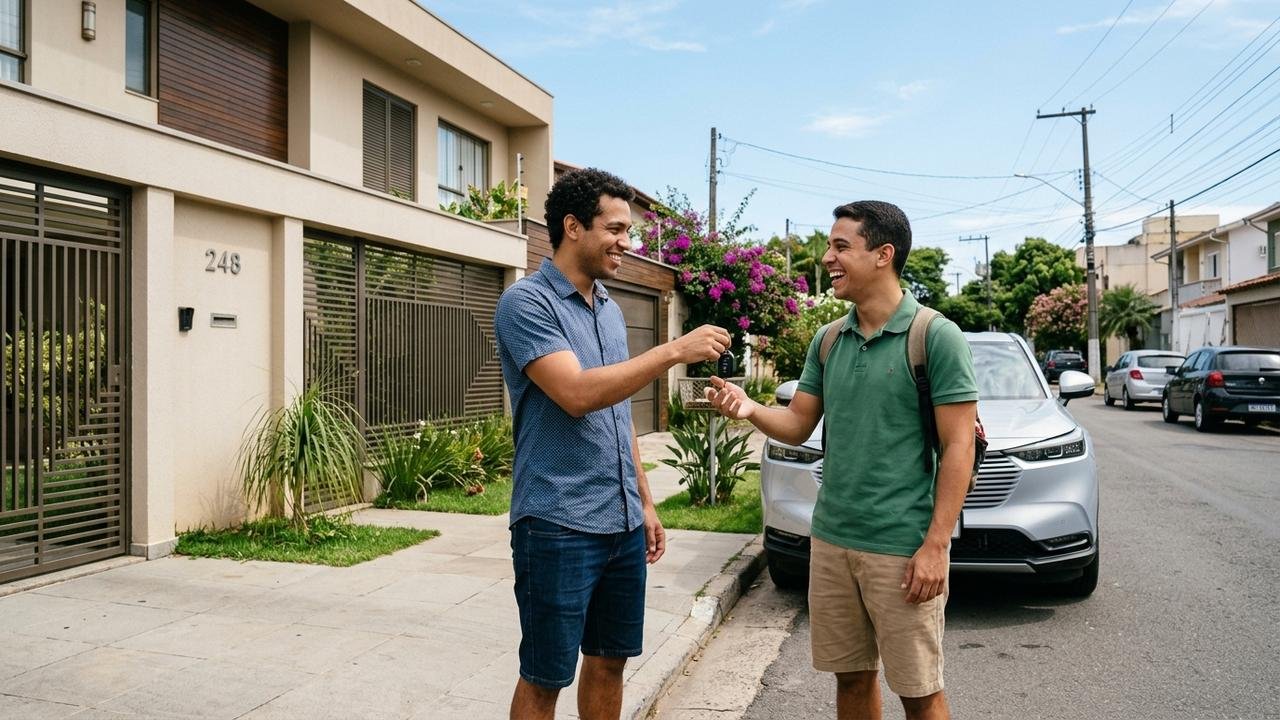
Guilherme havia comprado o automóvel dois anos antes e mantinha o seguro em seu nome. Quando Leandro Batista ficou temporariamente sem carro, os irmãos combinaram que ele poderia usar o veículo por cerca de três meses, sem qualquer pagamento pelo empréstimo.
Durante esse período, Guilherme utilizou o automóvel poucas vezes. Leandro passou a dirigir com frequência para compromissos pessoais e profissionais, situação que Guilherme tratava como temporária, já que esperava receber o carro de volta assim que o irmão resolvesse sua própria situação.
Antes que isso acontecesse, o veículo foi furtado enquanto estava sob responsabilidade de Leandro. O irmão comunicou Guilherme imediatamente, e os dois fizeram os procedimentos necessários para registrar a ocorrência e informar o furto à seguradora.
Seguradora começou a perguntar quem usava o veículo
Ao analisar o pedido de indenização, a seguradora solicitou esclarecimentos sobre a rotina do carro. Entre os pontos levantados estavam o período em que Guilherme deixou de utilizá-lo regularmente, quem estava com as chaves e por que Leandro havia se tornado o motorista mais frequente nos meses anteriores ao sinistro.
Guilherme estranhou as perguntas porque continuava sendo proprietário do automóvel, pagava o seguro e não havia vendido nem transferido o veículo ao irmão. Para ele, tratava-se apenas de um empréstimo familiar por prazo limitado.
Leia Também
Emprestar o carro não significa automaticamente perder a cobertura
O simples fato de outra pessoa estar conduzindo um veículo segurado não permite concluir, isoladamente, que a indenização deve ser recusada. O ponto relevante é verificar o que foi informado na contratação, quais riscos estão cobertos e se houve alguma mudança que possa ser considerada relevante para o contrato.
A atual Lei nº 15.040/2024, que disciplina os contratos de seguro, determina que o proponente forneça as informações necessárias para a avaliação do risco conforme o questionário apresentado pela seguradora. A norma também trata do dever de comunicar um agravamento relevante do risco quando ele ocorrer durante a vigência do seguro.
Por isso, uma investigação pode buscar entender se o uso feito por Leandro representava apenas uma situação temporária ou se, na prática, houve uma alteração relevante em relação às informações consideradas quando a apólice foi contratada. Essa conclusão depende das condições específicas do seguro e das circunstâncias comprovadas.
Leia também: Morador troca vários eletrodomésticos após quedas frequentes de energia, mas defeito estava dentro da própria casa
Guilherme precisa explicar por que quase não dirigiu no período
A principal dúvida apresentada a Guilherme foi justamente a ausência de uso cotidiano do carro pelo proprietário. Ele explicou que passou a trabalhar em regime que permitia permanecer mais tempo em casa e que, como o irmão precisava de um veículo, decidiu ceder o automóvel temporariamente em vez de deixá-lo parado.
Para demonstrar sua versão, Guilherme separou mensagens trocadas com Leandro sobre a devolução do carro, comprovantes relacionados ao veículo e os documentos pedidos durante a regulação do sinistro. O objetivo era mostrar que nunca houve venda ou transferência informal e que ele continuava responsável pelo automóvel.
Investigação não significa que o sinistro já foi recusado
A abertura de uma análise mais detalhada não equivale, por si só, à negativa da cobertura. Pela Lei nº 15.040, a regulação do sinistro serve justamente para identificar as causas e os efeitos do evento comunicado e verificar os valores eventualmente devidos.
A legislação também prevê que pedidos de documentos complementares devem ser justificados e estabelece regras para os prazos de manifestação da seguradora. Se houver recusa, ela deve ser expressa e motivada, permitindo ao segurado conhecer a razão utilizada para negar o pagamento.
O que o proprietário deve fazer enquanto aguarda a decisão
Guilherme deve manter organizados a apólice, a proposta do seguro, o questionário preenchido na contratação, o registro do furto e as comunicações mantidas com a seguradora. Também é útil guardar elementos capazes de demonstrar por que Leandro estava com o carro e qual era o caráter temporário do empréstimo.
Se a seguradora reconhecer a cobertura, o processo seguirá para a liquidação da indenização conforme as condições contratadas. Caso exista uma negativa relacionada ao perfil de utilização ou ao empréstimo do veículo, Guilherme deverá analisar a justificativa apresentada, confrontá-la com a apólice e com as informações prestadas na contratação antes de decidir quais medidas adotar.