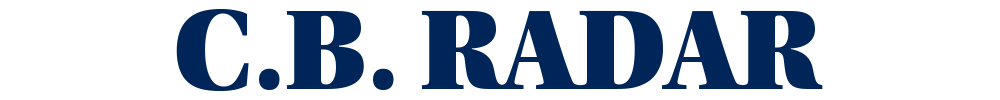

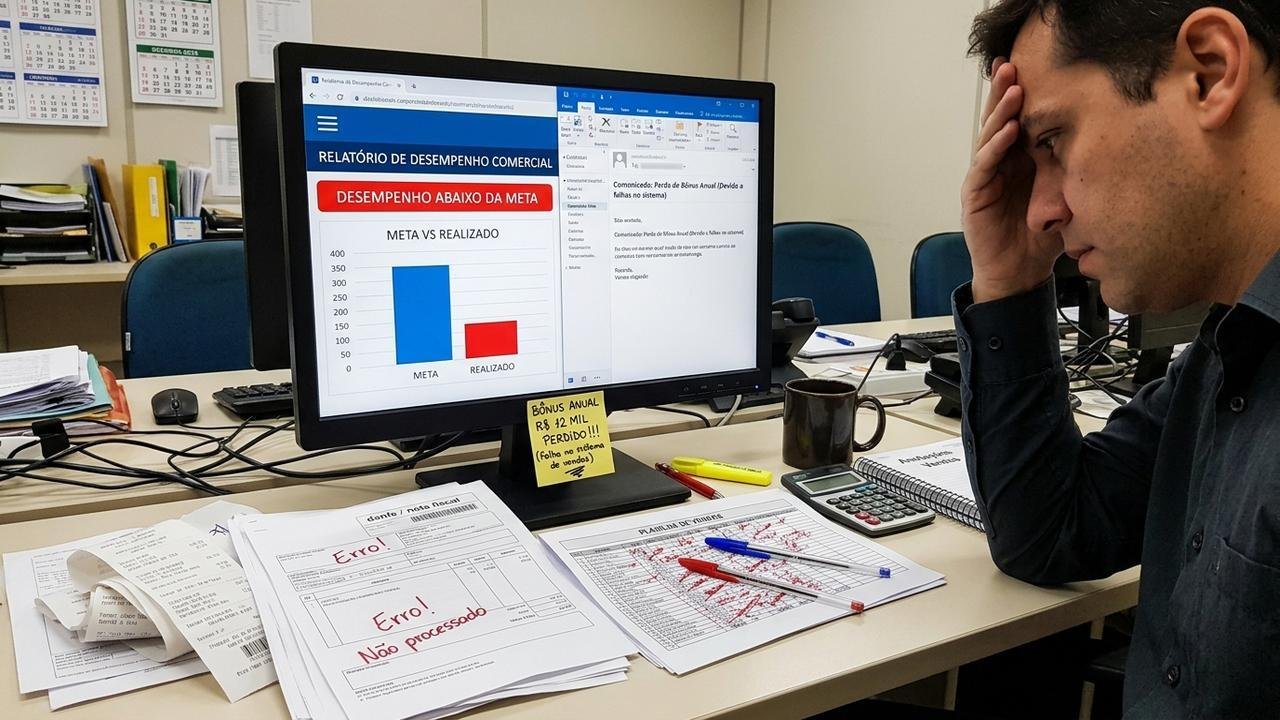
A vendedora Mariana perdeu um bônus anual de R$ 12 mil depois que um sistema automatizado da empresa classificou seu desempenho como insuficiente. Ao conferir os próprios registros, descobriu que parte das vendas realizadas durante o ano não havia sido contabilizada, levantando dúvidas sobre a validade da avaliação e o direito de receber a bonificação.
Mariana descobriu que suas vendas não apareciam no relatório da empresa
Mariana trabalhava no setor comercial de uma empresa que utilizava um sistema automatizado para acompanhar metas e calcular bonificações. Durante o ano, registrou pedidos, atendeu clientes e acompanhou negociações, acreditando que estava próxima de atingir o resultado necessário para receber o prêmio anual de R$ 12 mil.
Quando a empresa divulgou os resultados, porém, o sistema apontou desempenho abaixo da meta e retirou seu nome da lista de funcionários contemplados. Ao comparar o relatório com os comprovantes de pedidos e registros de atendimento, Mariana identificou vendas não contabilizadas. A descoberta trouxe uma questão: a empresa poderia negar o pagamento com base em informações possivelmente incorretas?
Leia também: Família compra sofá por R$ 11 mil e recebe peça com espuma mais fina que modelo experimentado no showroom
Empresa pode negar bônus quando o sistema aponta baixo desempenho?
O pagamento de bônus depende das regras estabelecidas pela empresa, do contrato de trabalho e de eventuais acordos coletivos. O artigo 457, parágrafo 4º, da CLT define prêmios como liberalidades concedidas pelo empregador em razão de desempenho superior ao normalmente esperado. Entretanto, nem toda bonificação chamada de prêmio possui necessariamente essa natureza jurídica.
Quando existe uma política de bonificação com critérios previamente definidos, o cumprimento das condições pode gerar o direito ao pagamento. Se Mariana comprovar que alcançou as metas e que o resultado negativo decorreu de falhas nos registros, poderá questionar a negativa. A empresa, por sua vez, poderá apresentar documentos que expliquem a apuração, inclusive eventuais cancelamentos de pedidos ou outras condições previstas no programa.
Leia Também
Lei permite questionar decisões tomadas por sistemas automatizados
A situação também pode envolver a Lei Geral de Proteção de Dados (LGPD). O artigo 20 da Lei nº 13.709/2018 assegura ao titular de dados pessoais o direito de solicitar a revisão de decisões tomadas unicamente com base em tratamento automatizado que afetem seus interesses, incluindo decisões destinadas a definir seu perfil profissional.
Além disso, o artigo 20, parágrafo 1º, determina que o controlador forneça, quando solicitado, informações claras e adequadas sobre os critérios e procedimentos utilizados na decisão automatizada, respeitados os segredos comercial e industrial. Assim, se a exclusão de Mariana do bônus tiver sido decidida exclusivamente pelo processamento automatizado de seus dados pessoais, ela poderá solicitar a revisão e esclarecimentos sobre a avaliação. A lei, contudo, não determina que toda revisão resulte no pagamento pretendido.
Quais documentos podem comprovar que as vendas foram ignoradas?
Para demonstrar uma possível falha, Mariana precisaria reunir elementos que permitissem comparar as vendas efetivamente realizadas com aquelas consideradas pelo sistema. Pedidos confirmados, notas fiscais, relatórios comerciais, mensagens profissionais e comprovantes de fechamento podem contribuir para reconstruir o desempenho durante o período de avaliação, desde que obtidos por meios lícitos e respeitadas as regras de proteção de dados.
Os critérios utilizados pela empresa também são relevantes. Uma venda registrada pode não representar necessariamente uma venda válida para o bônus, dependendo das condições estabelecidas para faturamento, pagamento ou cancelamento. Em eventual processo trabalhista, o artigo 818 da CLT trata da distribuição do ônus da prova, permitindo que a análise considere quais informações cada parte deve demonstrar e, nas hipóteses legais, a maior facilidade de obtenção dos documentos.
Mariana poderia cobrar os R$ 12 mil na Justiça do Trabalho?
Se a empresa não corrigir os registros e houver provas de que as condições para a bonificação foram cumpridas, Mariana poderá buscar o pagamento das diferenças pela via trabalhista. O resultado dependerá da natureza jurídica do bônus, das regras do programa e da comprovação das vendas desconsideradas. O simples fato de existir um erro no sistema não garante automaticamente o recebimento integral dos R$ 12 mil.
Há ainda uma diferença entre bonificações e comissões. O artigo 457, parágrafo 1º, da CLT estabelece que as comissões pagas pelo empregador integram o salário, enquanto o parágrafo 2º prevê tratamento distinto para os prêmios legalmente caracterizados. Se a parcela prometida for, na realidade, uma forma de remuneração por metas, sua classificação poderá ser discutida. Alterações contratuais prejudiciais também podem ser examinadas à luz do artigo 468 da CLT.
O que fazer quando uma avaliação automatizada prejudica o pagamento?
O primeiro caminho é solicitar formalmente à empresa a revisão dos resultados, apresentando as divergências encontradas e pedindo esclarecimentos sobre os critérios utilizados. É recomendável preservar os comprovantes das vendas, o regulamento da bonificação e as respostas recebidas. Se o problema permanecer, a trabalhadora poderá procurar o sindicato da categoria ou orientação jurídica especializada para avaliar seus direitos e os prazos aplicáveis.
Esta é uma história fictícia. Mariana, a empresa, o bônus de R$ 12 mil e as falhas apontadas no sistema são elementos criados exclusivamente para ilustrar uma situação envolvendo avaliações automatizadas e direitos trabalhistas. O contexto não representa um caso real nem uma decisão judicial. A aplicação das leis mencionadas depende das provas, das condições contratuais, do funcionamento do sistema e das circunstâncias específicas de cada relação de trabalho.