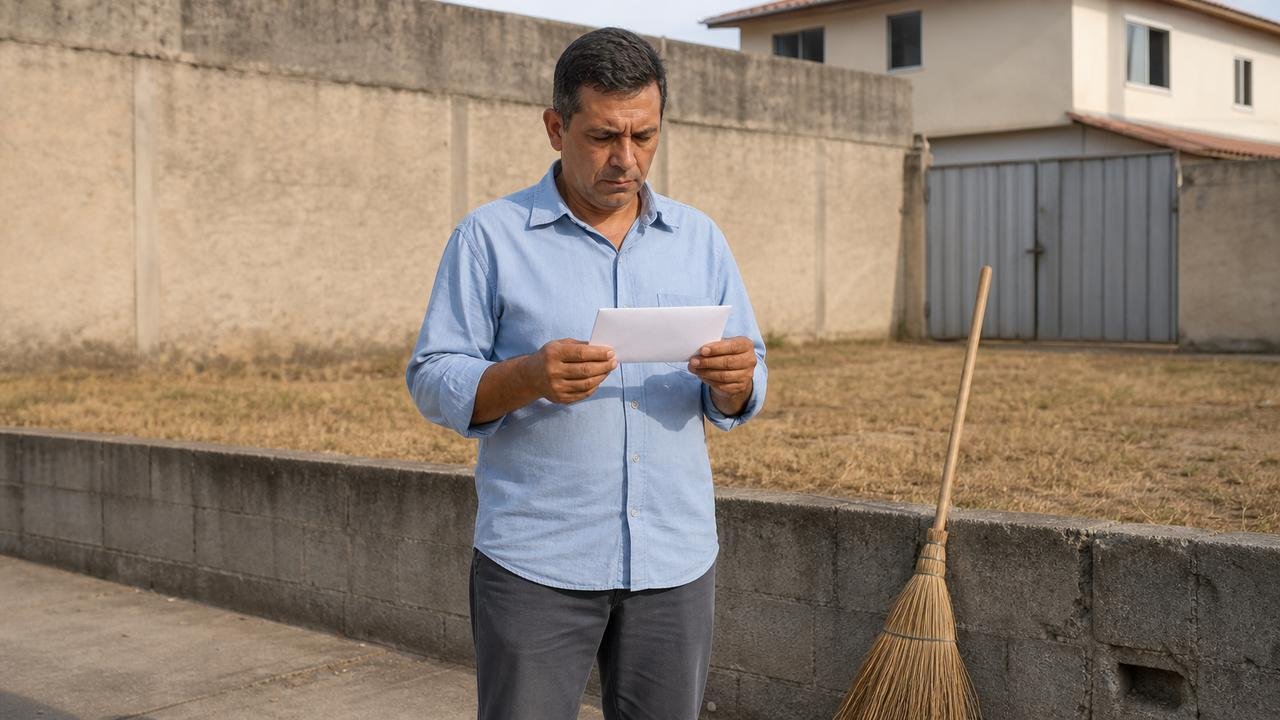
Numa terça-feira de setembro, Carlos, 53 anos, técnico de manutenção em São Paulo, varria a calçada do terreno baldio que comprara em 2015 quando um servidor da prefeitura pediu sua assinatura. O envelope informava que o lote, avaliado em R$ 380 mil, deveria receber aproveitamento adequado. Surpreso, ele guardou a vassoura e releu a palavra “desapropriação” três vezes.
O terreno vazio deixou de ser apenas uma reserva
Carlos havia comprado os 420 metros quadrados pensando em construir duas casas para aluguel, mas o projeto sempre ficava para o ano seguinte. Durante 11 anos, limitou-se a pagar o IPTU, cortar o mato e refazer o muro quando apareciam rachaduras. Na cabeça dele, manter os tributos em dia bastava para conservar o imóvel sem uso.
A região mudou nesse intervalo, ganhou transporte, comércio e prédios residenciais. O plano diretor municipal passou a tratar aquela área como prioritária para ocupação, e o lote foi enquadrado como solo urbano não edificado. A notificação exigia que Carlos protocolasse um projeto e explicava que a obrigação estava ligada à função social da propriedade, não ao tempo desde a compra.
Por que pagar o IPTU comum não resolveu?
No primeiro atendimento, Carlos levou carnês quitados e fotografias do terreno limpo. Ouviu que conservação e pagamento do imposto eram deveres diferentes do aproveitamento urbanístico exigido para imóveis alcançados pelo plano diretor e por lei municipal específica. Também descobriu que um terreno vazio não entra automaticamente no regime apenas por estar abandonado há muitos anos.
Ele tentou apresentar uma defesa de duas páginas dizendo que pretendia vender o lote, mas não juntou matrícula atualizada, cópia integral da notificação nem consulta de zoneamento. O pedido ficou pendente, e a atendente informou que a simples intenção de negociar não interromperia os prazos. Se vendesse, a obrigação seria transferida ao comprador sem reiniciar a contagem.
O que o Estatuto da Cidade determina?
A sequência está nos artigos 5º a 8º do Estatuto da Cidade (Lei 10.257/2001). Primeiro, o município pode exigir parcelamento, edificação ou utilização compulsórios de imóvel urbano não edificado, subutilizado ou não utilizado, desde que a área esteja prevista no plano diretor e exista lei municipal específica definindo condições e prazos.

O prazo para protocolar o projeto não pode ser inferior a um ano contado da notificação, e o início das obras deve ter prazo mínimo de dois anos após a aprovação. Se a obrigação não for cumprida, o artigo 7º permite elevar anualmente a alíquota do IPTU por cinco exercícios consecutivos, sem superar o dobro da alíquota anterior.
Quanto pode ser cobrado e quais documentos guardar?
O teto federal da alíquota é de 15% do valor venal, mas a progressão concreta depende da legislação do município. No caso imaginado de Carlos, se a alíquota chegasse ao limite e o valor venal permanecesse em R$ 380 mil, o imposto anual alcançaria R$ 57 mil. O teto não significa que toda notificação gere imediatamente essa cobrança.
- Guarde a notificação completa e registre a data exata do recebimento.
- Peça a matrícula atualizada para conferir se a notificação foi averbada no registro de imóveis.
- Obtenha o mapa da área atingida, a lei municipal específica e as regras do plano diretor.
- Protocole projeto, defesa ou pedido de revisão dentro do prazo indicado, conservando recibos e números de processo.
- Documente aprovações, licenças, cronogramas e o início efetivo das obras.
A quem recorrer se a prefeitura mantiver a cobrança?
Depois de reunir os papéis, Carlos voltou ao setor de desenvolvimento urbano e pediu acesso integral ao processo administrativo. Esse costuma ser o primeiro caminho, porque permite verificar o enquadramento do lote, a regularidade da notificação, os prazos e a memória de cálculo. Em São Paulo, há também uma orientação oficial sobre parcelamento, edificação e utilização compulsórios.
- Apresente defesa ou recurso ao órgão municipal indicado na própria notificação.
- Procure a ouvidoria da prefeitura se houver dificuldade de acesso ao processo ou ausência de resposta.
- Consulte a Defensoria Pública, quando preencher os critérios de atendimento, ou um advogado de direito urbanístico e tributário.
- Conteste a cobrança com documentos, sem simplesmente deixar os carnês vencerem.
A notificação abriu um prazo, não uma desapropriação imediata
Com auxílio técnico, Carlos contratou uma arquiteta, protocolou um projeto de construção dentro do período concedido e apresentou o comprovante no processo. A prefeitura registrou o protocolo e manteve o acompanhamento das etapas seguintes. O desfecho não apagou a obrigação: ele ainda precisava obter a aprovação e começar a obra no prazo aplicável para evitar a progressividade.
A desapropriação também não acontece cinco anos depois da primeira visita do servidor. Pelo artigo 8º do Estatuto da Cidade, ela poderá ser adotada após cinco anos de cobrança do IPTU progressivo sem cumprimento da obrigação, mediante títulos da dívida pública e observância do procedimento legal. Para quem recebe aviso semelhante, a providência prática é conferir o enquadramento e agir antes do primeiro prazo vencer.
Carlos e as demais pessoas mencionadas nesta história são personagens inventados. A situação reúne elementos de casos que se repetem em cidades brasileiras para mostrar como a notificação costuma chegar e em que momento as regras urbanísticas passam a produzir efeitos.