O gás natural pode ser produzido no Brasil, comercializado por empresas brasileiras e ainda ter seu preço influenciado por acontecimentos do outro lado do planeta. Isso ocorre porque quase todos os contratos de longo prazo analisados pela Empresa de Pesquisa Energética (EPE) em maio de 2026 utilizavam referências internacionais de preços.

O novo Caderno de Estudos sobre Preços de Gás Natural, elaborado pela instituição responsável por subsidiar o planejamento energético do país, indica que o petróleo Brent e o gás Henry Hub devem continuar entre os principais fatores de formação dos valores nacionais até 2036.

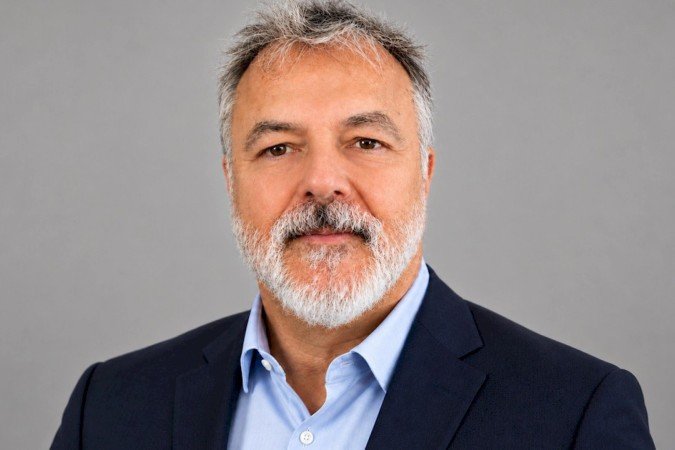
A relação entre oferta, infraestrutura e acesso ao mercado é um tema que acompanha a trajetória empresarial de Márcio Pinheiro. Com mais de duas décadas de experiência nos mercados de combustíveis e gás natural, sua trajetória profissional incluiu a criação da Logás, em 2005, empresa dedicada à logística e distribuição de gás natural comprimido (GNC). A experiência com esse segmento permitiu acompanhar, na prática, os desafios de levar gás natural a mercados consumidores localizados fora do alcance econômico da infraestrutura convencional de gasodutos.
Para Pinheiro, a dependência externa deve permanecer no curto e no médio prazo, ainda que o Brasil avance na produção doméstica. “O país possui reservas e projetos capazes de ampliar a oferta, mas o preço continuará sensível ao mercado internacional enquanto os contratos estiverem vinculados a referências externas. Produzir mais ajuda, porém a competitividade depende de infraestrutura, concorrência e condições comerciais”, afirma.
O Brent representa a cotação internacional do petróleo e aparece como o principal indexador dos contratos brasileiros. O Henry Hub, referência para o gás negociado nos Estados Unidos, também integra parte das fórmulas de precificação. Na prática, guerras, restrições comerciais, interrupções logísticas e oscilações de oferta no exterior podem repercutir no custo pago por indústrias e distribuidoras dentro do Brasil.
A EPE estima que o preço médio do gás entregue nos pontos de entrada das redes de distribuição, os chamados citygates, registre um pico em 2026, pressionado pela elevação das cotações internacionais em meio a conflitos geopolíticos. O estudo trabalha com uma possível redução em 2027, caso as tensões diminuam.
A partir de 2030, a projeção aponta relativa estabilidade, com leve tendência de alta, até alcançar patamares próximos de US$ 11 por milhão de BTU (Unidade Térmica Britânica) ao fim do período analisado. As estimativas não incluem impostos nem as margens cobradas pelas distribuidoras.
Essas trajetórias podem mudar conforme a conjuntura internacional. Conflitos em regiões produtoras afetam o transporte marítimo de gás natural liquefeito, aumentam a disputa por cargas disponíveis e elevam a volatilidade. Mesmo quando o Brasil não depende diretamente de determinado fornecedor, a competição global altera as referências utilizadas nos contratos nacionais.
A produção brasileira, porém, ganha espaço na equação. As unidades instaladas no Complexo de Energias Boaventura, no Rio de Janeiro, possuem capacidade para processar 21 milhões de metros cúbicos por dia. Novos projetos de produção offshore também são esperados a partir de 2028. O aumento da oferta interna pode fortalecer a segurança energética e ampliar as alternativas de fornecimento, desde que o gás consiga chegar aos principais centros consumidores.
Esse avanço exige investimentos em escoamento, processamento e transporte. Uma reserva localizada no mar tem efeito limitado sobre os preços se faltarem gasodutos, unidades de processamento ou conexão com a malha integrada. Diferenças de infraestrutura entre as regiões ainda dificultam a formação de um mercado nacional mais conectado e competitivo.
Para Pinheiro, a infraestrutura disponível é parte essencial dessa equação, porque o aumento da produção doméstica tende a produzir efeitos diferentes entre as regiões, dependendo da capacidade de processamento, transporte e distribuição e das condições de acesso aos mercados consumidores.
“A autonomia energética não depende apenas do volume retirado dos campos. É preciso criar condições para processar, transportar e negociar esse gás com eficiência. Sem essa estrutura, parte da oferta brasileira pode permanecer distante de quem precisa consumir”, explica Pinheiro.
O aumento do número de fornecedores e a abertura gradual do mercado podem reduzir parte da exposição. A EPE identificou queda da participação da Petrobras na comercialização em 2025, além do crescimento de operações de curto prazo com preços inferiores aos observados em alguns contratos extensos. Mais concorrência, transparência e variedade de modelos de contratação tendem a melhorar a capacidade de negociação dos compradores.
Na avaliação de Pinheiro, portanto, ampliar a produção nacional é apenas uma parte da equação. A competitividade do gás também depende da existência de infraestrutura adequada e de condições eficientes para que a oferta alcance os diferentes mercados consumidores.
A discussão tem impacto direto sobre setores como siderurgia, cerâmica, fertilizantes, refino, transporte e geração termelétrica. Para essas atividades, o gás representa uma parcela relevante dos custos, e uma oscilação inesperada pode alterar planos de produção e investimento.
Pelas condições atuais, as referências externas devem continuar presentes na formação dos preços brasileiros durante a próxima década. O peso dessa dependência poderá diminuir à medida que a oferta doméstica avance e encontre uma infraestrutura capaz de levá-la ao mercado.