
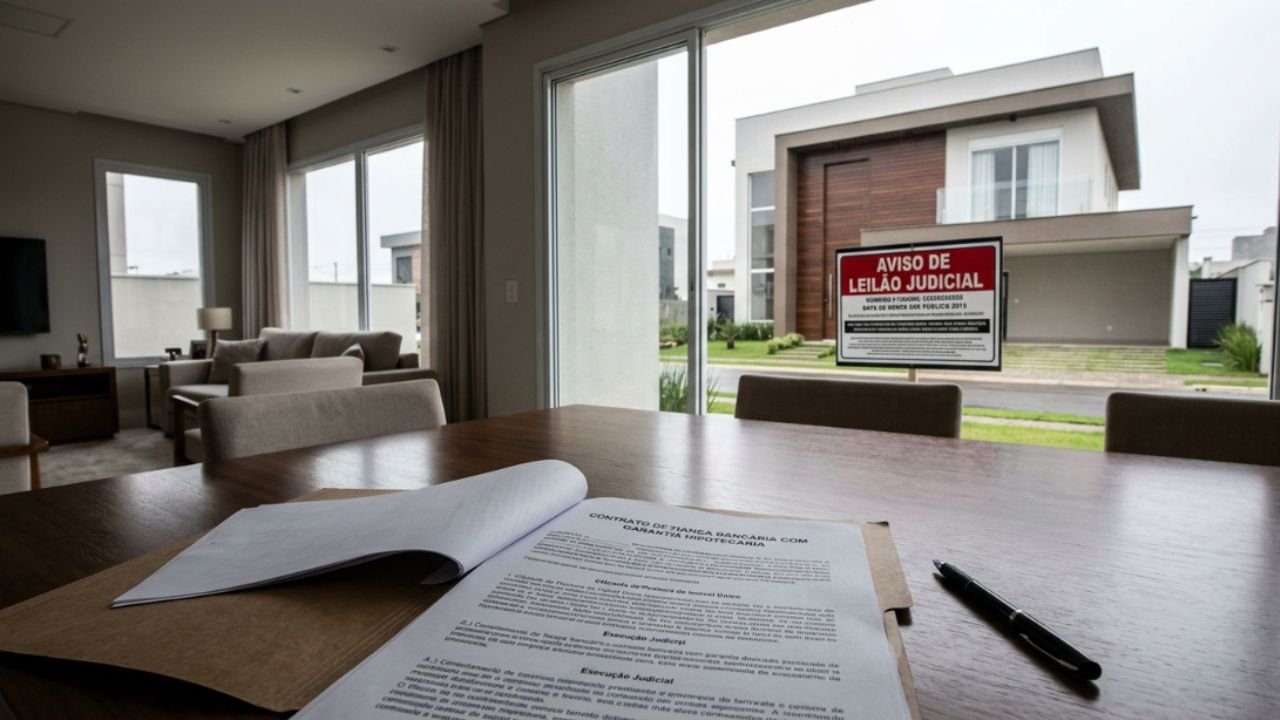
O aposentado Seu Geraldo aceitou assinar como fiador de aluguel comercial para viabilizar a abertura de uma loja para um amigo de infância. O empreendimento encerrou as atividades em oito meses deixando um débito acumulado de R$ 45 mil, e a Justiça autorizou a penhora do seu único imóvel. A história é fictícia, mas ilustra como o ordenamento jurídico brasileiro trata a responsabilidade de quem presta fiança.
Como começou a decisão de Seu Geraldo de ajudar o amigo no contrato?
Seu Geraldo trabalhou por mais de quatro décadas até conseguir quitar a casa própria onde pretendia passar a aposentadoria com tranquilidade. Sensibilizado pelos planos de um amigo próximo que precisava de um avalista para abrir uma loja, ele concordou em assinar os papéis como fiador no contrato de locação.
O gesto solidário parecia simples na época, pois o aposentado acreditava que sua única propriedade estaria protegida caso ocorresse algum imprevisto comercial. Afinal, a moradia da família é considerada um direito fundamental no cotidiano do cidadão brasileiro.
O que aconteceu quando a dívida de R$ 45 mil chegou aos tribunais?
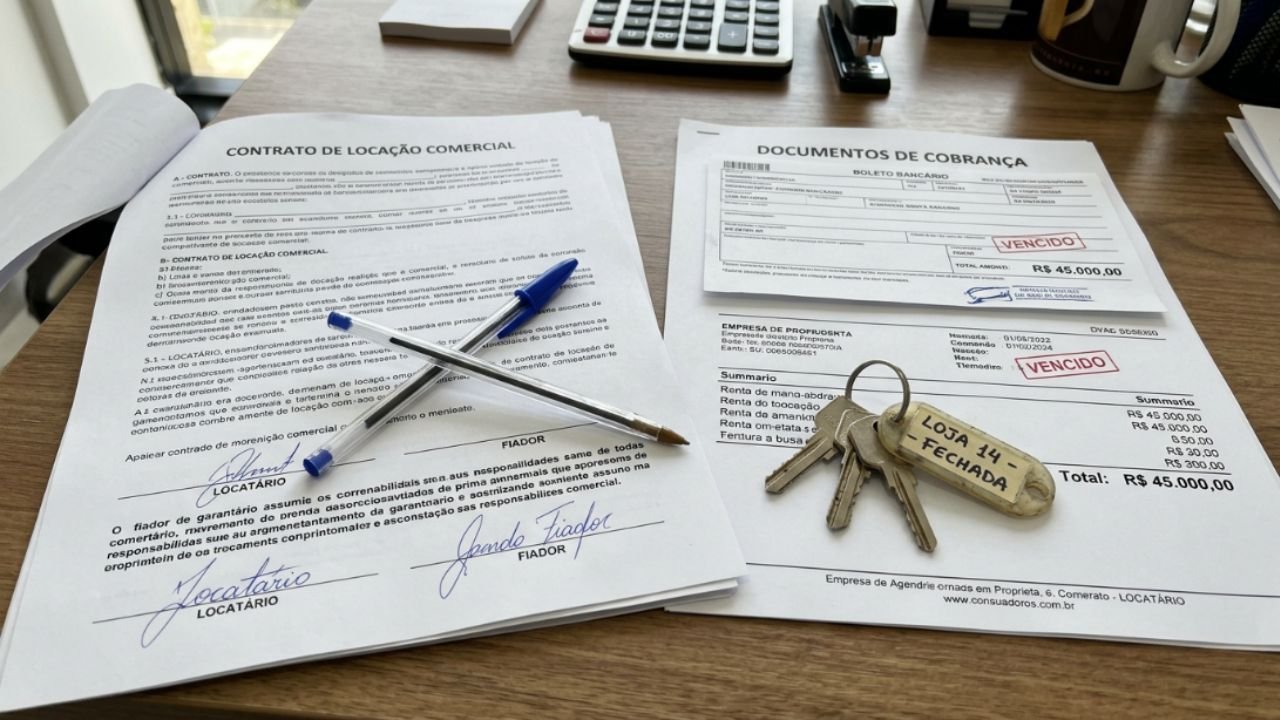
As vendas da loja ficaram muito abaixo do esperado e o estabelecimento fechou as portas em apenas oito meses de funcionamento. O proprietário do imóvel comercial acionou a Justiça para cobrar aluguéis atrasados e encargos que somavam R$ 45 mil.
Como o inquilino principal não possuía valores em conta bancária nem bens em seu nome, a execução caiu sobre o patrimônio do fiador. Seu Geraldo foi surpreendido por uma notificação judicial informando que a sua residência seria levada a leilão para quitar o débito.
Afinal, o que a lei brasileira estabelece sobre a penhora do imóvel do fiador?
A regra geral do direito brasileiro protege a moradia do devedor contra execuções por meio da chamada impenhorabilidade. No entanto, a Lei 8.009/1990 traz exceções explícitas a essa garantia em seu texto legal.
Leia Também
O texto legal determina que a proteção do bem de família não é absoluta e não se aplica aos processos movidos por obrigação decorrente de fiança concedida em contrato de locação. Dessa forma, mesmo sendo o único imóvel do aposentado, o bem pode ser penhorado judicialmente.

Por que a proteção do bem de família cai no caso de garantia locatícia?
A inclusão dessa exceção ocorreu por meio da Lei 8.245/1991, conhecida como a Lei do Inquilinato, para dar segurança jurídica ao mercado imobiliário. Sem uma garantia sólida, os proprietários teriam receio de alugar seus imóveis, o que encareceria os contratos no país.
O Supremo Tribunal Federal e o Superior Tribunal de Justiça já pacificaram o entendimento de que a penhora do único imóvel do fiador é válida tanto na locação residencial quanto na locação comercial. A decisão prioriza a livre iniciativa e a validade das garantias firmadas em contrato.
O que muda quando comparamos a situação do fiador com o que a lei estabelece?
A diferença entre a atitude de Seu Geraldo e a conduta recomendada para assinar um contrato não está na intenção de ajudar, mas no conhecimento prévio das obrigações assumidas.
A comparação entre o comportamento do aposentado e o regramento jurídico fica clara na tabela:
| Etapa | O que Seu Geraldo fez | O que a lei exige |
|---|---|---|
| Assinatura do contrato Aceite da garantia | Assinou como fiador sem verificar os riscos envolvidos | Exige assinatura formal e outorga conjugal se for casado |
| Garantia patrimonial Execução da dívida | Ofereceu seu único imóvel confiando no sucesso do amigo | Vincula todo o patrimônio do fiador ao débito do inquilino |
| Proteção do imóvel Alegação do bem de família | Acreditava que a residência estaria imune a cobranças | Sujeita o único imóvel do fiador à penhora por débitos |
| Cobrança judicial Pagamento do débito | Invocou a impenhorabilidade após receber a notificação | Determina o leilão do bem para quitar a dívida acumulada |
As normas existem para punir quem tenta ajudar ou para proteger os contratos?
As regras sobre fiança não foram criadas para punir atos de boa-vontade, mas para garantir que os compromissos assumidos em documento tenham eficácia prática. Conforme prevê o Código Civil brasileiro, a fiança é uma obrigação acessória em que uma pessoa garante satisfazer o credor se o devedor não o fizer.
Quando uma pessoa aceita ser fiadora, ela assume voluntariamente o risco com todo o seu patrimônio. Essa exigência legal evita que dívidas fiquem sem pagamento e mantém a credibilidade das relações comerciais no mercado imobiliário.