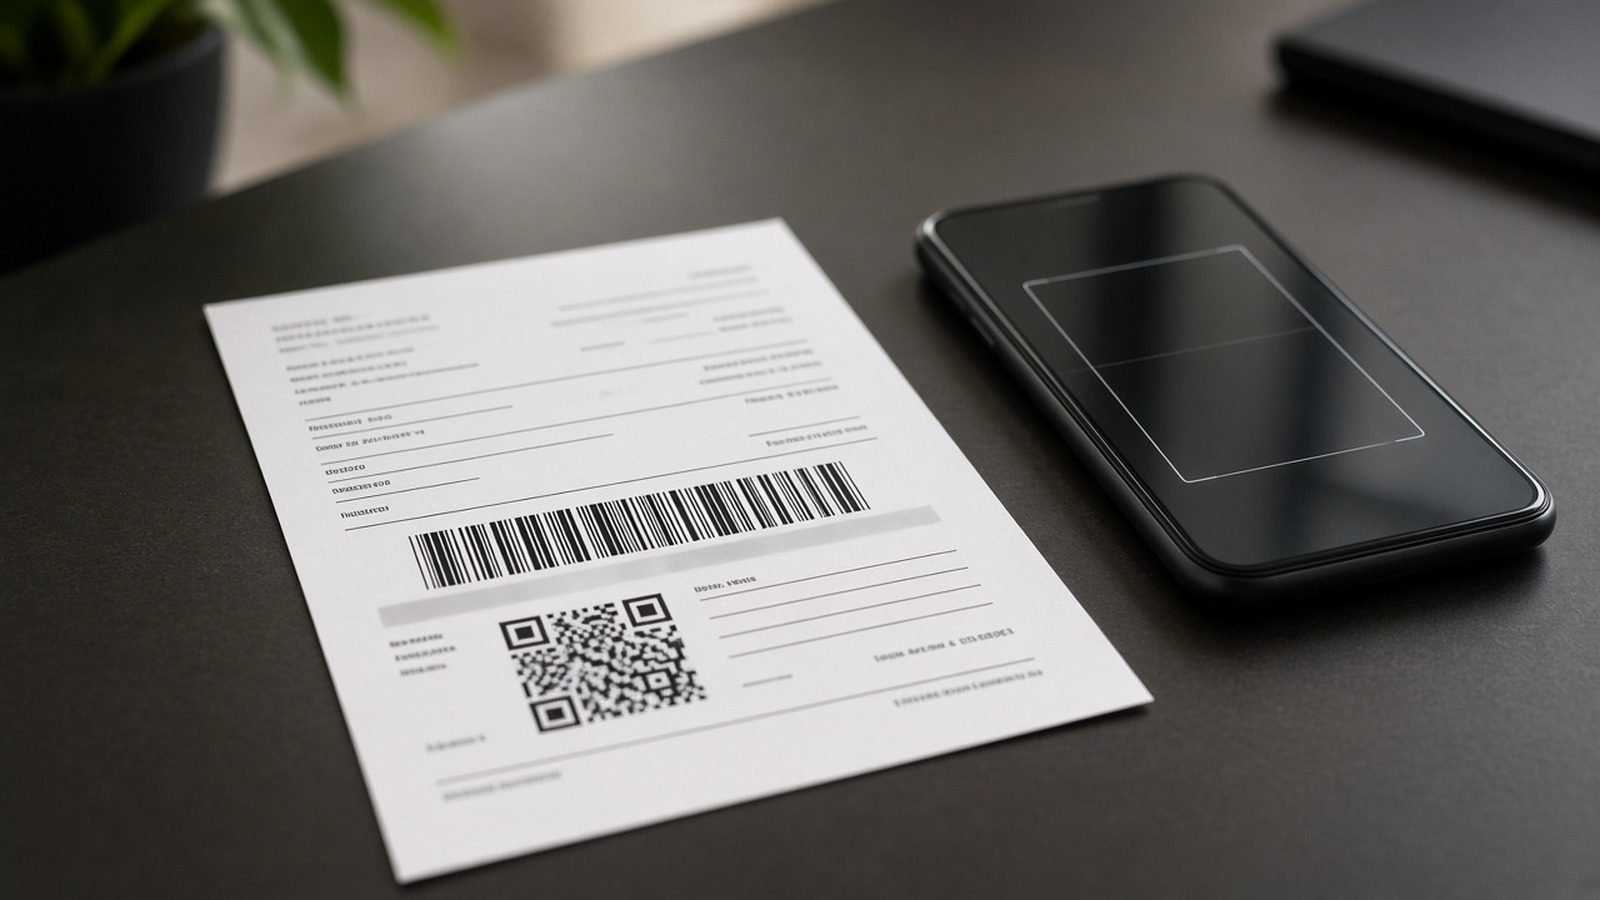
Bancos e instituições de pagamento que emitem cobranças poderão entregar ao cliente, desde o dia 1º de fevereiro de 2027, um único documento com duas formas de pagar: o código de barras do boleto e o QR Code do Pix. O Banco Central batizou o formato de cobrança híbrida e o incluiu no regulamento do Pix pela Resolução BCB nº 587, assinada em 18 de setembro e publicada no Diário Oficial em 21 de setembro de 2026.
O boleto com QR Code Pix não será obrigatório. A norma deixa a oferta a critério da instituição que recebe o dinheiro em nome do credor, de modo que nem toda conta de luz, mensalidade ou fatura vai chegar com o quadradinho impresso. O boleto tradicional continua existindo, e a data de fevereiro não foi adiada até esta publicação.
Pagou pelo código de barras, o QR Code perde a validade
A regra central trata do que acontece depois do pagamento. Se o cliente quitar a cobrança híbrida pelo código de barras, o parágrafo 7º do novo artigo 11-AA manda a instituição do recebedor providenciar o cancelamento do Pix Cobrança ligado àquele documento. O artigo 39, que lista os motivos para rejeitar uma transação Pix, ganhou um inciso só para isso: o Pix é recusado quando a cobrança já tiver sido paga pela via do boleto.
Na prática, funciona assim. Uma conta de R$ 100 com vencimento chega com as duas opções. O pagador usa o código de barras no aplicativo do banco. A partir daí, o QR Code impresso naquele papel deixa de servir para pagar a mesma dívida, e uma segunda tentativa pelo Pix deve ser barrada. (O valor é só um exemplo, sem relação com nenhuma cobrança real.)
No caminho inverso, a resolução é menos detalhada. Para quem paga primeiro pelo Pix, o texto não diz que o boleto será desativado. O parágrafo 6º exige apenas que a instituição organize a operação para manter as informações consistentes entre os dois sistemas e evitar pagamentos indevidos ou em duplicidade. Os procedimentos operacionais ficarão no Manual de Fluxos do Processo de Efetivação do Pix e no manual de requisitos de experiência do usuário, como prevê o artigo 11-B.
Devolução em até 24 horas, com dinheiro da própria instituição
O Banco Central previu a falha. Se o boleto já tiver sido pago e, mesmo assim, o Pix daquela cobrança for liquidado, o artigo 41-A, parágrafo 3º, obriga a instituição do recebedor a devolver o valor inteiro ao pagador em até 24 horas depois da liquidação do Pix, usando recursos próprios.
Leia Também

Esse detalhe pesa para o consumidor. A regra geral do regulamento diz que a devolução de um Pix parte do recebedor, por iniciativa dele ou a pedido de quem pagou. Na cobrança híbrida paga em dobro, a norma abre uma exceção expressa: quem devolve é a instituição, sem depender da boa vontade da empresa credora.
O prazo de 24 horas, porém, vale para uma situação específica: o Pix liquidado quando a obrigação já estava quitada pelo boleto. A resolução não estende essa devolução automática a qualquer pagamento duplicado, nem a outros produtos do Pix.
Com código de barras e QR Code no mesmo papel, pagar duas vezes deixa de ser hipótese remota. A regra põe o custo da falha em quem opera o sistema, e não em quem paga a conta.
Quais cobranças podem ter boleto com QR Code do Pix
O alcance é mais estreito do que o nome sugere. Pelo artigo 11-AA, a cobrança híbrida vale apenas para o Pix Cobrança com vencimento, aquele com data para pagar, e só para duas espécies de boleto:
- o boleto de cobrança comum;
- o boleto de cobrança dinâmico, desde que não esteja vinculado a ativo financeiro escriturado, registrado ou depositado em sistemas autorizados pelo Banco Central.
Há outra exigência: a instituição que recebe o Pix em nome do credor tem de ser a mesma que emitiu o boleto. Uma empresa que emite boletos por um banco e recebe Pix por outro não poderá juntar as duas coisas no mesmo documento.
A reportagem do Diário do Comércio sobre o pacote de mudanças no Pix acrescenta que boletos de proposta, de depósito e de aporte ficaram fora da cobrança híbrida.
Para o boleto dinâmico que acaba vinculado a um ativo financeiro depois de emitido, a norma também manda cancelar o Pix. Se esse cancelamento falhar e o Pix for pago, a instituição precisa garantir, com recursos próprios, que o valor integral chegue ao beneficiário do boleto. Esse caso interessa mais a empresas e investidores do que à conta doméstica.
O que continua igual e onde ler a regra
O boleto segue regido pela Resolução BCB nº 443, de dezembro de 2024, citada pela própria norma nova. Quem prefere pagar só pelo código de barras não precisa mudar nada, e quem recebe um boleto sem QR Code não está diante de cobrança irregular, já que a oferta é facultativa. A resolução também não descreve punição específica para a instituição que descumprir as regras da cobrança híbrida.
A resolução não trata de documentos falsificados. Boletos forjados continuam circulando, como no caso do boleto de financiamento recebido pelo WhatsApp que se revelou golpe, e a discussão sobre quem responde pelo prejuízo não muda com a norma, como mostra o caso do consumidor que pagou um boleto gerado em site clonado de loja.
Quem quiser ler os artigos citados aqui encontra a íntegra no ato normativo publicado pelo Banco Central, com os artigos 11-AA, 39 e 41-A na redação nova. Dúvidas sobre uma cobrança específica cabem à instituição que emitiu o boleto. Se a resposta não vier, a queixa contra banco ou instituição de pagamento pode ser registrada na área de reclamações do portal do BC.