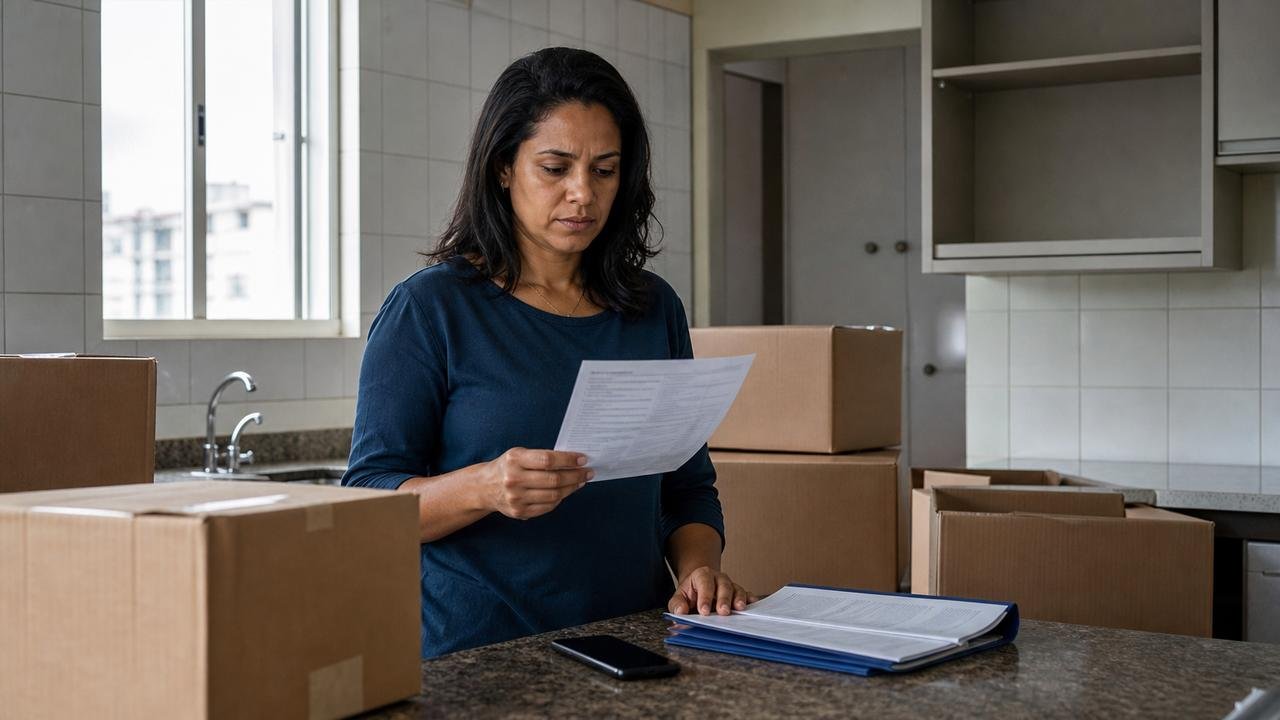
Numa terça-feira de maio de 2026, Renata chegou ao imóvel recém-alugado em Campinas e encontrou a cozinha ainda tomada por caixas. A professora de 38 anos esperava os armários que havia encomendado dois meses antes, mas o prazo já terminara. Ao tentar confirmar a montagem, percebeu que o telefone da loja não completava chamadas. Naquela tarde, descobriu que as portas estavam fechadas.
O projeto começou com prazo e parcelas definidos
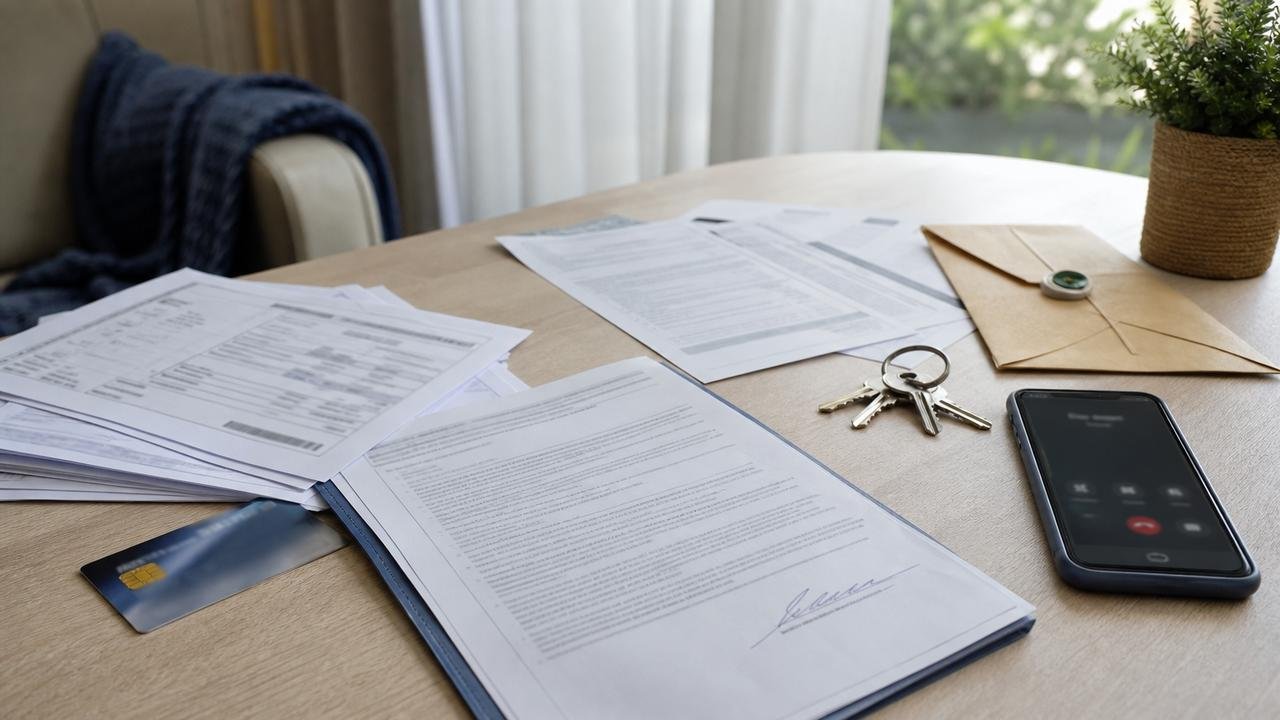
Renata havia contratado os móveis planejados em 3 de março, depois de conferir medidas, desenhos e amostras no estabelecimento. O contrato previa entrega e instalação em 45 dias úteis, pelo preço total de R$ 6.500. O pagamento foi dividido em dez parcelas de R$ 650 no cartão, e ela guardou o pedido, o comprovante da transação e a cópia do projeto.
Paulo, eletricista de 41 anos e também morador de Campinas, acompanhou a contratação e reorganizou tomadas antes da montagem. Três parcelas já tinham aparecido nas faturas quando a data prometida passou sem qualquer agendamento. A loja respondia que a produção estava na etapa final, mas nunca apresentava uma nova data por escrito nem informava onde os módulos estavam sendo fabricados.
A loja sumiu e a cobrança continuou
Depois de encontrar o salão vazio, Renata fotografou a fachada, conversou com o responsável pelo imóvel e enviou mensagens aos contatos usados durante a venda. O correio eletrônico retornou uma mensagem de erro, enquanto o número de atendimento permaneceu desligado. Ela chamou a situação de falência da loja, embora o simples fechamento do ponto comercial não significasse que uma falência tivesse sido decretada judicialmente.
A operadora de cartão de crédito recebeu a contestação 12 dias antes do vencimento seguinte, com contrato, faturas, fotos e mensagens anexadas. Mesmo assim, o primeiro atendente classificou o caso como desacordo comercial e disse que apenas o estabelecimento poderia autorizar o estorno de parcelas. Renata registrou o protocolo, procurou o Procon e pediu a suspensão das sete parcelas de R$ 650 ainda não vencidas.
O que o Código de Defesa do Consumidor prevê?
O artigo 35 do Código de Defesa do Consumidor (Lei 8.078/1990) permite ao cliente escolher entre exigir o cumprimento da oferta, aceitar produto equivalente ou rescindir o contrato. Na rescisão, a norma prevê restituição do que foi antecipado, com atualização, além de eventuais perdas e danos comprovadas. O texto oficial pode ser consultado no Código de Defesa do Consumidor publicado pelo Planalto.
Leia Também
Para compras no cartão, o artigo 54-G, inciso I, também proíbe a cobrança do valor contestado enquanto a controvérsia não for adequadamente resolvida, desde que a administradora seja avisada pelo menos 10 dias antes do vencimento da fatura. A regra autoriza o pagamento da parte não discutida. Isso não torna toda suspensão automática, pois a documentação, o momento da contestação e o papel da operadora serão analisados em cada caso.
Quais pedidos e documentos fazem diferença?
Renata não pediu o cancelamento do cartão inteiro nem deixou a fatura completa sem pagamento. Ela identificou a compra, separou as prestações discutidas e continuou pagando os demais gastos. Para demonstrar o descumprimento e pedir o estorno de parcelas ou a interrupção das cobranças futuras, reuniu documentos que ligavam o pagamento ao produto não entregue:
- contrato, orçamento, projeto e pedido com a descrição dos móveis;
- comprovante da compra e faturas com cada parcela lançada;
- mensagens sobre o prazo, tentativas de contato e protocolos da operadora;
- fotos do estabelecimento fechado e registros da ausência de entrega.
Quando o atendimento comum não resolve
Com a negativa inicial, Renata precisava produzir um histórico verificável antes de recorrer à Justiça. Ela enviou a reclamação à ouvidoria da instituição e procurou o Procon de sua cidade. Também verificou os canais públicos disponíveis, pois uma resposta administrativa pode resolver a cobrança ou servir como prova de que a operadora foi informada sobre o problema.
- acionar o SAC e, depois, a ouvidoria da operadora de cartão de crédito;
- registrar reclamação no Procon com contrato, faturas e protocolos;
- usar o Consumidor.gov.br, se a empresa participar da plataforma, onde o prazo de resposta é de até dez dias;
- buscar o Juizado Especial Cível, a Defensoria Pública ou um advogado quando a cobrança persistir.
A ordem judicial interrompeu as parcelas futuras
Na ação, Renata apresentou os documentos e pediu uma medida urgente para impedir que o prejuízo aumentasse mês a mês. O juiz considerou a ausência de entrega, o fechamento do estabelecimento e a contestação formal feita à operadora. A decisão determinou que as sete prestações futuras fossem retiradas das faturas e proibiu cobrança ou negativação relacionada à parte discutida enquanto o processo avançava.
As três parcelas já pagas, que somavam R$ 1.950, permaneceram em discussão separada para definição da restituição e dos responsáveis. O caso mostra que o consumidor não deve apenas abandonar o pagamento da fatura: precisa contestar valores específicos, preservar provas e pagar o restante não questionado. Se houver falência judicial de fato, a Defensoria ou um advogado também poderá orientar sobre a habilitação do crédito.
Renata e Paulo foram criados para contar esta história e não correspondem a pessoas reais. A situação reúne problemas que se repetem quando uma loja fecha antes da entrega, com o objetivo de mostrar como a cobrança aparece e quais caminhos a norma oferece ao consumidor.