Seu Antônio juntou economias por meses para antecipar o contrato do carro e transferiu R$ 20 mil ao receber o boleto pelo WhatsApp. A felicidade virou desespero ao notar que o documento era uma fraude no financiamento, mas a Justiça obrigou a financeira a dar baixa na dívida. A história é fictícia, mas ilustra por que a lei brasileira não permite que o banco jogue a culpa no cliente quando os dados vazam.
Como começou o pesadelo financeiro de Antônio?
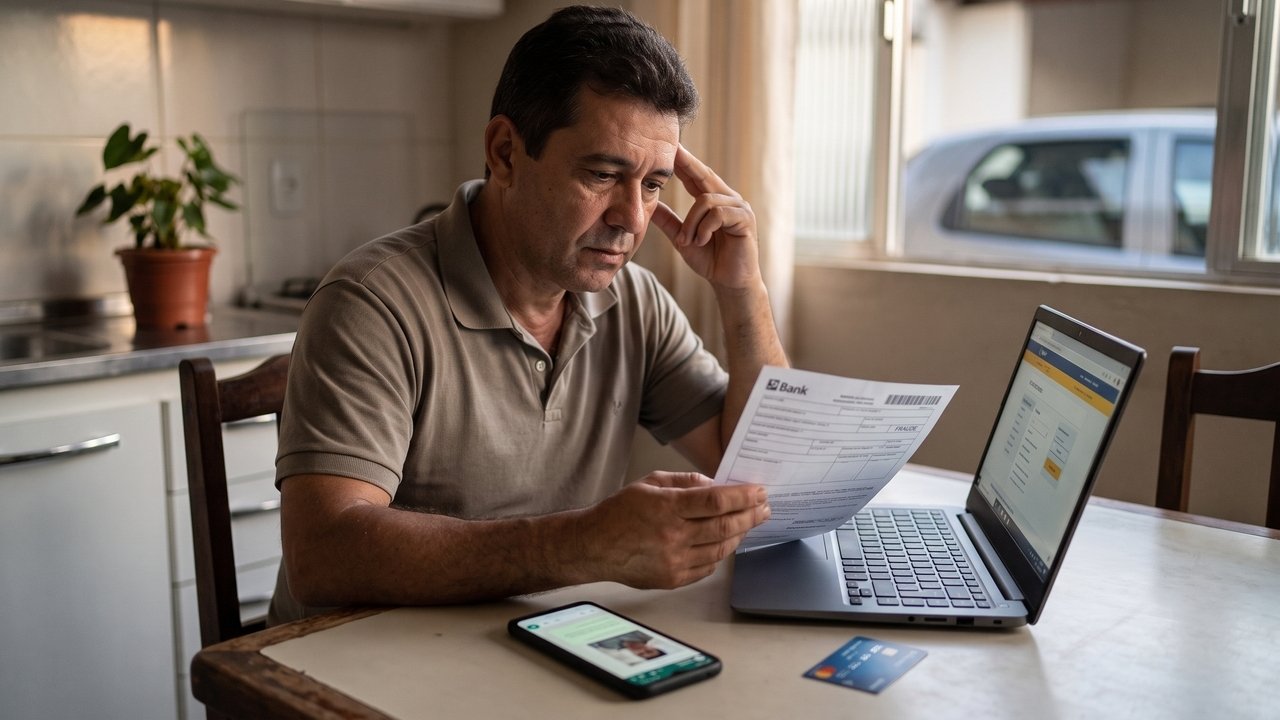
Durante anos, Antônio trabalhou dobrado para realizar o sonho de quitar o veículo da família antes do prazo. Após solicitar a antecipação no aplicativo oficial, ele recebeu uma mensagem de um suposto gerente que sabia o número do contrato, o valor exato das parcelas e seu CPF.
A abordagem parecia profissional e impecável. O fraudador enviou um boleto bancário com a logomarca autêntica e os dados corretos do veículo. Confiando na precisão daquelas informações restritas, o trabalhador fez a transferência de R$ 20 mil sem desconfiar da emboscada cibernética.
O que aconteceu quando ele percebeu o desvio?
A sensação de alívio durou apenas até o mês seguinte, quando o banco oficial cobrou a parcela que supostamente já estava paga. Ao ligar para o atendimento, Antônio descobriu que o dinheiro havia parado na conta de um laranja e que a instituição se recusava a cancelar o débito.
A financeira alegou que a culpa era exclusiva da vítima por não conferir o recebedor final. No entanto, o morador buscou o Tribunal de Justiça, que concedeu uma ordem imediata, mandando o banco reconhecer o pagamento e entregar o documento de quitação do carro.
Mas, afinal, o que o Código de Defesa do Consumidor diz sobre vazamentos?
No Brasil, as instituições que guardam dinheiro respondem pelos danos causados pelas falhas no seu sistema. O Código de Defesa do Consumidor determina que o fornecedor responde independentemente de culpa quando o cliente sofre um prejuízo ligado ao negócio.
Essa blindagem garante a chamada responsabilidade objetiva. Se os golpistas tinham o número do contrato e o valor da dívida, significa que houve um furo no cofre digital do banco. O cidadão comum não pode pagar a conta por essa vulnerabilidade técnica.
Por que o banco não pode culpar o cliente nesse caso específico?
O Judiciário entende que o crime só funcionou porque os fraudadores usaram informações que deveriam ser secretas. Para consolidar essa proteção, foi criada a Súmula 479 do STJ, que obriga os bancos a indenizarem fraudes praticadas por terceiros decorrentes da operação bancária.
Esse cenário é chamado de fortuito interno, um risco natural da atividade. Os requisitos para que a empresa seja responsabilizada são diretos:
A legislação existe para proteger o cliente desatento?
A regra não serve para premiar o descuido, mas para equilibrar forças numa relação em que o cidadão é a parte mais fraca. A Constituição Federal prevê a defesa do consumidor, porque ninguém tem recursos para auditar a segurança cibernética de um banco antes de pagar uma conta.
Se o sistema financeiro lucra com a digitalização dos serviços, ele também precisa arcar com os riscos dessa tecnologia. Quando o vazamento de um dado restrito vira a isca para o golpe, a culpa pelo erro de validação migra da vítima para o gestor do sistema.
O que muda quando comparamos o golpe com o caminho seguro?
A diferença entre o desespero inicial de Antônio e o alívio judicial não está na sorte, mas no rastreio da origem da falha. O erro do cliente foi induzido por uma quebra de segurança que fugia totalmente do seu controle.
A comparação entre a armadilha em que o personagem caiu e o que a lei entende como correto fica clara na tabela:
O que se aprende com a história de Antônio?
A história de Antônio é fictícia, mas a angústia que ele sofreu é a realidade de milhares de brasileiros alvos de quadrilhas digitais. A vontade dele de honrar o compromisso não era o problema da situação. O erro central foi estrutural: um sistema que permitiu que dados invioláveis chegassem às mãos de criminosos, criando uma ilusão perfeita de confiança.
Quem realmente quer antecipar parcelas com segurança precisa seguir esse roteiro: o primeiro passo é ignorar qualquer boleto enviado por redes sociais, mesmo que o remetente saiba todos os seus dados. Depois, acesse exclusivamente o aplicativo oficial do banco para gerar o código de barras por conta própria. Confira sempre se o beneficiário final é o CNPJ exato da instituição antes de digitar a senha. É um nível de desconfiança cansativo. Mas é o que separa a quitação do seu sonho de uma dolorosa batalha nos tribunais.