
Marcelo emprestou dinheiro ao primo André para comprar um carro, confiando que receberia tudo de volta. Anos depois, sem contrato assinado e com várias promessas não cumpridas, descobriu que cobrar uma dívida familiar pode ser mais complicado do que parece.
O empréstimo que virou problema de família
Na história fictícia, Marcelo decidiu ajudar André quando o primo encontrou um carro que desejava comprar, mas não tinha todo o dinheiro. A combinação foi feita numa conversa entre familiares, sem documento ou assinatura. André prometeu devolver o valor aos poucos, e Marcelo aceitou por confiar na palavra do primo.
Os primeiros meses passaram sem pagamento. Quando Marcelo perguntava pelo dinheiro, André dizia que estava enfrentando dificuldades e prometia acertar tudo depois. Com o passar dos anos, as desculpas continuaram. Marcelo percebeu que tinha comprovantes de transferência e mensagens antigas, mas nenhum contrato que estabelecesse o valor e a data de devolução.
Emprestar dinheiro sem contrato dá direito de cobrar?
Sim. A ausência de contrato escrito não significa que o empréstimo deixou de existir. O artigo 107 do Código Civil estabelece que uma declaração de vontade não depende de forma especial, salvo quando a lei exigir. Já o artigo 586 trata do empréstimo de dinheiro, chamado juridicamente de mútuo, e da obrigação de devolver o que foi recebido.
O desafio está em demonstrar que o dinheiro foi realmente emprestado, e não dado como presente ou ajuda sem obrigação de restituição. Marcelo precisa reunir elementos que comprovem o acordo de devolução. A existência da dívida e suas condições serão avaliadas conforme as provas apresentadas.
Leia Também
Mensagens de WhatsApp e comprovantes podem ajudar?
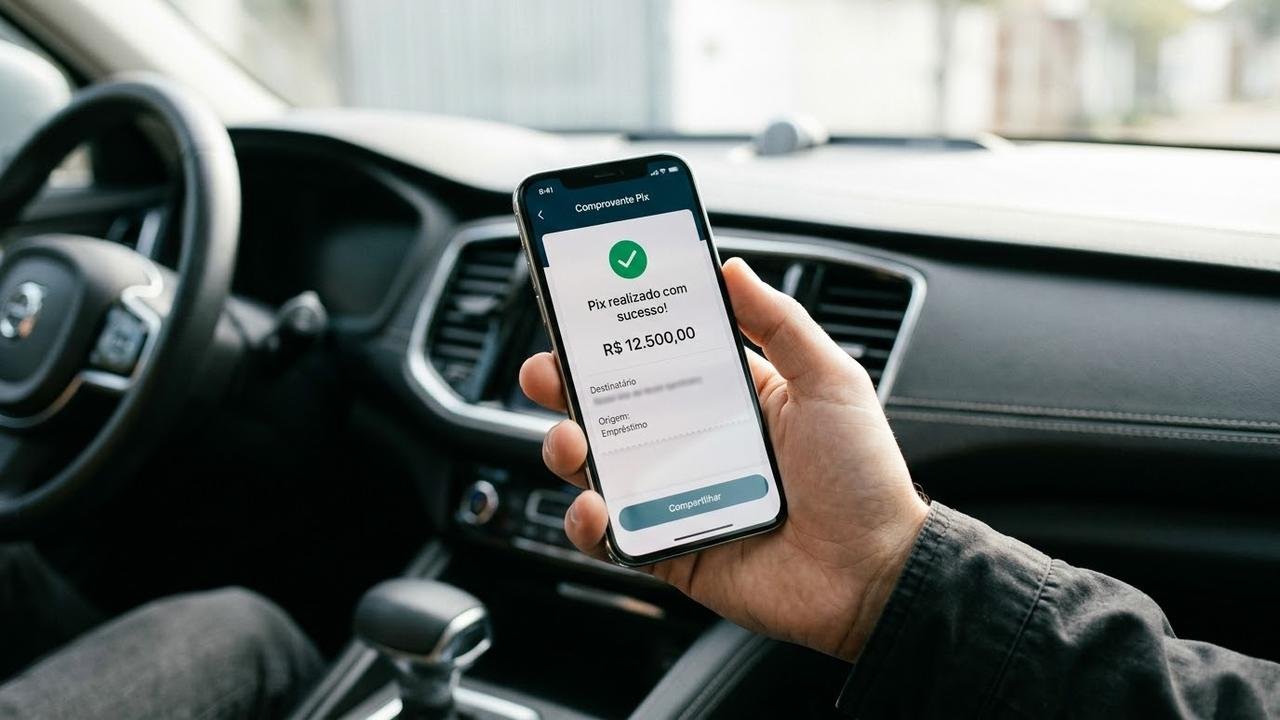
As conversas podem ter grande importância. Se André escreveu que pagaria determinado valor, pediu mais prazo ou reconheceu que devia dinheiro, essas mensagens podem ajudar Marcelo a comprovar o empréstimo. Os comprovantes bancários também são úteis, principalmente quando mostram a transferência para a conta do parente.
O cuidado é preservar as conversas completas, com datas, identificação dos participantes e contexto. Um comprovante isolado demonstra a movimentação financeira, mas não necessariamente sua finalidade. Em caso de contestação, o artigo 384 do Código de Processo Civil permite utilizar uma ata notarial para documentar a existência de informações digitais.
Depois de muitos anos, a dívida pode prescrever?
Esse é um dos maiores riscos para Marcelo. O Superior Tribunal de Justiça reconheceu, em julgamento sobre empréstimo verbal, a aplicação do prazo de 10 anos previsto no artigo 205 do Código Civil. Entretanto, dívidas líquidas documentadas em instrumento público ou particular podem estar sujeitas ao prazo de cinco anos.
A contagem depende das condições do empréstimo e de quando a obrigação se tornou exigível. Para empréstimos de dinheiro sem prazo combinado, o artigo 592, inciso II, prevê pelo menos 30 dias para devolução, podendo existir circunstâncias que indiquem prazo maior. Promessas informais não garantem automaticamente a interrupção da prescrição, embora o reconhecimento inequívoco da dívida possa ter esse efeito.
O que Marcelo deve fazer para tentar recuperar o dinheiro?
O primeiro passo é organizar transferências, conversas e possíveis pagamentos parciais, construindo uma sequência dos acontecimentos. Depois, Marcelo pode enviar uma cobrança por escrito, identificando a quantia solicitada e propondo uma data para pagamento. Se André aceitar negociar, o ideal é formalizar um acordo com valor, parcelas, vencimentos e assinaturas.
Se não houver solução amigável, Marcelo pode procurar orientação jurídica sobre uma ação de cobrança ou monitória, conforme as provas disponíveis. Dependendo do caso, o Juizado Especial Cível admite causas de até 40 salários mínimos, com advogado obrigatório acima de 20 salários mínimos. Antes de iniciar o processo, é necessário avaliar provas, prescrição e custos, pois vencer a ação não garante receber o dinheiro imediatamente.