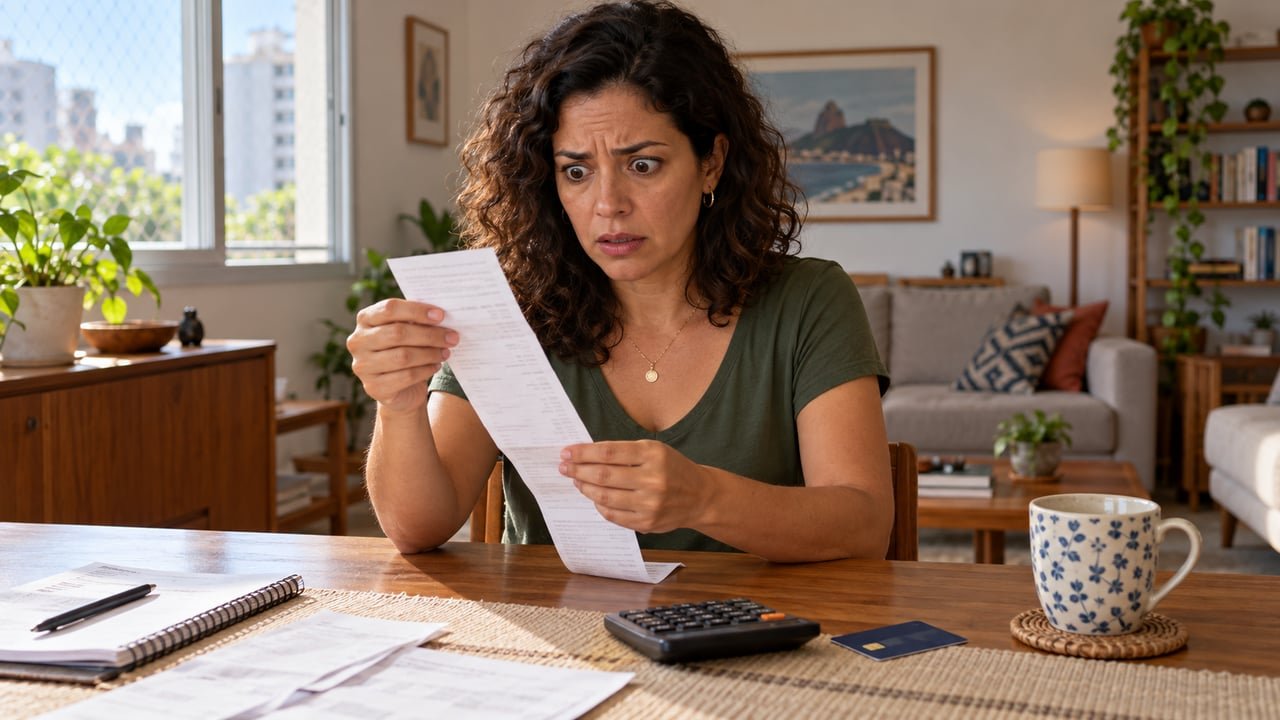
Quem empresta o cartão de crédito para alguém da família responde pelas compras que essa pessoa fizer depois? Na prática, sim: para o banco, a dívida é do titular, e a cobrança chega inteira na fatura dele. Uma compra combinada de R$ 1.800 pode virar uma conta acima de R$ 7 mil em poucos meses. Isso acontece quando o cartão continua nas mãos de outra pessoa, somando parcelamentos novos, compras extras e encargos de atraso.
Emprestar o cartão de crédito deixa a fatura no nome do titular
O contrato do cartão é pessoal, e o banco cobra do titular tudo o que passa nele, inclusive o que outra pessoa fez com o plástico, os dados ou a senha. Quando a irmã, o amigo ou o filho usa o cartão além do combinado, a divergência fica entre eles e o titular. A cobrança segue o calendário normal, com vencimento, encargos e limite comprometido.
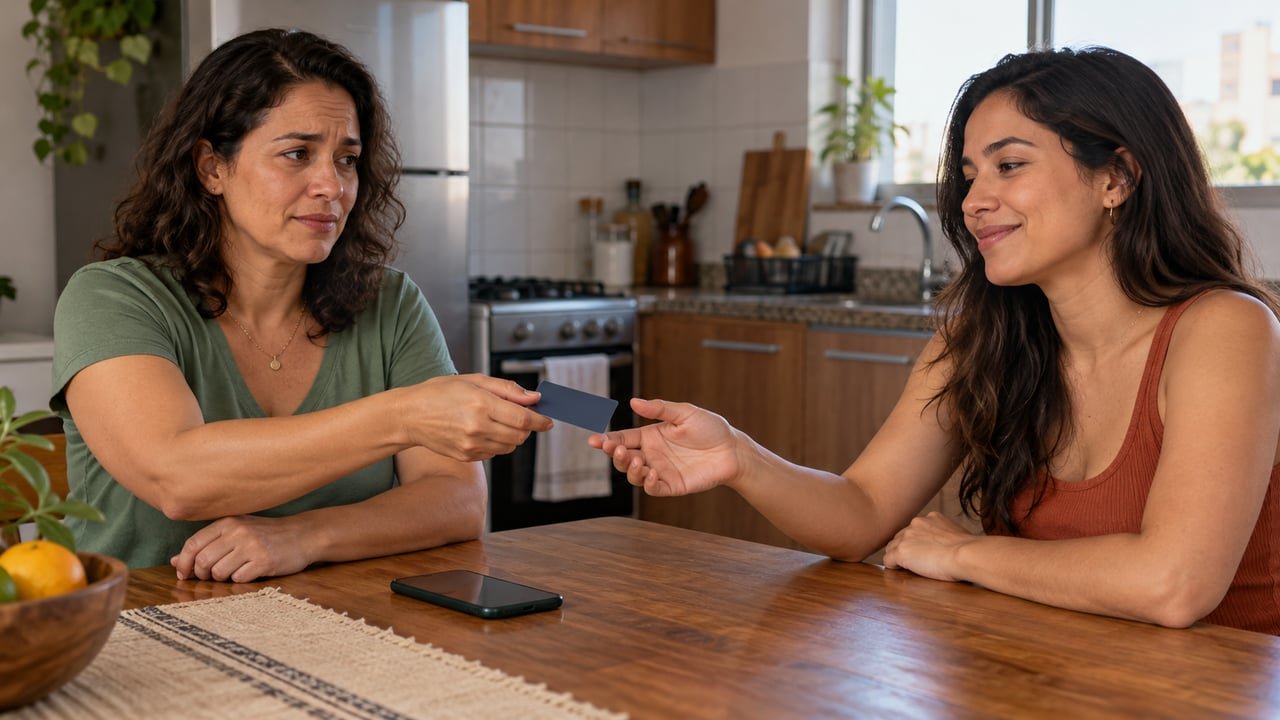
Os tribunais costumam olhar para quem deixou o cartão sair de casa. Nas decisões reunidas pelo Tribunal de Justiça do Distrito Federal e dos Territórios sobre culpa concorrente, o consumidor que falhou na guarda do cartão dividiu a responsabilidade pelo prejuízo. Isso não impede o titular de cobrar de quem usou o cartão sem permissão, por acordo ou na Justiça. Mas o banco não espera o fim dessa conversa para cobrar.
Como parcelamento e juros do rotativo inflam a fatura do cartão?
Os dois crescem juntos porque cada compra parcelada ocupa o limite por meses, e cada fatura paga pela metade abre uma nova dívida. Uma compra em dez vezes feita em julho continua aparecendo até abril do ano seguinte, mesmo com o cartão já devolvido. Se a titular paga só o mínimo, o restante entra nos juros do rotativo, a modalidade mais cara do mercado.
Pela Resolução nº 4.549 do Conselho Monetário Nacional, o saldo só pode ficar no rotativo até o vencimento da fatura seguinte. Depois disso, ele precisa ser quitado ou migrado para outra linha de crédito, em geral o parcelamento da fatura. Esse parcelamento tem juros próprios e soma novas prestações às compras que já estavam parceladas.
Existe um freio para os encargos. Desde 3 de janeiro de 2024, o total cobrado de quem atrasa a fatura não pode passar do dobro da dívida original, como explica o Procon Goiás: R$ 100 viram no máximo R$ 200, sem contar o IOF. Por isso, quando a conta salta de R$ 1.800 para mais de R$ 7 mil em três meses, a maior parte costuma vir de compras e parcelamentos novos, não só do rotativo.
Leia Também
O banco é obrigado a cancelar compras feitas pela irmã?
Não automaticamente, já que o cartão foi entregue pela própria titular, mas vale contestar cada lançamento que ela não reconhece. No mesmo levantamento do TJDFT, a Justiça atribuiu ao banco a culpa exclusiva por transações completamente fora do padrão de consumo do cliente. O caminho começa pelo bloqueio do cartão e pela contestação no aplicativo ou no SAC, seguindo para a ouvidoria e, se preciso, para o Procon.
Antes de qualquer acordo, reúna as faturas dos últimos meses e registre por escrito o que foi combinado com quem usou o cartão. Se a dívida já virou restrição no cadastro de inadimplentes, entender como funcionam os registros de crédito ajuda a limpar o histórico de vez.
Quando a dívida do cartão pode levar o nome ao cadastro de inadimplentes?
Isso pode acontecer quando a fatura fica em atraso e o credor pede a inclusão do nome no cadastro de inadimplentes. O prazo varia conforme o banco e o contrato, e o registro deixa de aparecer depois de cinco anos, embora a dívida não desapareça. Depois do pagamento, o credor tem até cinco dias úteis após a compensação para pedir a retirada.
O cuidado mais importante é não deixar a fatura vencer enquanto a família discute quem deve o quê. Pague ao menos o que você reconhece, bloqueie o cartão e conteste o restante por escrito, guardando todos os protocolos. E, da próxima vez que alguém pedir o cartão emprestado, faça você mesma a compra ou combine antes o valor e a forma de devolução.
Problemas de consumo também aparecem fora do banco, em encomendas que chegam diferentes do combinado. Este caso mostra o que fazer quando isso acontece numa festa.