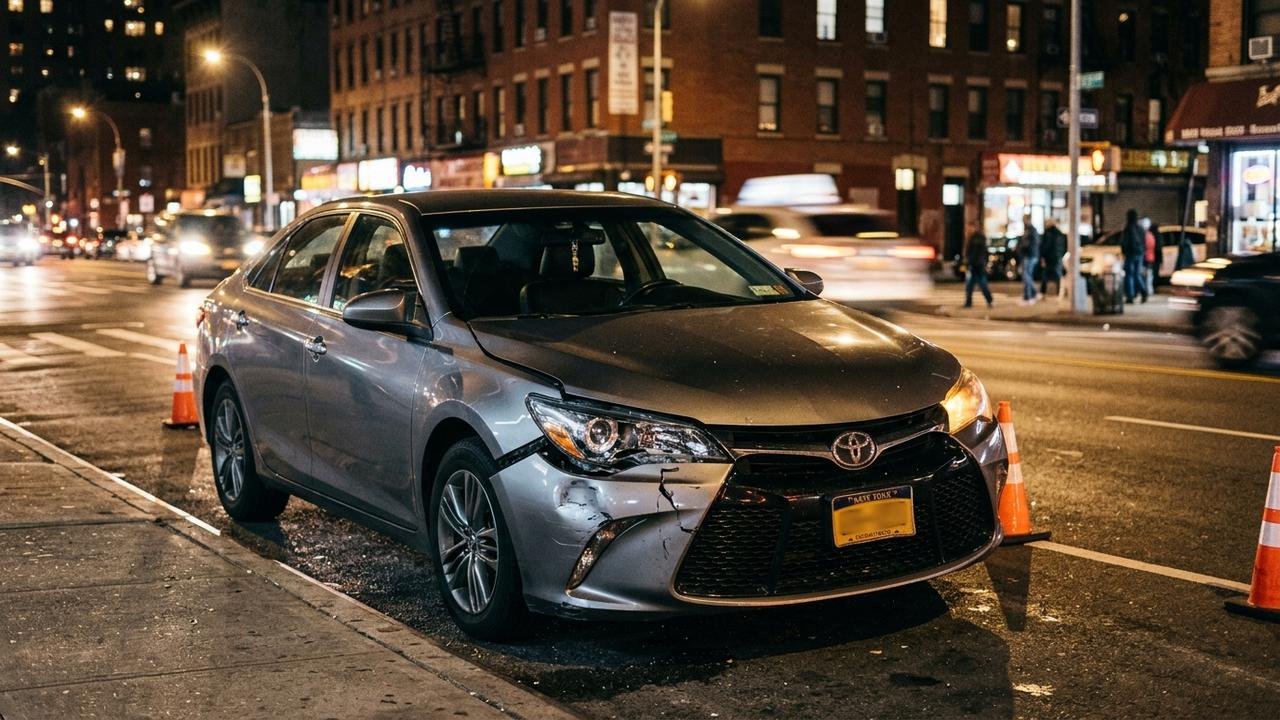
Felipe Nogueira contratou o seguro do carro informando que o automóvel teria uso exclusivamente particular, mas meses depois passou a fazer entregas à noite para complementar a renda. Durante uma dessas entregas, sofreu uma colisão e acionou a seguradora, que passou a analisar se a mudança na utilização do veículo alterou de forma relevante o risco originalmente contratado.
Uso profissional pode mudar o risco considerado pela seguradora
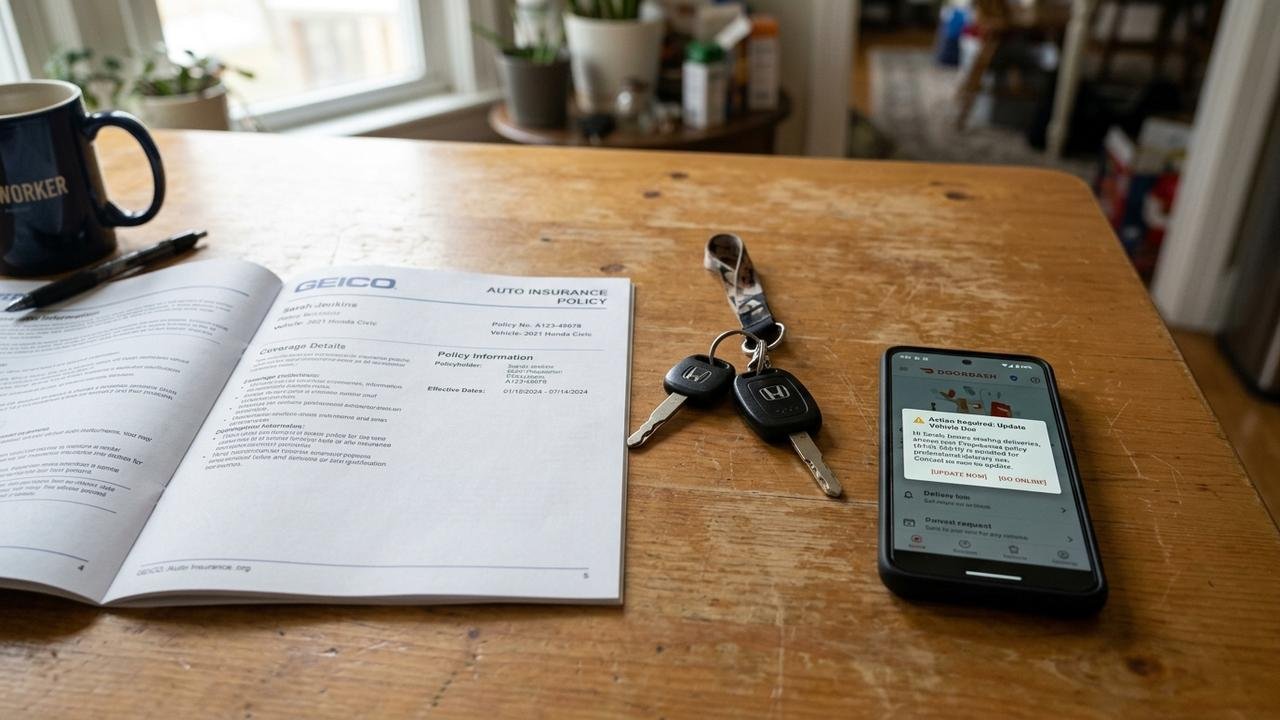
Quando Felipe contratou a apólice, seu carro era utilizado basicamente para deslocamentos pessoais, compras e compromissos familiares. A situação mudou quando ele começou a trabalhar algumas noites por semana realizando entregas, aumentando o tempo de circulação, a quilometragem e a exposição do veículo ao trânsito.
Esse tipo de informação pode fazer parte da avaliação do seguro de automóvel. A própria Susep explica que fatores relacionados ao veículo, segurado e condutor são considerados na definição do risco e do prêmio, enquanto as condições de cada produto determinam as coberturas contratadas e os riscos excluídos.
Mudar a rotina do carro não provoca negativa automática
Descobrir que Felipe realizava entregas no momento do acidente não significa, por si só, que a seguradora possa simplesmente negar qualquer indenização. Pela legislação atualmente vigente, é necessário observar se ocorreu um agravamento relevante do risco, como ele aconteceu e qual relação existe entre essa mudança e o sinistro comunicado.
Os artigos 13 a 16 da Lei nº 15.040/2024, que disciplina os contratos de seguro, tratam diretamente desse tema. O artigo 16 estabelece que, após o sinistro, a seguradora somente pode recusar a indenização com fundamento no agravamento relevante quando provar o nexo causal entre esse agravamento e o evento ocorrido.
Leia Também
Frequência das entregas pode fazer diferença na análise
No caso de Felipe, a seguradora poderia verificar se as entregas eram ocasionais ou se haviam se transformado em uma atividade regular. A lei considera relevante o agravamento capaz de produzir aumento significativo e continuado da probabilidade de realização do risco ou da gravidade dos seus efeitos, o que exige análise das circunstâncias concretas.
Fazer uma única entrega excepcionalmente é uma situação diferente de passar várias noites por semana circulando por longos períodos para obter renda. Quilometragem, horários, frequência, regiões percorridas e condições declaradas na contratação podem ajudar a esclarecer se houve uma mudança efetiva de perfil e se ela seria relevante para a seguradora.
Segurado deve comunicar agravamento relevante durante o contrato
Felipe também precisaria considerar que sua obrigação de informar não termina quando a apólice é emitida. O artigo 14 da Lei nº 15.040/2024 determina que o segurado comunique à seguradora um agravamento relevante do risco tão logo tenha conhecimento dele, permitindo que a empresa avalie a continuidade da cobertura.
Depois de receber a comunicação, a seguradora pode, dentro das condições previstas em lei, cobrar diferença de prêmio ou resolver o contrato quando não for tecnicamente possível garantir o novo risco. A legislação ainda diferencia situações de descumprimento doloso ou culposo desse dever, motivo pelo qual a ausência de comunicação precisa ser examinada juntamente com as circunstâncias e as condições da apólice.
Declaração feita na contratação também entra na avaliação
Há outro ponto no caso: Felipe declarou inicialmente que o automóvel seria destinado apenas a fins particulares. Se essa informação era verdadeira quando o seguro foi contratado e as entregas começaram somente meses depois, a discussão é principalmente sobre uma alteração posterior do risco, e não necessariamente sobre uma declaração falsa apresentada desde o começo.
Os artigos 44 a 46 da Lei nº 15.040/2024 tratam das informações prestadas para aceitação da proposta e cálculo do prêmio. A norma diferencia o descumprimento doloso do culposo e também determina que a seguradora informe claramente quais dados são relevantes, reforçando a importância do questionário de risco preenchido na contratação.
Acidente durante a entrega exige análise do contrato e das provas
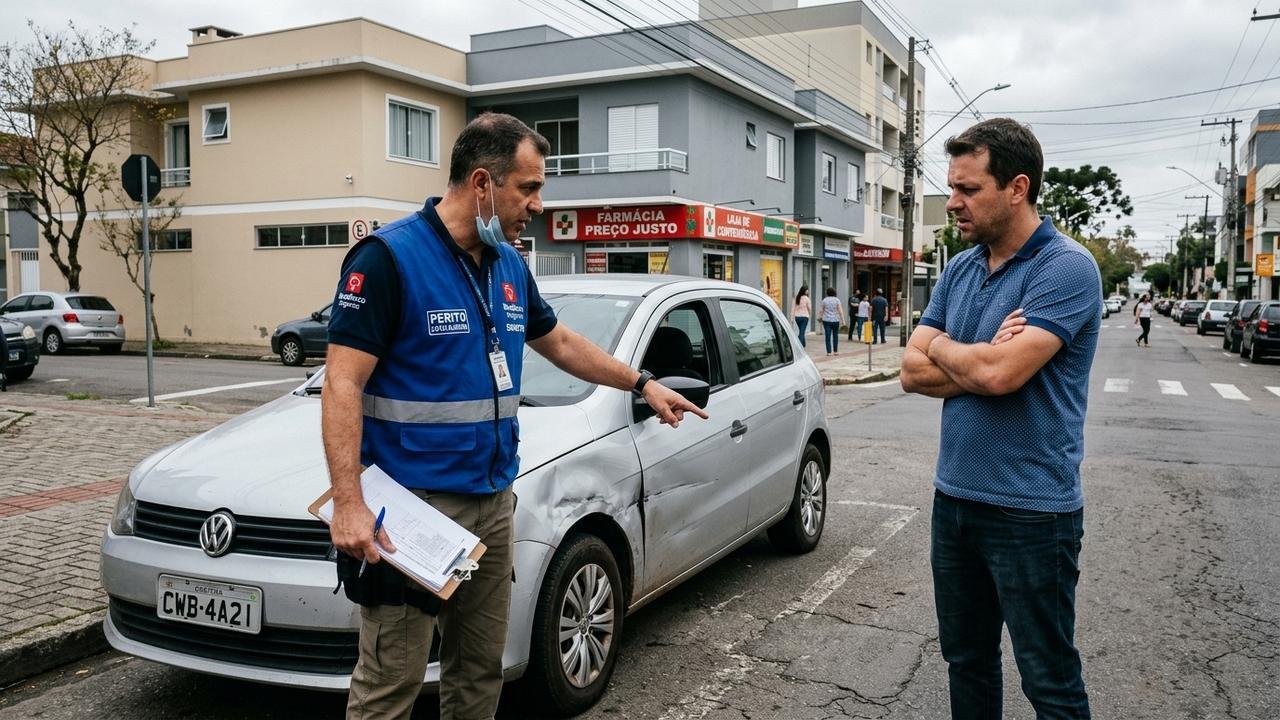
Como a colisão ocorreu justamente enquanto Felipe realizava uma entrega, a atividade profissional passa a integrar diretamente a apuração do sinistro. A seguradora pode solicitar informações e documentos pertinentes para reconstruir as circunstâncias do acidente, verificar a utilização do automóvel e comparar essa situação com o risco efetivamente contratado.
Isso não significa que qualquer divergência entre o uso declarado e o uso observado produza automaticamente perda integral da cobertura. Para avaliar o caso, seriam relevantes a apólice, o questionário preenchido, as condições contratuais, a frequência das entregas, a comunicação feita à seguradora e, diante do artigo 16, a demonstração da relação entre eventual agravamento relevante e o acidente.
Felipe deve comunicar a mudança antes de continuar usando o carro para entregas
Quem contratou seguro para utilização particular e depois começou a trabalhar com entregas, transporte ou outra atividade remunerada deve informar a mudança à seguradora e solicitar a atualização do perfil quando necessária. Fazer isso antes de um acidente permite verificar se será preciso alterar a apólice, pagar diferença de prêmio ou contratar uma modalidade compatível com a nova utilização.
A situação de Felipe Nogueira é uma história fictícia, criada exclusivamente para ilustrar como uma mudança de uso do automóvel pode participar da análise de cobertura de um seguro. O contexto serve apenas para ilustração e não representa decisão judicial ou sinistro real, pois o resultado de cada caso depende do contrato, das provas, das circunstâncias do acidente e da legislação aplicável.