
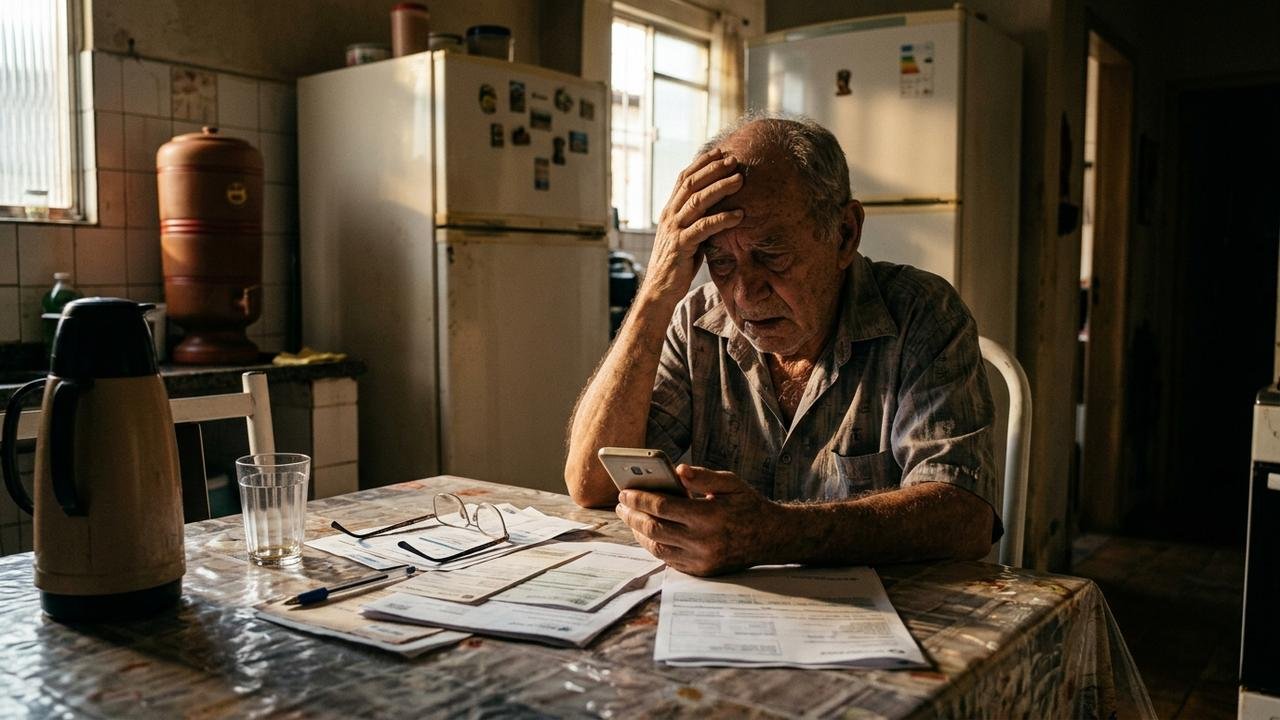
Um aposentado recebeu uma mensagem informando que sua conta bancária seria bloqueada por motivos de segurança. Após seguir as instruções de um suposto funcionário e instalar um aplicativo no celular, percebeu que R$ 27 mil haviam desaparecido de sua conta em poucos minutos. A situação fictícia ilustra o golpe da falsa central bancária e levanta uma dúvida: o banco pode ser responsabilizado pelo prejuízo?
Aposentado instala aplicativo para evitar bloqueio e perde R$ 27 mil
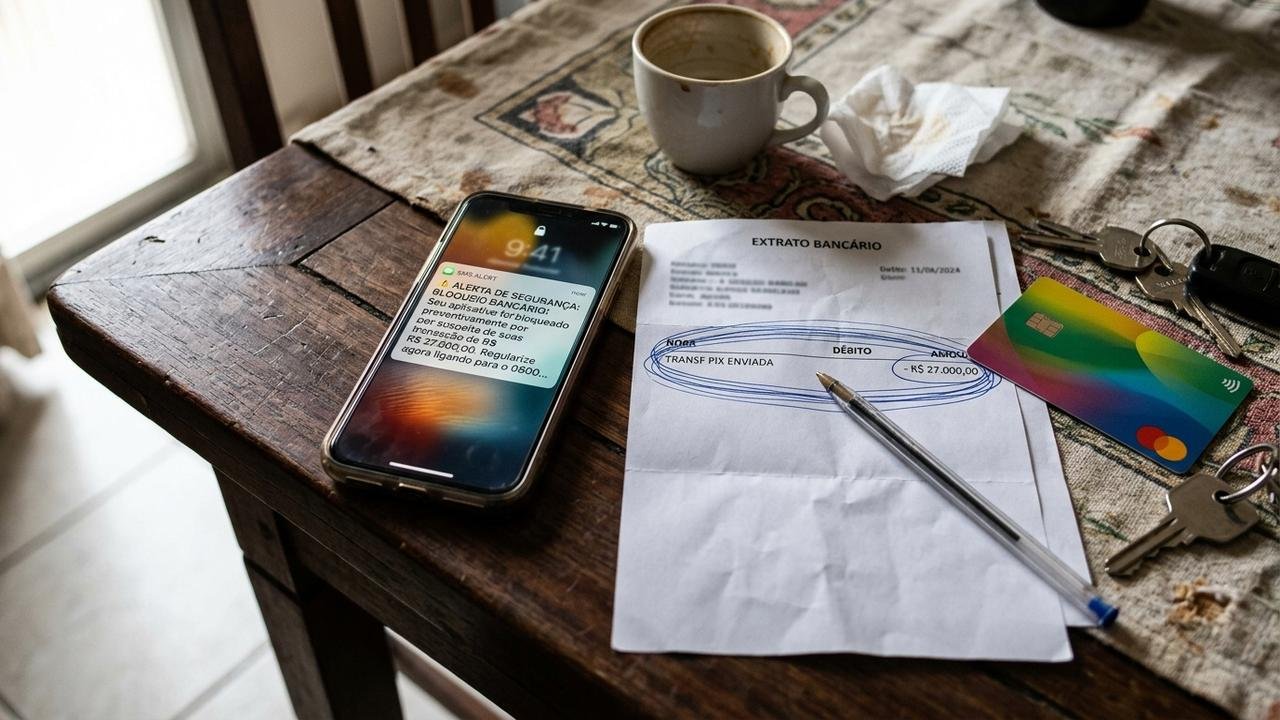
Antônio Ribeiro, aposentado, estava em casa quando recebeu uma mensagem informando que sua conta seria bloqueada devido a uma suposta movimentação suspeita. Preocupado com o dinheiro que mantinha no banco, entrou em contato pelo número indicado na própria mensagem. Do outro lado da linha, um homem se apresentou como funcionário do setor de segurança da instituição financeira.
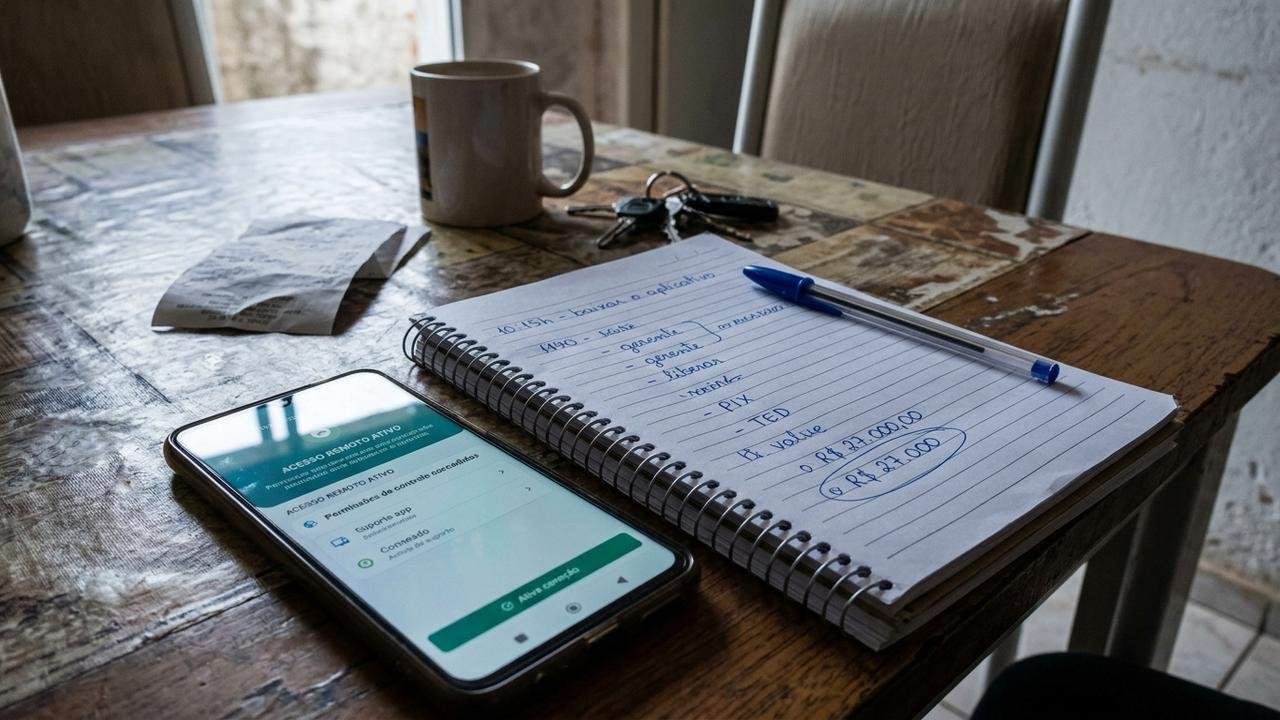
O atendente explicou que Antônio precisava instalar um aplicativo para realizar uma verificação e impedir o bloqueio. Confiando na orientação, ele seguiu as instruções e concedeu as permissões solicitadas. Pouco depois, percebeu movimentações que não reconhecia e descobriu que R$ 27 mil haviam saído de sua conta. O suposto funcionário interrompeu o contato, deixando Antônio sem saber como recuperar o dinheiro.
Leia também: Casal encomenda mesa de madeira maciça e descobre na montagem que tampo possui material industrializado revestido
Como funciona o golpe do falso funcionário com acesso remoto?
Esse tipo de fraude é conhecido como golpe da falsa central bancária e pode envolver uma técnica chamada engenharia social. Os criminosos utilizam mensagens alarmantes, informações pessoais e uma identidade falsa para convencer a vítima a realizar procedimentos apresentados como medidas de segurança. A ameaça de bloqueio cria uma sensação de urgência que pode dificultar a verificação das informações.
Em algumas versões, o aplicativo indicado permite acesso remoto ao celular ou facilita a obtenção de dados utilizados em operações bancárias. A vítima acredita estar protegendo sua conta, quando pode estar permitindo a atuação dos criminosos. Bancos não devem ser considerados responsáveis por mensagens recebidas de números desconhecidos sem verificação, e nenhum cliente deve instalar programas enviados por supostos atendentes sem confirmar sua autenticidade pelos canais oficiais.
Leia Também
O golpe pode ser investigado como crime de fraude eletrônica?
O artigo 171, parágrafo 2º-A, do Código Penal prevê a fraude eletrônica quando o estelionato ocorre mediante determinadas formas de engano que utilizam contatos telefônicos, redes sociais, aplicações de internet ou outros meios fraudulentos semelhantes. A legislação estabelece pena de reclusão de quatro a oito anos, além de multa. A previsão pode ser consultada no Código Penal, artigo 171, parágrafo 2º-A.
No caso fictício, a falsa identidade do atendente e a instalação do aplicativo poderiam ser investigadas pelas autoridades para verificar o enquadramento penal. Entretanto, a classificação definitiva depende das provas e das circunstâncias identificadas durante a investigação. Ser aposentado não significa automaticamente ser considerado idoso para efeitos legais, pois a condição previdenciária e a idade são informações distintas.
O banco é obrigado a devolver os R$ 27 mil roubados?
O artigo 14 do Código de Defesa do Consumidor estabelece a responsabilidade do fornecedor por danos decorrentes de defeitos na prestação de serviços, independentemente da existência de culpa. Por outro lado, o parágrafo 3º, inciso II, prevê a exclusão dessa responsabilidade quando for comprovada culpa exclusiva do consumidor ou de terceiro. As duas regras estão disponíveis na Lei nº 8.078/1990, artigo 14 e parágrafo 3º, inciso II.
Portanto, a devolução não é automática em todos os casos. O Superior Tribunal de Justiça considera relevantes fatores como operações incompatíveis com o perfil do correntista e falhas nos mecanismos de segurança. Em decisões sobre falsas centrais e aplicativos de acesso remoto, a Corte também ressaltou que instalar um programa sob engano não significa necessariamente assumir conscientemente o risco da fraude. Os diferentes entendimentos estão reunidos em reportagem oficial do STJ publicada em outubro de 2026.
O que Antônio pode fazer para tentar recuperar o dinheiro?
A primeira providência é contatar imediatamente o banco por um canal oficial, preferencialmente utilizando outro aparelho confiável, para comunicar a fraude e contestar as operações. Antônio também deve solicitar o bloqueio de acessos comprometidos, alterar senhas em um dispositivo seguro e registrar os números de protocolo. Mensagens, comprovantes, horários das transferências e demais registros devem ser preservados para a investigação e eventual reclamação.
Se o dinheiro tiver sido enviado por Pix, poderá ser solicitado o Mecanismo Especial de Devolução (MED). O Banco Central informa que o pedido deve ser registrado na instituição em até 80 dias da transação, mas recomenda agir imediatamente. O procedimento permite investigar a fraude e tentar bloquear recursos nas contas envolvidas, sem garantir recuperação integral. Se o valor tiver saído por outra modalidade, será necessário utilizar os procedimentos de contestação correspondentes.
História fictícia mostra os cuidados necessários diante de uma falsa central bancária
Esta história é inteiramente fictícia. Antônio Ribeiro, a mensagem de bloqueio, a instalação do aplicativo e o desaparecimento de R$ 27 mil são elementos criados exclusivamente para ilustrar uma possível situação jurídica. O relato não corresponde a um caso real identificado, não descreve uma decisão judicial e não significa que qualquer vítima tenha direito garantido à restituição. As referências legais e os entendimentos judiciais mencionados são reais, mas a solução depende das circunstâncias de cada ocorrência.
Quem receber uma mensagem semelhante deve interromper o contato e procurar o banco diretamente, sem utilizar números ou links fornecidos pelo suposto funcionário. Caso um aplicativo suspeito já tenha sido instalado, é recomendável desconectar o aparelho da internet e procurar orientação técnica para verificar seu comprometimento, preservando as evidências. Além de registrar boletim de ocorrência, a vítima pode recorrer à ouvidoria bancária, ao Procon ou à Justiça, conforme a resposta da instituição e as provas disponíveis.