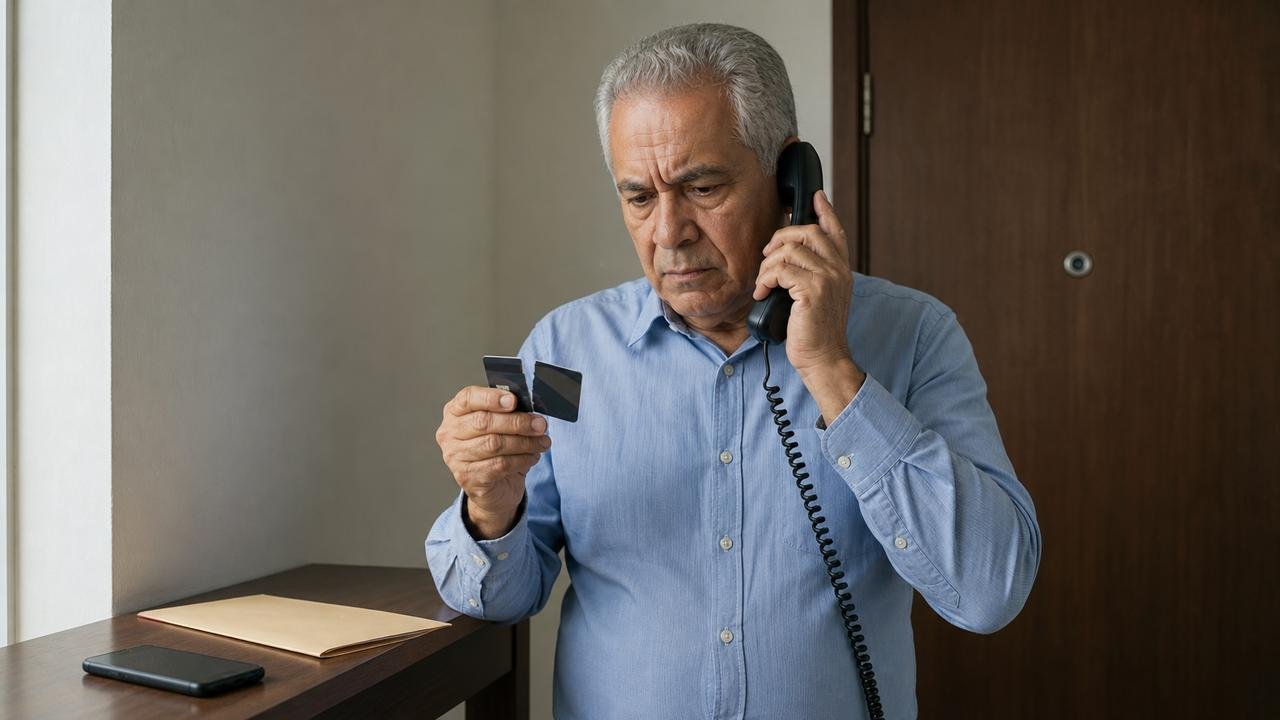
Era uma terça-feira de manhã quando o telefone fixo tocou no apartamento de Carlos, 72 anos, eletricista aposentado em Campinas. A voz do outro lado disse que havia compras suspeitas no cartão e pediu uma confirmação de segurança. Pouco depois, um homem de capacete aguardava na portaria para recolher o plástico supostamente bloqueado.
A ligação parecia conhecer a rotina do idoso
O falso atendente sabia o primeiro nome de Carlos, citou os quatro últimos números do cartão e afirmou que a central já havia aberto uma investigação. Pediu que ele cortasse o plástico no meio, sem atingir o chip, e digitasse a senha durante um suposto procedimento eletrônico. O discurso seguro diminuiu a desconfiança do aposentado.
Carlos costumava usar o cartão para farmácia, supermercado e contas domésticas, quase sempre abaixo de R$ 1.800 por mês. Naquela tarde, porém, surgiram quatro compras, de R$ 7.800, R$ 6.200, R$ 4.500 e R$ 4.500. Em poucas horas, o prejuízo chegou a R$ 23 mil, muito acima do perfil de consumo registrado nos meses anteriores.
A senha digitada encerra a discussão?
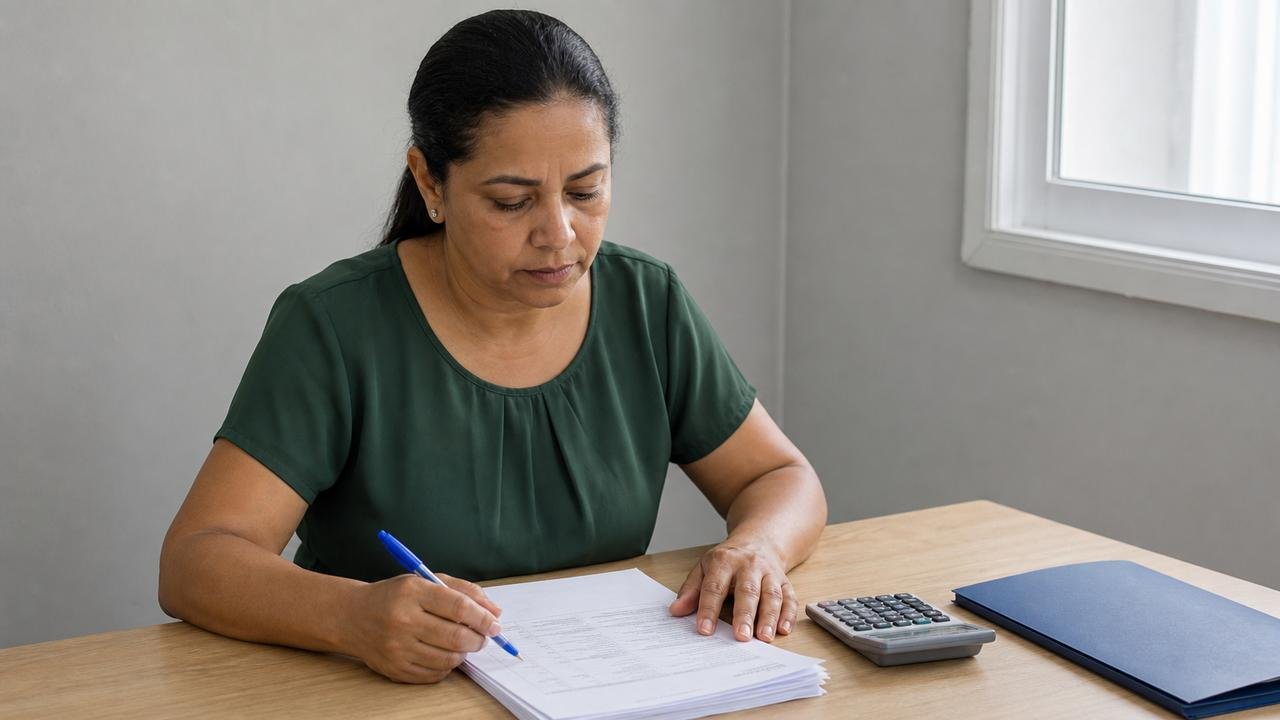
Renata, 44 anos, professora e filha de Carlos, viu as mensagens de confirmação e ligou imediatamente para o banco. O cartão foi bloqueado, e pai e filha registraram boletim de ocorrência naquela noite. No atendimento, ouviram que as compras haviam usado chip e senha correta, razão pela qual a instituição tratava as operações como regulares.
Seis dias depois, a contestação foi negada com a mesma justificativa: o próprio cliente teria digitado a senha. Renata então reuniu extratos antigos e percebeu que o pai nunca havia feito várias compras altas no mesmo dia, muito menos em estabelecimentos daquele tipo. A resposta do banco não explicava por que o sistema autorizara toda a sequência sem confirmação adicional.
O que a lei considera nesse tipo de fraude
O ponto de partida é o Código de Defesa do Consumidor, Lei 8.078/1990, artigo 14. A regra prevê responsabilidade do fornecedor por defeitos de segurança do serviço, independentemente de culpa. O banco pode afastá-la se demonstrar que o defeito não existiu ou que houve culpa exclusiva do consumidor ou de terceiro.
Leia Também

A Súmula 479 do STJ estabelece que instituições financeiras respondem objetivamente por danos ligados a fraudes que integram o risco das operações bancárias. Isso não torna todo golpe automaticamente indenizável, pois as provas de cada caso continuam decisivas. A entrega do cartão e da senha pode pesar contra a vítima, mas não elimina, sozinha, a análise da segurança oferecida.
O perfil de consumo pode mudar o resultado
Em decisão divulgada pelo Superior Tribunal de Justiça, a corte afirmou que bancos devem desenvolver mecanismos capazes de identificar e impedir movimentações destoantes do histórico do cliente. Para Carlos, a comparação entre a rotina anterior e as compras de R$ 23 mil virou o centro da reclamação. Estes documentos ajudam a demonstrar a diferença:
- extratos e faturas dos seis a doze meses anteriores;
- comprovantes com horários, valores e locais das operações contestadas;
- protocolos do atendimento, da contestação e da ouvidoria;
- boletim de ocorrência, mensagens recebidas e registro das ligações;
- resposta escrita em que o banco informa a razão da negativa.
O consumidor pode pedir cancelamento das compras, restituição do valor retirado e cópia dos registros usados na autenticação, sem que isso represente garantia de ressarcimento. A instituição poderá apresentar dados sobre chip, senha, localização, limites e alertas emitidos. A Justiça costuma confrontar esse material com a velocidade, o volume e a frequência das transações para verificar se houve falha de segurança.
Quando o atendimento comum não resolve
Depois do bloqueio, o caminho costuma começar pelo SAC e seguir para a ouvidoria da instituição, sempre com protocolo. O Banco Central orienta vítimas do golpe do falso motoboy a contatar o banco imediatamente e, sem solução, procurar os canais de defesa do consumidor ou o Judiciário. As alternativas práticas são:
- registrar reclamação no Procon ou na plataforma Consumidor.gov.br;
- levar os documentos à Defensoria Pública ou a um advogado;
- reclamar ao Banco Central, lembrando que o órgão fiscaliza, mas não decide o ressarcimento individual;
- acompanhar a resposta da instituição no canal utilizado.
A decisão depende do conjunto de provas
A ouvidoria manteve a negativa, e Carlos buscou a Defensoria Pública com a pasta organizada por Renata. A ação pediu a devolução dos R$ 23 mil e a apresentação dos registros de segurança das compras. Como ele é idoso, também requereu prioridade de tramitação com base no Estatuto da Pessoa Idosa, Lei 10.741/2003, artigo 71.
O caso passou a depender menos da frase “a senha foi digitada” e mais da reconstrução completa do episódio. Caberá à Justiça avaliar se as compras eram claramente incompatíveis com o histórico de Carlos, se o banco deveria ter criado uma barreira adicional e se a conduta do idoso foi causa exclusiva do prejuízo. Nenhum desses pontos pode ser presumido sem os registros das transações.
Carlos e Renata são personagens inventados, mas o enredo reúne situações que se repetem em reclamações sobre fraudes bancárias. A história foi construída para mostrar como o golpe costuma acontecer e quais critérios a lei e os tribunais consideram ao examinar a responsabilidade.