Correio Braziliense
  • Notícias
  • Economia
  • Entretenimento
  • Tecnologia
  • Bem-Estar
    • Beleza
  • Automobilismo
  • Turismo
    • Cidades
  • Curiosidades
  • Casa e Decoração
    • Jardinagem
Sem resultado
Veja todos os resultados
Correio Braziliense
  • Notícias
  • Economia
  • Entretenimento
  • Tecnologia
  • Bem-Estar
    • Beleza
  • Automobilismo
  • Turismo
    • Cidades
  • Curiosidades
  • Casa e Decoração
    • Jardinagem
Sem resultado
Veja todos os resultados
Correio Braziliense
Sem resultado
Veja todos os resultados
  • Notícias
  • Economia
  • Entretenimento
  • Tecnologia
  • Bem-Estar
  • Automobilismo
  • Turismo
  • Curiosidades
  • Casa e Decoração
Início Notícias

Aposentado de 68 anos descobre desconto mensal de R$ 480 direto no benefício do INSS referente a empréstimo de R$ 16 mil que nunca contratou; banco não apresenta contrato físico assinado nem biometria facial válida; Justiça declara a nulidade do contrato, determina a devolução em dobro dos valores descontados (Artigo 42 do CDC) e fixa R$ 15 mil por danos morais.

Por Patrick Silva
19/08/2026
Em Notícias
Aposentado de 68 anos descobre desconto mensal de R$ 480 direto no benefício do INSS referente a empréstimo de R$ 16 mil que nunca contratou; banco não apresenta contrato físico assinado nem biometria facial válida; Justiça declara a nulidade do contrato, determina a devolução em dobro dos valores descontados (Artigo 42 do CDC) e fixa R$ 15 mil por danos morais.

Desconto de empréstimo não reconhecido reduz benefício do INSS e leva aposentado a questionar o banco. - imagem ilustrativa

Um idoso de 68 anos foi sacar sua aposentadoria e descobriu um desconto de R$ 480 referente a um empréstimo consignado falso de R$ 16 mil. Sem nunca ter assinado contrato, ele processou o banco, que não conseguiu provar a contratação. A história de seu João é fictícia, mas ilustra perfeitamente como a Justiça pune instituições financeiras que falham na segurança e retêm o suado benefício do INSS.

Como seu João descobriu a cobrança indevida?

A rotina de seu João era simples e muito controlada. Todos os meses, ele ia à agência retirar o exato valor do benefício pago pelo INSS para cobrir os remédios e a feira da semana, vivendo com a paz de quem não deve um centavo a ninguém.

Ele nunca teve o costume de usar aplicativos de celular ou acessar caixas eletrônicos sozinho. O susto foi gigantesco quando a operadora do caixa informou que havia um abatimento de R$ 480 programado para durar longos anos, consumindo uma fatia vital de seu sustento básico.

Aposentado de 68 anos descobre desconto mensal de R$ 480 direto no benefício do INSS referente a empréstimo de R$ 16 mil que nunca contratou; banco não apresenta contrato físico assinado nem biometria facial válida; Justiça declara a nulidade do contrato, determina a devolução em dobro dos valores descontados (Artigo 42 do CDC) e fixa R$ 15 mil por danos morais.
Desconto de empréstimo não reconhecido reduz benefício do INSS e leva aposentado a questionar o banco. – imagem ilustrativa

O que aconteceu ao confrontar o banco?

Desesperado e com as contas do mês comprometidas, o idoso exigiu imediatamente uma explicação do gerente. A instituição financeira alegou que o montante de R$ 16 mil havia sido depositado em uma conta terceira, afirmando que a operação foi feita por meio totalmente digital.

O banco, porém, recusou-se a assumir o erro e manteve os cortes. O desfecho só ocorreu na Justiça, quando o juiz declarou a nulidade da cobrança por completa falta de provas físicas ou biometria facial válida, aplicando uma punição exemplar à empresa negligente.
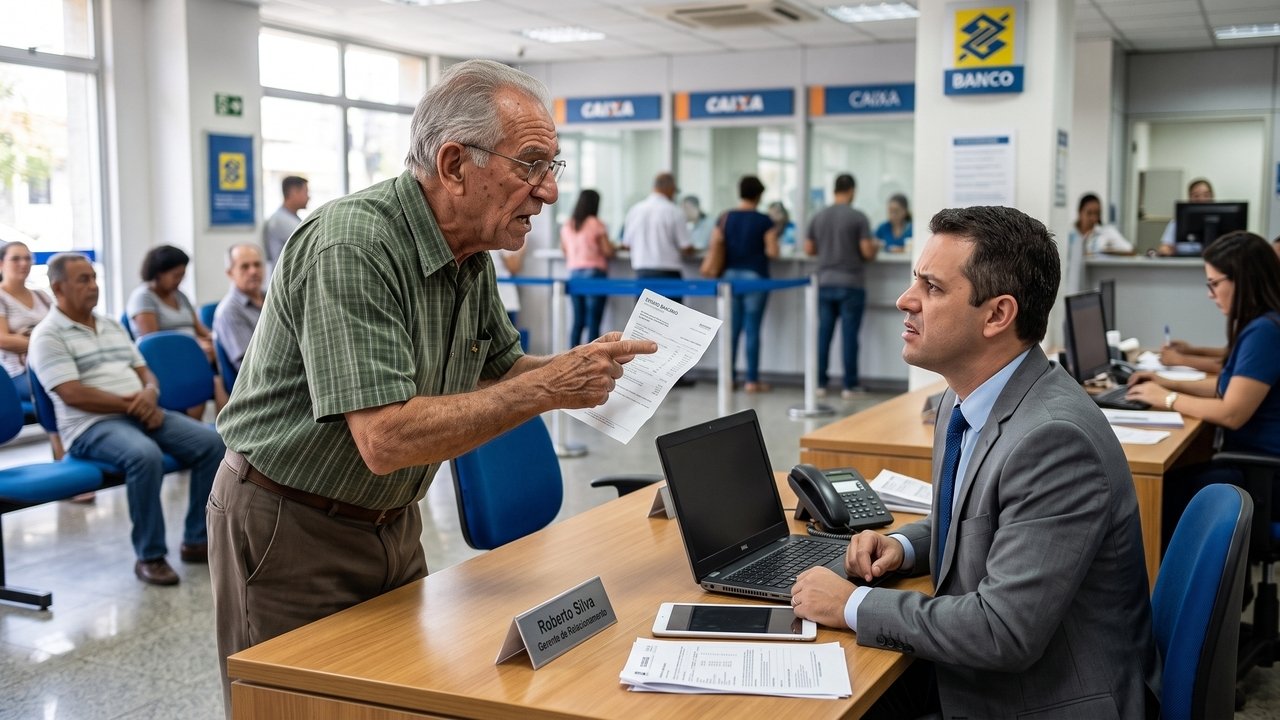
Aposentado de 68 anos descobre desconto mensal de R$ 480 direto no benefício do INSS referente a empréstimo de R$ 16 mil que nunca contratou; banco não apresenta contrato físico assinado nem biometria facial válida; Justiça declara a nulidade do contrato, determina a devolução em dobro dos valores descontados (Artigo 42 do CDC) e fixa R$ 15 mil por danos morais.
Desconto de empréstimo não reconhecido reduz benefício do INSS e leva aposentado a questionar o banco. – imagem ilustrativa

Mas afinal, o que o Código de Defesa do Consumidor diz?

E se o banco insistia que a culpa era de um fraudador desconhecido, é preciso olhar para a legislação. No Brasil, as relações com as empresas de crédito são regidas de forma muito estrita pelo Código de Defesa do Consumidor, que estabelece a responsabilidade objetiva.

Leia Também
Mulher deixa R$ 58 mil guardados em conta e percebe no extrato uma transferência agendada que afirma nunca ter autorizado

Mulher deixa R$ 58 mil guardados em conta e percebe no extrato uma transferência agendada que afirma nunca ter autorizado

09/10/2026
Golpe do falso motoboy expõe falhas na proteção bancária ao consumidor.

Idoso cai no golpe do falso motoboy, perde R$ 23 mil e o banco diz que a senha foi digitada por ele; a Justiça analisa se as transações fugiam do perfil do cliente

27/09/2026
Assinante contrata streaming premium para reunir toda a família em uma conta e, cinco meses depois de cancelar o plano, continua sendo cobrado enquanto ainda restam três faturas em aberto

Assinante contrata streaming premium para reunir toda a família em uma conta e, cinco meses depois de cancelar o plano, continua sendo cobrado enquanto ainda restam três faturas em aberto

23/09/2026
Desconto de consignado pode comprometer benefício além do limite legal.

Idosa de 74 anos assina empréstimo consignado por telefone sem entender o contrato, as parcelas comem 41% do benefício, e o limite legal de margem consignável derruba o desconto

13/09/2026

O artigo 42 da Lei 8.078/1990 determina que quem é cobrado em quantia indevida tem direito à devolução em dobro do que pagou em excesso, acrescido de correção monetária. Além disso, a falha grotesca de segurança gera o dever de pagar uma forte indenização por danos morais ao idoso lesado.

Leia também: Durante o processo de separação judicial, a esposa descobre que o ex-marido transferiu um carro de luxo para o nome de um laranja semanas antes do pedido de divórcio; a Justiça reconhece a fraude contra a meação e determina a inclusão do valor do bem na divisão do patrimônio

Por que a instituição financeira é responsável pela fraude?

As duras multas não existem por mero capricho contra o sistema financeiro. Elas existem porque o Estatuto do Idoso exige proteção absoluta aos mais vulneráveis, e o banco que lucra com a facilidade do crédito digital deve obrigatoriamente arcar com os riscos dessa operação.

Os deveres de checagem que a empresa descumpriu ao aprovar a transação criminosa são os seguintes:

✍️
Assinatura formal
Apresentar um documento físico ou digital validado inquestionavelmente pelo próprio cliente.
👤
Verificação biométrica
Usar reconhecimento facial real no aplicativo, evitando que golpistas utilizem fotos paradas da vítima.
🛡️
Checagem de titularidade
Barrar preventivamente o depósito de grandes quantias emprestadas em contas de desconhecidos.

O que muda quando comparamos o golpe sofrido por seu João com o caminho legal?

A imensa diferença entre a aprovação fraudulenta que prejudicou seu João e um crédito consignado regular não está na tecnologia utilizada, mas na gravíssima irresponsabilidade de pular as travas de segurança exigidas.

A comparação entre a facilidade oferecida ao criminoso e o que a legislação exige fica clara na tabela:

EtapaO que o banco fezO que a lei exige
Contrato A aprovaçãoAceitou pedido sem checagemAssinatura ou biometria real
Dinheiro A liberaçãoDepositou para o falsárioCrédito na conta do titular
Cobrança O descontoReteve R$ 480 indevidamenteApenas descontar se provar aval
Prejuízo A puniçãoTentou culpar o aposentadoDevolução em dobro pelo erro

O que se aprende com a história de seu João?

A história de seu João é fictícia, mas a exploração covarde de aposentadorias acontece aos milhares no país. A falta de intimidade dele com a tecnologia não era o problema. O erro absurdo foi da instituição financeira, que liberou dinheiro às cegas sem conferir a identidade e atacou a única fonte de sobrevivência de um inocente.

Quem realmente quer recuperar o dinheiro descontado precisa seguir esse roteiro: tirar um extrato detalhado na agência, registrar um boletim de ocorrência por estelionato, abrir uma queixa formal no Banco Central e acionar a Justiça exigindo a nulidade do contrato. É muito mais trabalhoso e desgastante do que simplesmente aceitar a perda mensal. Mas é o que garante a restituição em dobro e impõe respeito definitivo aos direitos do consumidor.

Tags: danos moraisdevolução em dobrofraude bancáriaINSS
EnviarCompartilhar30Tweet19Compartilhar
    • Notícias
    • Economia
    • Entretenimento
    • Tecnologia
    • Bem-Estar
      • Beleza
    • Automobilismo
    • Turismo
      • Cidades
    • Curiosidades
    • Casa e Decoração
      • Jardinagem
    Sem resultado
    Veja todos os resultados