
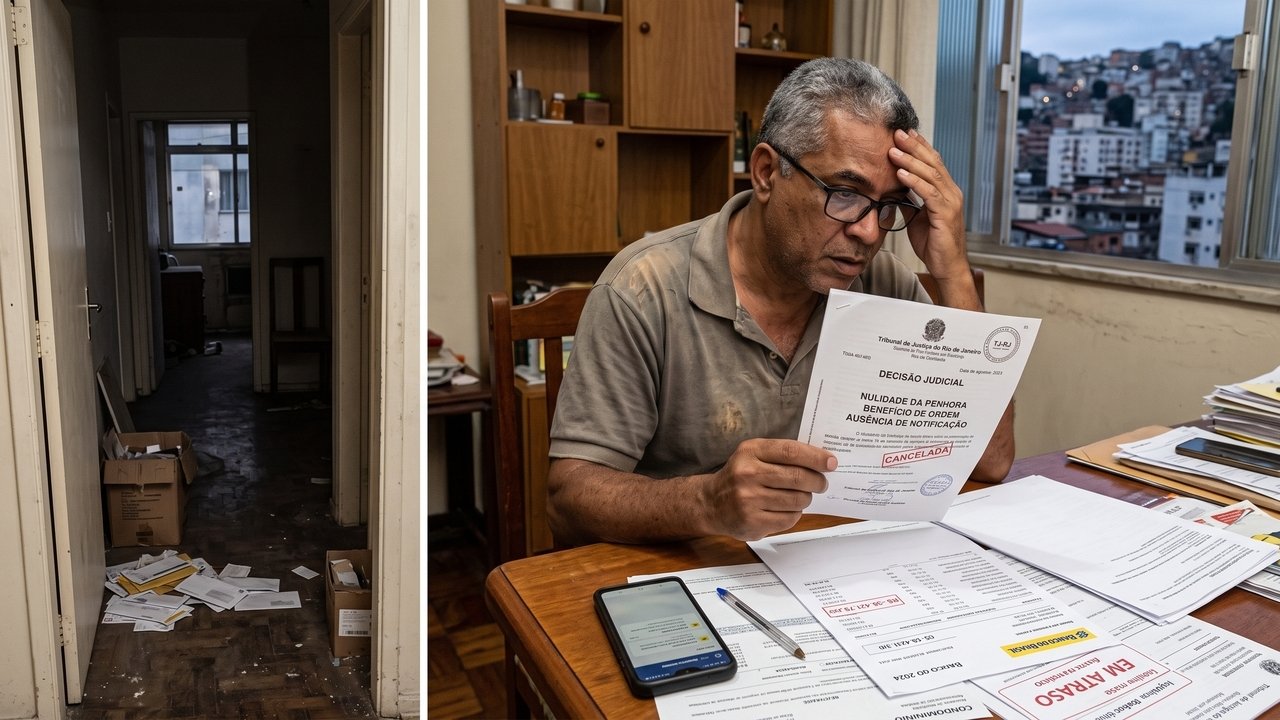
Um aposentado assinou como fiador de aluguel para ajudar um sobrinho a morar na capital paulista. Meses depois, o jovem abandonou o imóvel com dívidas e a conta do idoso amanheceu com um bloqueio de R$ 58 mil. O juiz responsável anulou a penhora feita diretamente contra ele. A história de Antônio é fictícia, mas ilustra por que a lei brasileira exige transparência e proíbe a execução de garantidores antes da cobrança do verdadeiro devedor.
Como surgiu o compromisso de Antônio?
A atitude nasceu de um imenso e genuíno desejo de apoiar a família. Antônio não pensou duas vezes quando o sobrinho precisou de uma forte garantia para conseguir um ótimo apartamento perto do novo emprego. Assinar o papel da imobiliária foi um belo gesto de confiança e solidariedade de quem queria apenas ver o crescimento profissional do rapaz.
O compromisso assumido era a clássica fiança imobiliária, um instituto em que uma pessoa solidamente se compromete a cobrir o eventual calote de outra. Naquela época, todos tinham a certeza absoluta de que o jovem pagaria rigorosamente em dia e o idoso pacato nunca seria acionado pela administradora.
O que aconteceu quando as parcelas atrasaram?
A realidade mudou rapidamente após o jovem perder a renda inesperadamente, acumulando oito meses de boletos não pagos e mais R$ 12 mil de taxas de condomínio e encargos. Sem coragem de avisar ninguém, o rapaz simplesmente entregou as chaves na portaria e desapareceu, deixando o pesado rombo financeiro para trás.
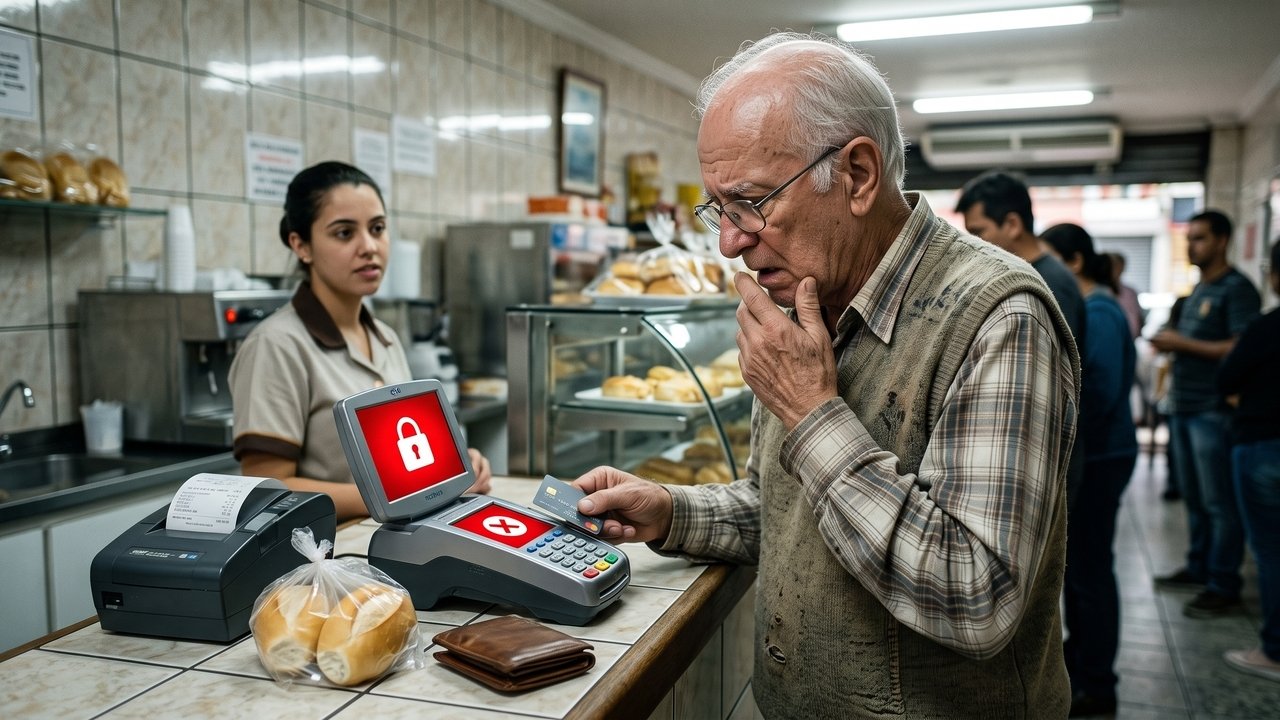
Em vez de procurar exaustivamente o verdadeiro devedor, a administradora ajuizou uma execução judicial direta contra o idoso. A primeira e única notícia que Antônio recebeu sobre todo o problema foi ao tentar passar o cartão da padaria e descobrir um congelamento de exatos R$ 58 mil em sua modesta conta bancária de aposentadoria.
Mas afinal, o que a Lei do Inquilinato diz sobre isso?
E se a cobrança repentina e implacável assustou a família inteira, o próximo passo natural é verificar o que a legislação efetivamente diz. No Brasil, os aluguéis urbanos são regidos pela complexa Lei 8.245/1991, que estabelece as rígidas responsabilidades de todas as partes envolvidas num acordo formal de moradia.
Leia Também


No entanto, a regra nacional não permite o elemento surpresa na cobrança de dívidas. Embora o garantidor seja frequentemente o responsável financeiro final, a legislação exige que ele seja formalmente comunicado sobre a falta de pagamento assim que a grave inadimplência começar, permitindo que tome atitudes corretivas urgentes.
Quais são os direitos e limites na cobrança?
A empresa gestora do imóvel não pode simplesmente ignorar o devedor principal fugitivo e mirar todo o seu esforço judicial no patrimônio mais fácil de acessar. Os requisitos legais para proteger quem assumiu o risco financeiro de boa-fé são os seguintes:
A lei protege o caloteiro ou o garantidor?
As fortes barreiras jurídicas para a execução não existem para proteger pessoas que abandonam imóveis cheios de débitos durante a madrugada. Elas existem porque assinar um contrato solidário não anula o direito de ampla defesa e a absoluta necessidade de lealdade, aviso prévio e transparência na comunicação comercial.
O artigo 827 do Código Civil crava expressamente o direito ao chamado benefício de ordem. Essa importante trava de segurança processual garante que os bens do locatário original respondam pela dívida primeiro, barrando abusos imediatos de credores que buscam apenas o alvo financeiro mais idoso e desavisado.
O que muda quando comparamos a atitude da imobiliária com o caminho legal?
A imensa diferença entre a execução judicial surpresa que atingiu as economias de Antônio e uma cobrança totalmente legalizada não está no valor devido ao fim do prazo, mas na estrita obediência ao devido processo legal estabelecido.
A comparação entre as ações abusivas da empresa e o que a justiça nacional pede fica clara na tabela:
| Etapa | O que a imobiliária fez | O que a lei exige |
|---|---|---|
| Comunicação O aviso | Escondeu a dívida do idoso | Notificação imediata da mora |
| Alvo O devedor | Cobrou apenas o terceiro de imediato | Esgotar buscas pelo inquilino |
| Penhora O bloqueio | Congelou a conta da aposentadoria | Benefício de ordem respeitado |
| Ação O processo | Atacou o alvo financeiro mais fácil | Acionar partes na ordem correta |
O que se aprende com a história de Antônio?
A história de Antônio é fictícia, mas o injusto bloqueio judicial inesperado acontece com muitos brasileiros bondosos todos os anos. A forte solidariedade familiar dele não era o problema. O erro grave foi da empresa, que decidiu pular as etapas de notificação e cobrar o patrimônio alheio sem transparência, motivando o magistrado a anular a penhora abusiva.
Quem realmente quer recuperar dívidas imobiliárias com segurança precisa seguir esse roteiro: cobrar o devedor primário incansavelmente, registrar o envio formal de cartas de inadimplência no primeiro mês, manter contato constante e acionar a Justiça respeitando a ordem correta dos responsáveis. É muito mais trabalhoso do que simplesmente bloquear contas bancárias pacíficas de terceiros sem aviso prévio. Mas é o que separa uma gestão firme e profissional de uma pesada derrota nos tribunais.