O empréstimo de cartão para familiares em momentos difíceis exige atenção total sobre os limites do acordo. Quando ocorrem compras parceladas não combinadas, surgem conflitos financeiros sérios que comprometem a confiança interpessoal e a estabilidade do orçamento familiar diário.
Como o empréstimo de cartão de crédito pode gerar conflitos?
Ceder o meio de pagamento para um parente próximo costuma partir da boa intenção de resolver um imprevisto imediato. No entanto, a falta de clareza sobre os valores autorizados gera prejuízos inesperados na fatura nos meses seguintes.
A descoberta de transações não acordadas compromete a responsabilidade financeira do titular perante a instituição emissora. Essa quebra de expectativa desgasta os laços afetivos e dificulta a cobrança informal do valor devido entre as duas partes envolvidas.
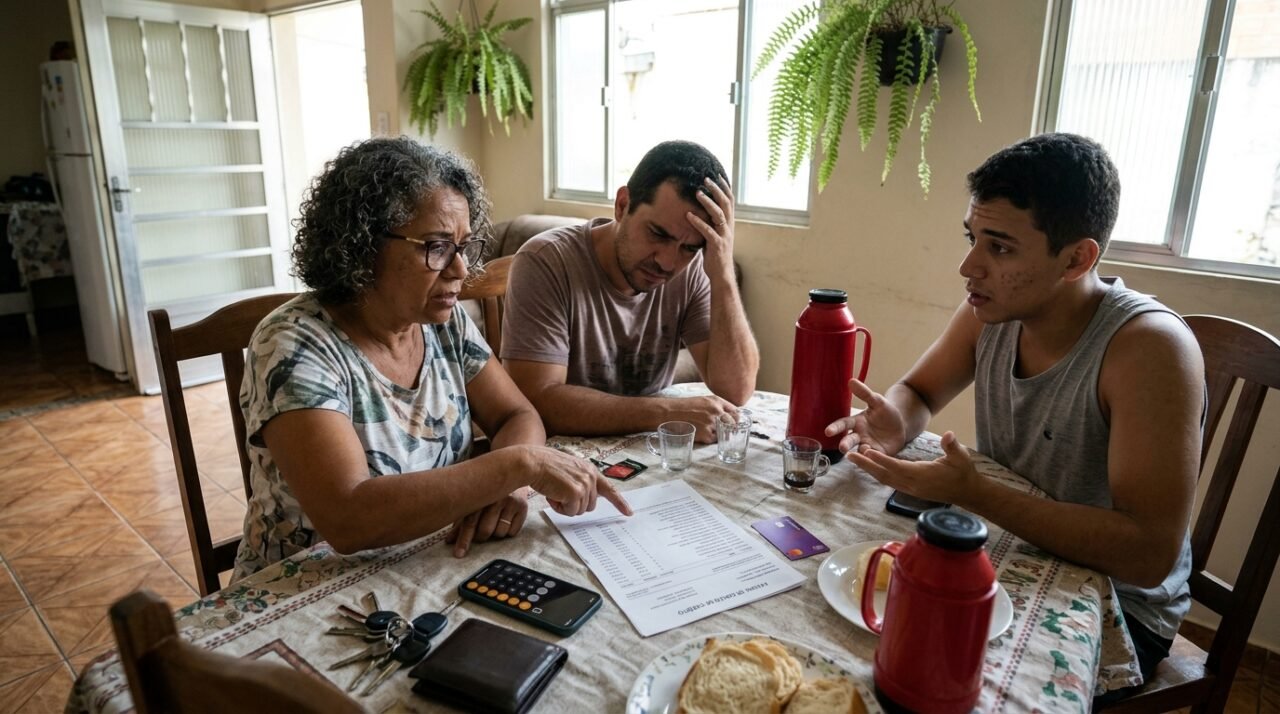
A falta de alinhamento ao ceder o cartão de crédito pode gerar despesas inesperadas na fatura. – Imagem ilustrativa criada por inteligência artificial.
Quais são as limitações da autorização concedida?
Autorizar o uso pontual de um recurso financeiro não concede uma permissão irrestrita para novos gastos no futuro. O limite combinado deve ser respeitado rigorosamente para evitar a inclusão de despesas adicionais não autorizadas na cobrança mensal.
Perante a empresa administradora, o titular do cartão responde integralmente por qualquer transação realizada com seus dados. O repasse da senha ou dos números pessoais transfere o dever de pagamento, tornando o ressarcimento de despesas uma questão exclusivamente privada.
O que fazer ao identificar cobranças não autorizadas?
O primeiro passo consiste em examinar detalhadamente o extrato bancário para mapear os lançamentos desconhecidos. Em seguida, a busca por uma solução amigável com o familiar é fundamental para estabelecer prazos claros de devolução do montante apurado.
Leia Também
Caso a conversa direta não traga resultados satisfatórios, cabe avaliar a contestação formal junto ao banco emissor. O consumidor deve conhecer os regulamentos sobre a autorização de compra para entender as possibilidades jurídicas e administrativas aplicáveis.
As seguintes providências ajudam a organizar a verificação das faturas bancárias:
- Conferir cada lançamento parcelado presente no documento mensal.
- Separar os gastos devidamente autorizados das cobranças indevidas.
- Guardar comprovantes de conversas e eventuais recibos de pagamento.
Leia também: Emprestou o cartão de crédito e a fatura veio alta?
Como o Banco Central orienta a contestação de despesas?
O Banco Central do Brasil orienta que o titular entre em contato com os canais oficiais do banco ao notar divergências. A notificação rápida sobre a contestação de despesas é essencial para registrar o questionamento dentro dos prazos operacionais estipulados.
As normas previstas no Código de Defesa do Consumidor asseguram o direito de resposta transparente por parte dos fornecedores financeiros. Quando o cartão é cedido voluntariamente a terceiros, contudo, as instituições consideram a operação legítima devido ao uso da senha.
Os canais adequados para registrar questionamentos sobre transações incluem os seguintes meios:
- Central de atendimento ao cliente da instituição financeira fornecedora.
- Ouvidoria do próprio banco responsável pelo emissão do cartão.
- Plataformas oficiais de defesa do consumidor e atendimento cidadão.
Como prevenir problemas ao emprestar o cartão para terceiros?
Definir regras claras antes de efetuar qualquer ajuda financeira previne mal-entendidos futuros no seio familiar. Optar pelo pagamento direto do compromisso em vez de ceder o plástico garante o controle de gastos e evita imprevistos desagradáveis.
Além disso, acompanhar os lançamentos diários no aplicativo do banco permite identificar qualquer compra suspeita imediatamente. Manter um diálogo transparente sobre dinheiro protege as relações interpessoais e preserva o planejamento financeiro pessoal contra surpresas negativas na fatura.