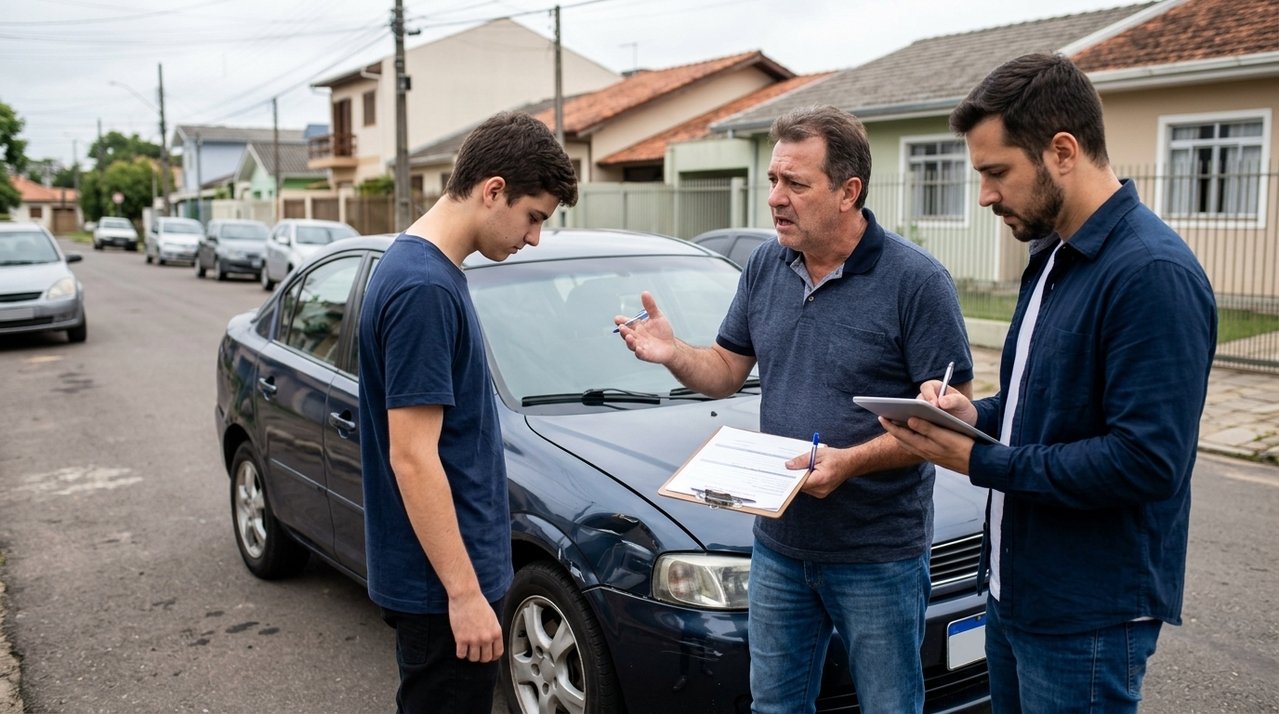
Após muito economizar, o motorista compra carro usado por R$ 78 mil para facilitar a rotina da família. O choque de realidade veio após uma forte colisão no trânsito: a seguradora negou o conserto, alegando que o filho utilizava o veículo, contrariando o perfil declarado. A história de Roberto e Lucas é fictícia, mas ilustra o pesadelo de omitir o condutor real no Brasil.
Como começou o projeto do veículo seguro para a família?
A busca por conforto fez Seu Roberto investir pesado em um sedã impecável. A intenção era nobre e genuína: ele queria ajudar o filho universitário a se deslocar com mais segurança durante a noite, evitando as paradas de transporte público em horários perigosos.
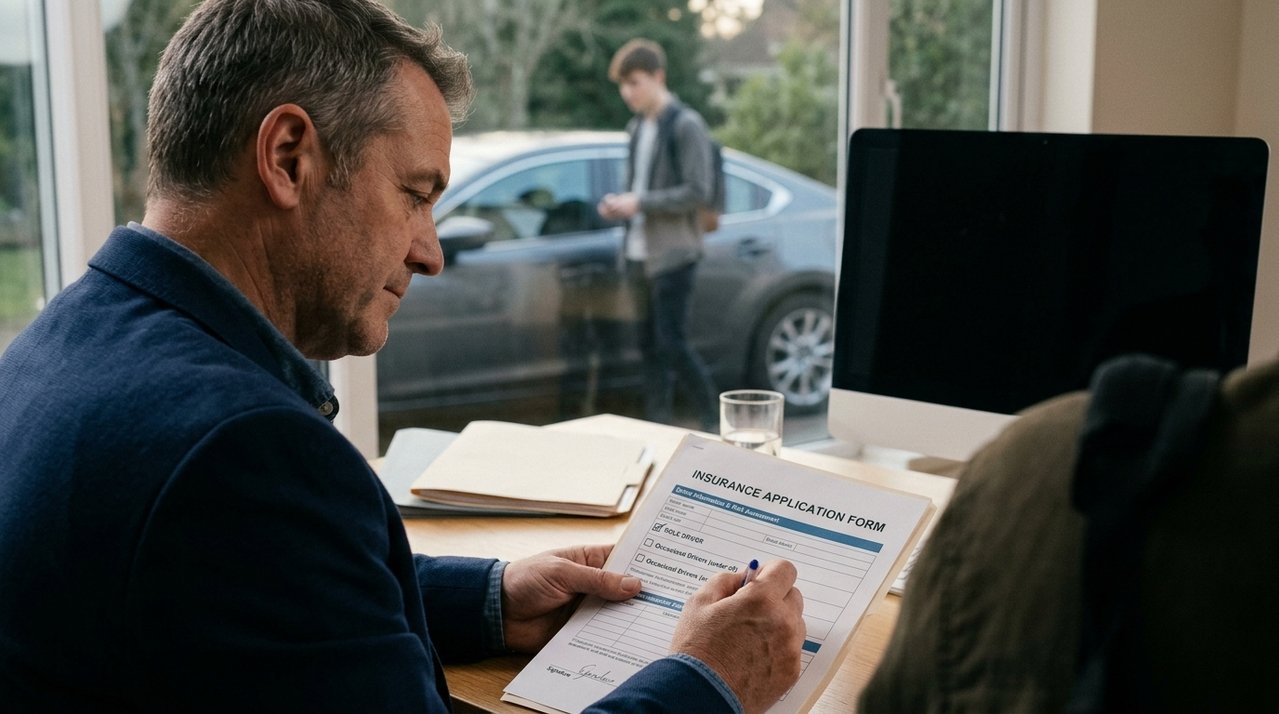
Na hora de proteger o bem, ele preencheu o formulário da corretora e colocou a si mesmo como o único condutor, buscando baratear o prêmio. Ele ignorava as diretrizes da Superintendência de Seguros Privados (Susep) sobre a importância absoluta das respostas dadas no questionário de avaliação de risco.
O que aconteceu após a colisão no caminho da faculdade?
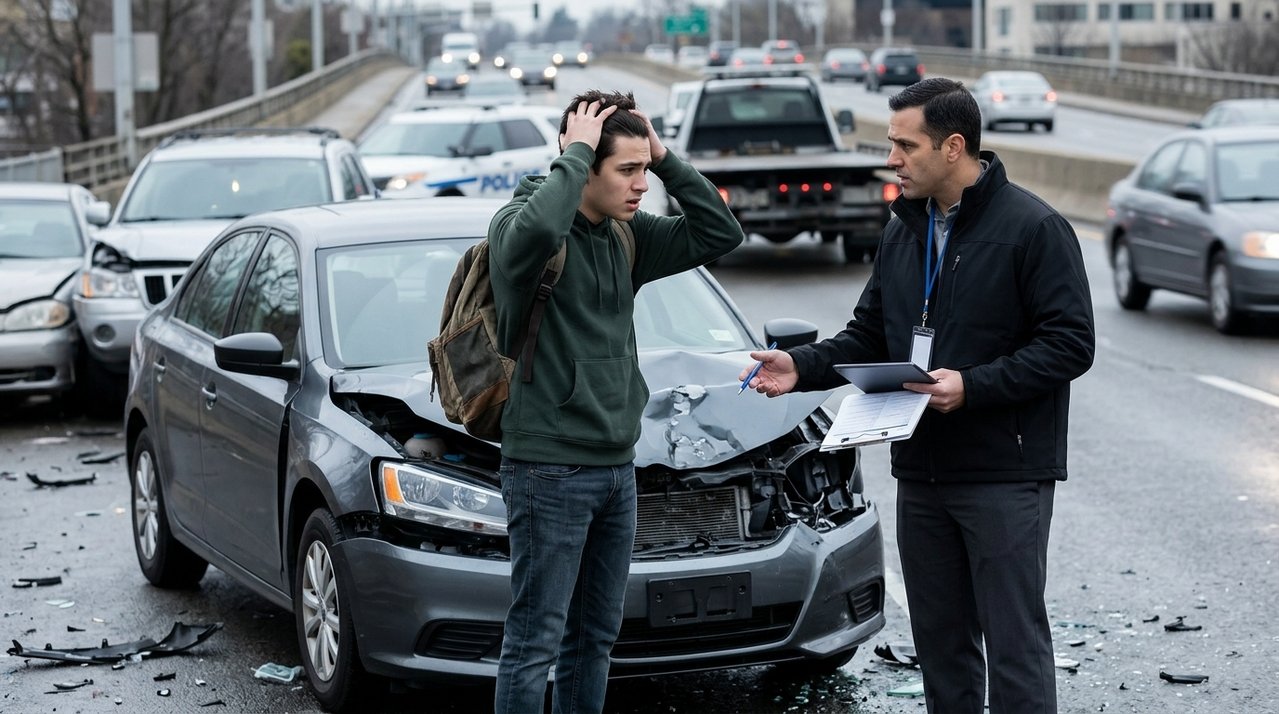
Sete meses após a contratação da apólice, o jovem Lucas se envolveu em um engavetamento no horário de pico. Ninguém se feriu com gravidade, mas a frente do veículo de R$ 78 mil ficou completamente destruída, exigindo o acionamento imediato do guincho e da corretora.
O alívio inicial virou desespero durante a sindicância. O perito da empresa constatou, conversando com testemunhas e analisando a rotina do trajeto, que o rapaz utilizava o automóvel diariamente. Com essa grave divergência de informações, a indenização foi imediatamente recusada pela companhia.
Mas afinal, o que a legislação diz sobre as declarações do seguro?
O mercado de seguros funciona exclusivamente com base no princípio da boa-fé. Pela Lei 10.406/2002, que institui o Código Civil brasileiro, o contratante é obrigado a guardar estrita veracidade nas declarações prestadas. Além disso, o Código de Defesa do Consumidor não ampara fraudes intencionais para burlar regras contratuais.
Leia Também
Essa rigidez existe para equilibrar o sistema financeiro coletivo. O preço de uma proteção automotiva é calculado com base na estatística matemática. Um motorista recém-habilitado apresenta um risco estatístico muito maior do que um condutor de meia-idade, e esconder essa informação quebra a viabilidade do serviço.
Quais são as penalidades para quem informa o perfil incorreto?
Tentar contornar as estatísticas para conseguir um desconto aparente transforma a apólice em um pedaço de papel sem utilidade prática. As sanções atingem diretamente o bolso da família em um momento de extrema vulnerabilidade financeira e emocional.
As consequências de omitir dados essenciais no momento de preencher o perfil são as seguintes:
- Perda da indenização: recusa total no pagamento do conserto do próprio automóvel acidentado.
- Danos a terceiros: o dono do carro terá que pagar do próprio bolso para consertar o veículo da vítima.
- Cancelamento da apólice: a empresa encerra o contrato imediatamente por quebra de confiança.
- Retenção do prêmio: o cliente não recebe de volta o dinheiro das mensalidades que já foram pagas.
O que muda quando comparamos o formulário de Roberto com o caminho seguro?
A diferença entre a proteção de Roberto e um contrato blindado não está na marca da seguradora, mas no processo de transparência contratual. A tranquilidade da família só é garantida quando o papel reflete fielmente quem segura o volante na garagem.
A comparação entre o caminho que o pai seguiu e o que a legislação exige fica clara na tabela:
| Etapa | O que o pai fez | O que a lei exige |
|---|---|---|
| Questionário | Mentiu para economizar | Declarar o condutor principal |
| Avaliação | Omitiu o risco do filho | Pagar o prêmio proporcional |
| Acidente | Acionou a empresa no susto | Comprovar a boa-fé inicial |
| Desfecho | Ficou com o prejuízo total | Ter o veículo consertado |
O que se aprende com a história de Roberto e Lucas?
A história de Roberto e Lucas é fictícia, mas a recusa de consertos por perfil fraudado assombra milhares de motoristas. O desejo de economizar nas contas do mês não era o problema. O erro foi pular a etapa invisível de assumir o risco estatístico do filho jovem, transformando uma ferramenta de proteção em uma armadilha.
Quem realmente quer proteger o automóvel precisa seguir esse roteiro: preencha o formulário informando com exatidão quem utiliza o veículo em mais de oitenta por cento do tempo. Se a rotina for dividida na mesma proporção, exija a inclusão do motorista mais jovem como condutor. É mais caro do que mentir no dia da assinatura. Mas é o que separa um sinistro resolvido de uma dívida monstruosa nas ruas.