Uma das fases da transição da reforma tributária sobre o consumo é a mudança na emissão de notas fiscais e outros documentos eletrônicos expedidos pelas empresas no ato da compra de bens ou serviços. Nesse novo cenário, também são impactados bilhetes eletrônicos de transporte e notas expedidas em contratos de alienação de imóveis. As alterações na estrutura desses componentes fazem parte de um dos objetivos da reforma: garantir mais transparência sobre os tributos que são cobrados dos consumidores, com a distinção do preço real e dos impostos incidentes no produto.

Tantas mudanças, entretanto, exigirão cautela e paciência. Apesar de ser uma exigência necessária para determinados setores, há empresas que operam com margens menores e não contam com uma estrutura robusta de contadores e outros profissionais para gerir o caixa, como distribuidoras de bebidas e serviços de costura, por exemplo. Para facilitar a transição e dar mais tempo para esses segmentos se adequarem, a Receita Federal e o Comitê-Gestor do Imposto sobre Bens e Serviços (CG-IBS) decidiram ampliar o prazo para a emissão de documentos fiscais previstos na reforma.
Fique por dentro das notícias que importam para você!
Por decisão desses órgãos de governo, notas e bilhetes que antes deveriam ser regularizados até o primeiro dia do ano passam a ser cobrados apenas dois meses depois, como no caso da Nota Fiscal de Serviço Eletrônica (NFS-e) e da maioria dos documentos emitidos por empresas que aderem ao Simples Nacional (veja o calendário completo nesta página). A mudança de prazo, no entanto, não altera a exigência de que as declarações dos impostos sejam realizadas de acordo com as novas regras estabelecidas na reforma, que preveem informações mais detalhadas sobre como esses tributos são cobrados.
Esforço adicional
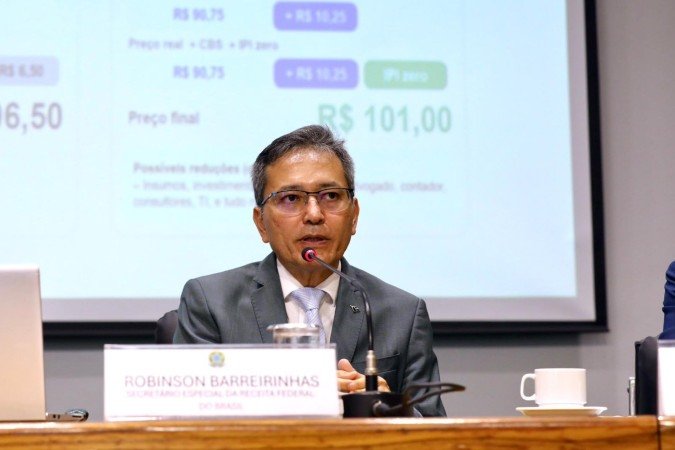
O secretário especial da Receita Federal, Robinson Barreirinhas, disse que a mudança exigirá um esforço adicional para os contadores das empresas que ainda não emitiram os novos documentos fiscais. A partir de 1º de janeiro, a Contribuição sobre Bens e Serviços (CBS) substitui os antigos impostos federais. Por conta disso, a declaração desse imposto deverá ser feita manualmente pelas empresas, já que esses dados não estarão mais disponíveis na declaração pré-preenchida do Imposto sobre a Renda da Pessoa Jurídica (IRPJ).
Nos meses de janeiro e fevereiro, as empresas que não se enquadram como prestadoras de serviço básico, como água e esgoto, por exemplo, seguem emitindo os mesmos documentos que já preenchem atualmente. Segundo a Receita Federal, cerca de 1,1 milhão fazem parte desse grupo. "Como o documento é um módulo antigo, ele não é carregado com todos os dados automaticamente na nossa pré-preenchida. Então, o profissional de contabilidade vai precisar entrar nesses primeiros meses, nos meses de não emissão do documento definitivo, no modo de apuração assistida", alertou Barreirinhas, durante a coletiva de apresentação dos novos prazos.
O secretário da Receita explicou que isso pode ser feito manualmente, com o upload de uma planilha, ou com a conexão de API. Ele alertou, no entanto, que esse processo exige atenção e orientação para o profissional de contabilidade, para não deixar a empresa na malha fina ou perder créditos com os tributos. "O sistema da Receita já está pronto, mas nós reconhecemos que os sistemas dessas empresas não podem estar prontos ainda, porque muitas vezes são empresas muito pequenas, com prestadores de serviços de TI também muito pequenos", apontou.
De acordo com o Ato Conjunto RFB/CGIBS nº 7/2026, exigências que começariam a valer em 1º de dezembro de 2026 passam para janeiro ou março de 2027. No primeiro dia do ano, encerra o prazo para a emissão de Notas Fiscais de Serviços Eletrônicas (NFS-e) de locações, cessões e arrendamentos de bens móveis e imóveis, de receitas condominiais, de bens imateriais não sujeitos ao Imposto sobre Serviços de Qualquer Natureza (ISS) ou ao Imposto sobre o Consumo de Mercadorias e Serviços (ICMS) e dos demais serviços, além dos novos modelos das concessionárias de gás (NFGas) e de água e saneamento (NFAg).
Já em 1º de março, chega ao limite o tempo para a emissão das NFS-e das plataformas digitais e dos serviços que elas intermedeiam, de determinados subitens de tecnologia e transporte municipal, do Bilhete de Passagem Eletrônico (BP-e) no transporte aéreo, semiurbano e metropolitano de passageiros e a Nota Fiscal Eletrônica (NF-e) de Alienação de Bens Imóveis. O Simples Nacional tinha uma data única - 1º de janeiro de 2027 - e agora tem duas: serviços sujeitos ao ISS, bens imateriais, receitas condominiais e locações seguem em janeiro; as demais hipóteses passam para março.
Penalidades
Para o advogado tributarista Júlio César Soares, sócio da Advocacia Dias de Souza, o adiamento não deve ser lido como "trégua", já que são apenas 30 ou 90 dias a mais, e não um novo ciclo de adaptação. Ele acredita que a empresa que suspender o projeto agora chegará a março no mesmo ponto em que estaria em dezembro. Segundo o especialista, o prazo deve ser utilizado para parametrizar ERPs (planejamento de recursos empresariais) e emissores com os novos grupos de IBS e CBS, revisar o cadastro de produtos e serviços pelos códigos de classificação tributária, emitir em homologação até zerar as rejeições e alinhar com fornecedores e plataformas a documentação de cada operação.
"O ajuste (nas datas) é pragmático, porque reconhece o descompasso entre a ambição do cronograma e a maturidade dos sistemas, sobretudo nos setores com regras próprias", destaca o advogado, que, no entanto, acredita que as normas poderiam ser melhor estruturadas. "Falta o complemento normativo: a garantia de que, na transição, equívocos de boa-fé ou decorrentes de impossibilidade sistêmica não serão punidos, ressalvados dolo, fraude ou simulação. Mudar datas sem disciplinar as penalidades apenas desloca o risco no calendário", completa Soares.
Outro documento que teve os prazos alterados na semana passada é a Declaração de Regimes Específicos (DeRE), criada no âmbito da reforma para determinados setores obterem os benefícios na tributação previstos com a nova legislação. Entre os segmentos que devem emitir esse documento estão as instituições financeiras, planos de saúde, funerárias e serviços veterinários. No caso dos bancos e outras empresas que operam com serviços financeiros e de crédito, o prazo para o envio de documentos específicos para essas empresas foi transferido para 15 de dezembro, enquanto que, para os demais, o prazo se encerra em 15 de fevereiro, com dados do mês anterior.
Para o diretor de impostos do Grupo Crowe Macro, Celso Guigem, o principal desafio das empresas não está apenas no cumprimento dos prazos, mas na correta parametrização dos sistemas, classificação das operações e integração das informações fiscais. "A Reforma Tributária exige revisão dos processos de faturamento, contratos e controles internos, envolvendo as áreas fiscal, contábil, financeira e de tecnologia", destaca.
Guigem acredita que o prazo adicional deve ser aproveitado para capacitar equipes, testar a emissão dos documentos e corrigir inconsistências com o apoio dos contadores e fornecedores de sistemas. "Adiar essa preparação pode concentrar dificuldades justamente no início das novas exigências, enquanto o planejamento antecipado contribui para reduzir erros e riscos na transição", considera, ainda, o diretor de impostos.
Desafio é maior para pequenas empresas
Para as empresas, a advogada tributarista Maísa Pio, do escritório Delgado, Sol&Pio, avalia que o primeiro passo é identificar quais operações realizam e quais documentos fiscais utilizam. Em seguida, ela deve verificar com a contabilidade e com os fornecedores de sistemas se os emissores de notas fiscais estão preparados para os novos campos, códigos e classificações tributárias.
“Uma clínica médica, por exemplo, precisa revisara classificação dos serviços prestados e conferir a parametrização das notas fiscais, verificar se os redutores estão sendo aplicados. Já uma empresa comercial precisa atualizar o cadastro de produtos, verificar as informações fiscais utilizadas nas vendas e testar a emissão das notas eletrônicas”, exemplifica a advogada.
A especialista em tributação acredita que o maior desafio estájusta mente nas pequenas empresas, que possuem estruturas administrativas e contábeis mais reduzidas. Ela considera que muitas destas ainda dependem de sistemas terceirizados e do acompanhamento de seus contadores,que também precisarão adaptar seus procedimentos às novas exigências.
“Por isso, minha principal orientação é que as empresas aproveitem esse período para revisar seus processos, atualizar os sistemas e realizar testes de emissão dos documentos fiscais”, aconselha Pio. Segundo ela,a adaptação precisa começar antesda obrigatoriedade, porque os riscos vão além de eventuais penalidades: “Inconsistências fiscais podem comprometer o faturamento,a regularidade das operações e atéas relações comerciais”.

Raphael Pati
Repórter especializado em Economia no Correio Braziliense desde 2024, acompanha o cenário macroeconômico de Brasília e o mercado financeiro. Apaixonado por livros e boas histórias.