Reforma Tributária exige reinvenção de contadores e advogados
Com a transição para o modelo de IVA Dual e a unificação de cinco impostos, profissionais precisarão assumir um perfil estratégico e consultivo para guiar as empresas até 2033
postado em 27/09/2026 06:00 / atualizado em 27/09/2026 06:00
. - (crédito: Pacifico)
Acomplexidade da Reforma Tributária do Consumo está gerando profundas transformações no cenário econômico e profissional brasileiro. Diante de mudanças estruturais que prometem simplificar e modernizar o sistema de impostos indiretos, contadores e advogados tributaristas enfrentam o desafio de se adequar rapidamente. No mercado, a percepção é de que esses profissionais precisarão se reinventar, abrindo espaço para o surgimento de um novo perfil de especialista: aquele capaz de orientar clientes sem hesitação, identificar riscos de forma antecipada, decifrar notas técnicas complexas e transmitir segurança em reuniões estratégicas.
A Emenda Constitucional da Reforma Tributária passou por um rito detalhado no Congresso Nacional até a consolidação definitiva. O processo legislativo avançou significativamente quando a Câmara dos Deputados aprovou a proposta em primeiro turno em 7 de julho de 2023, seguida pela aprovação no Senado Federal em 8 de novembro de 2023. O texto final foi concluído pela Câmara em 15 de dezembro de 2023, permitindo que o Congresso Nacional realizasse a promulgação oficial da medida logo em seguida, 20 de dezembro de 2023. No momento, o país vive o período de transição até 2033.
O que muda?
Floriano Carvalho: modo de trabalho será alterado
(foto: Arquivo Pessoal)
dor da Comissão de Contabilidade Tributária do CRCDF, Floriano Carvalho define esse momento como uma revolução completa. “Quem está se formando agora e quem atua na área estão partindo do mesmo ponto no tributário, pois a reforma alterou todo o modo de trabalho anterior.” Para ele, é essencial que todos os profissionais busquem entender as mudanças para, assim, orientar da melhor forma os assistidos.
dualmente cinco tributos — os federais PIS, Cofins e IPI, o estadual ICMS e o municipal ISS — e criou um modelo de Imposto sobre Valor Agregado (IVA) Dual. O novo sistema é composto pela Contribuição sobre Bens e Serviços (CBS), de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), de gestão compartilhada entre estados e municípios. A CBS substituirá o PIS e a Cofins, enquanto o IBS substituirá gradualmente o ICMS e o ISS.
Antes da mudança, cada um desses tributos tinha regras e finalidades específicas: PIS e Cofins tinham entre suas principais destinações o financiamento da seguridade social; o IPI incidia sobre produtos industrializados; o ICMS tributava a circulação de mercadorias e determinados serviços, sendo uma importante fonte de receita dos estados; e o ISS incidia sobre a prestação de serviços no âmbito municipal.
Essa antiga estrutura foi simplificada e dividida em duas novas frentes integradas, que compõem o chamado IVA Dual. A primeira delas é a Contribuição sobre Bens e Serviços (CBS), de competência exclusivamente federal, que substitui os tributos da União. A segunda é o Imposto sobre Bens e Serviços (IBS), cuja gestão é compartilhada de forma conjunta entre os estados e os municípios para substituir o ICMS e o ISS.
Além deles, será instituído o Imposto Seletivo (IS), um tributo federal apelidado de “imposto do pecado”, desenhado, especificamente, para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente. Em contrapartida, os tradicionais PIS/ PASEP, Cofins, ICMS e ISSQN serão extintos de forma gradual. O Imposto sobre Produtos Industrializados (IPI) terá sua alíquota reduzida a zero para quase todos os produtos a partir de 2027, sendo mantido apenas para preservar a competitividade da Zona Franca de Manaus.
Iara de Assis, contadora:
(foto: Arquivo Pessoal)
Para a contadora Iara Assis, o profissional do fisco precisará ir além dos cálculos e das obrigações, o grande desafio atualmente do contador com a reforma tributária é aprender a trabalhar com as normas antigas e as novas vigentes em cada operação a ser realizada. Aprender e entender a classificação correta de cada item para não correr o risco de gerar uma nota ou um crédito errado. “ O novo profissional será mais consultivo e estratégico, deve analisar os impactos da reforma tributária em cada empresa, para que, dessa forma, o assistido possa tomar as melhores decisões” pontua a contadora. E já busca seguir pelo caminho apontado, Iara buscou ler para entender melhor os impactos da Reforma Tributária em sua rotina profissional e acompanhar as mudanças e seus efeitos nos processos das empresas.
No que tange ao campo do direito tributário, o Flavio Bernardes concorda com Iara. Para ele, não basta mais dominar a legislação tributária em sentido estrito. “O profissional precisará compreender a aplicação efetiva de sistemas para dominar a aplicabilidade dos novos tributos criados, especialmente para analisar os impactos concretos na atividade de seu cliente.” Ademais, Bernardes afirma que para transmitir segurança não significa, necessariamente, possuir uma resposta imediata e correta para todas as questões “O essencial é ter conhecimento suficiente para distinguir aquilo que já está definido daquilo que ainda apresenta incertezas regulatórias ou interpretativas.”
Bernardes também trabalha em sala de aula com o direito tributário, e pontua frequentemente aos estudantes de direito que até 2033, o profissional irá conviver com o cronograma de transição. Para o especialista é importante também recolocar o federalismo fiscal no centro: “A extinção do ICMS e do ISS, a criação do Comitê Gestor do IBS, a tributação no destino e os novos fundos de compensação e de desenvolvimento regional alteram profundamente a autonomia de estados e municípios”. Segundo ele, isso exige integrar direito tributário, financeiro e institucional, que, muitas vezes, são ensinados como compartimentos isolados. Acerca desse debate o professor defende: “Não se compreende o IBS sem compreender repartição de receitas e pacto federativo.”
Desafios à vista
Francisco Arrighi:
(foto: Arquivo Pessoal)
Apesar das promessas de maior segurança jurídica, neutralidade e desoneração de exportações, o caminho exige cautela. Especialistas apontam que a transição complexa demandará pesados investimentos em capacitação tecnológica e treinamento de pessoal.
O consultor tributário e presidente da Fradema Consultores Tributários, Francisco Arrighi acredita que durante muito tempo, o profissional da contabilidade foi visto, principalmente, como aquele que apura tributos, entrega obrigações acessórias e mantém a empresa em conformidade. Arrighi afirma que isso não é mais o suficiente “O contador precisa compreender a legislação, mas também precisa compreender o negócio do cliente.” Segundo ele, partindo do momento de transição, o contador terá que saber perguntar: “Qual é o impacto tributário dessa operação?”, “Quem ficará com o crédito?” , “Existe crédito presumido?” , “Qual é o tratamento daquela mercadoria ou serviço?” , “Como a operação será documentada?” e “O contrato precisa ser alterado?”
Além disso, Arrighi afirma que a rotina também muda porque o acompanhamento da legislação deixa de ser algo periódico. “O profissional precisa acompanhar praticamente em tempo real leis complementares, decretos, atos conjuntos, resoluções, notas técnicas, leiautes dos documentos fiscais e orientações da Receita Federal e do Comitê Gestor.” A exemplo disso, já existem cronogramas específicos para implantação dos documentos fiscais da Reforma, e esses cronogramas podem sofrer ajustes técnicos e operacionais. Os especialistas são unânimes em afirmar que os profissionais que começam a se preparar somente quando todas as regras estiverem prontas estarão atrasados.
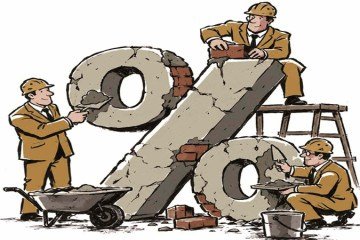
A reforma tributária promoveu a unificação de cinco tributos antigos, os federais PIS, Cofins e IPI, o estadual ICMS e o municipal ISS, em um modelo moderno de Imposto sobre Valor Agregado (IVA)
Os comentários não representam a opinião do jornal e são de responsabilidade do autor.
As mensagens estão sujeitas a moderação prévia antes da publicação