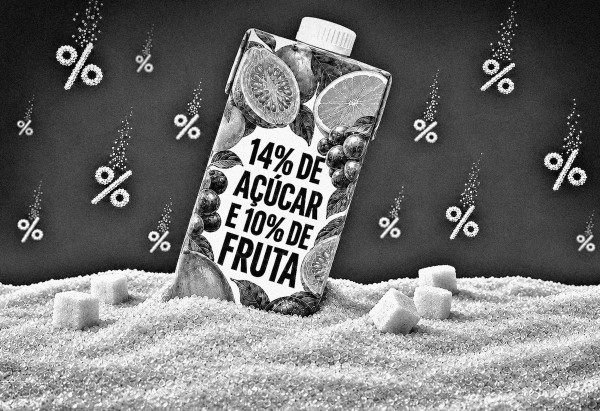
O Brasil está diante de uma decisão que pode marcar a história das políticas públicas de saúde: a definição das alíquotas do Imposto Seletivo sobre bebidas açucaradas. Mais do que uma discussão tributária, trata-se de utilizar sua política fiscal para promover saúde, prevenir doenças e reduzir os impactos sociais e econômicos das doenças crônicas não transmissíveis (DCNT).

Desde 2023, a Constituição passou a prever um tributo extrafiscal, destinado a desestimular produção, a comercialização e o consumo de bens e serviços prejudiciais à saúde da população ou ao meio ambiente. Contudo, seu desenho final revelou os conflitos de interesses que permeiam a regulação desses produtos.
Durante a tramitação da Lei Complementar nº 214/2025, instituições de saúde, entidades da sociedade civil e especialistas defenderam a inclusão dos alimentos ultraprocessados na tributação seletiva, diante das evidências que os associam às DCNT. Em 2019, o consumo desses produtos foi associado a 57 mil mortes no país e a custos estimados em pelo menos R$ 10,4 bilhões anuais, valor equivalente ao dobro do investimento anual no Programa Nacional de Alimentação Escolar (Pnae). Desse total, R$ 933,5 milhões correspondem a despesas do SUS, R$ 263 milhões a custos previdenciários e absenteísmo, e R$ 9,2 bilhões a perdas econômicas decorrentes da mortalidade prematura. Ainda assim, o imposto acabou limitado, no âmbito dos produtos alimentícios, às bebidas açucaradas.
A perda de uma oportunidade não pode significar o desperdício de outra: há amplo consenso sobre os danos das bebidas açucaradas à saúde e sobre a efetividade da tributação para reduzir seu consumo. No México, após o imposto de 2014, as compras de bebidas tributadas caíram 5,5% no primeiro ano e 9,7% no segundo. No Reino Unido, a oneração estimulou a reformulação e o volume de açúcar comercializado em refrigerantes caiu cerca de 30% entre 2015 e 2018. No Chile, as alíquotas diferenciadas foram associadas à redução das compras de bebidas com maior teor de açúcar e ao aumento de alternativas com menos açúcar.
A Organização Mundial da Saúde (OMS) classifica a tributação de bebidas adoçadas entre as intervenções de melhor relação custo-efetividade para a prevenção de DCNT, uma vez que, ao desestimular a ingestão excessiva de açúcares livres, contribui para a prevenção da obesidade e de outras doenças crônicas, reduzindo custos assistenciais e mortes precoces. Além desses benefícios, o Banco Mundial destaca que a tributação de produtos nocivos à saúde pode ampliar a arrecadação para investimentos sociais e em saúde, além de reduzir perdas de produtividade associadas ao adoecimento, consolidando-se como instrumento de promoção da saúde e do desenvolvimento social.
As evidências também afastam possíveis prejuízos econômicos da tributação. Estudos no México e no Chile indicam que as empresas tendem a adaptar sua produção, seja pela reformulação de produtos, seja pela diversificação de seus portfólios. As avaliações nesses países não identificam evidências consistentes de reduções significativas do emprego atribuíveis à tributação.
A definição das alíquotas assume especial relevância nesse contexto, uma vez que o tributo precisa elevar os preços o suficiente para influenciar as escolhas dos consumidores. Desde 2015, a OMS recomenda a adoção de tributos capazes de elevar em pelo menos 20% o preço das bebidas açucaradas, a fim de reduzir seu consumo e mitigar impactos na saúde. Esse parâmetro encontra respaldo em evidências científicas que apontam maior efetividade de tributos dessa magnitude na redução das vendas e do consumo e no estímulo à reformulação dos produtos.
A tributação desses produtos também permite ampliar a arrecadação e o financiamento de políticas sociais. Embora seu propósito principal seja promover mudanças nos padrões de consumo, os recursos arrecadados podem ampliar a capacidade de investimento do Estado em áreas estratégicas. Em um país que construiu políticas públicas reconhecidas internacionalmente, como o SUS e o Pnae, receitas adicionais podem fortalecer iniciativas de promoção da saúde, segurança alimentar e redução das desigualdades sociais.
Nesse momento, o Brasil pode aprender com experiências internacionais que demonstram benefícios da tributação para a saúde, para as finanças públicas e para políticas sociais. A definição de alíquotas compatíveis com as recomendações internacionais envolve, sobretudo, uma escolha sobre a capacidade do Estado de utilizar instrumentos econômicos para promover saúde e fortalecer políticas voltadas ao bem-estar coletivo, cujos efeitos poderão repercutir nas condições de saúde e desenvolvimento das atuais e futuras gerações.