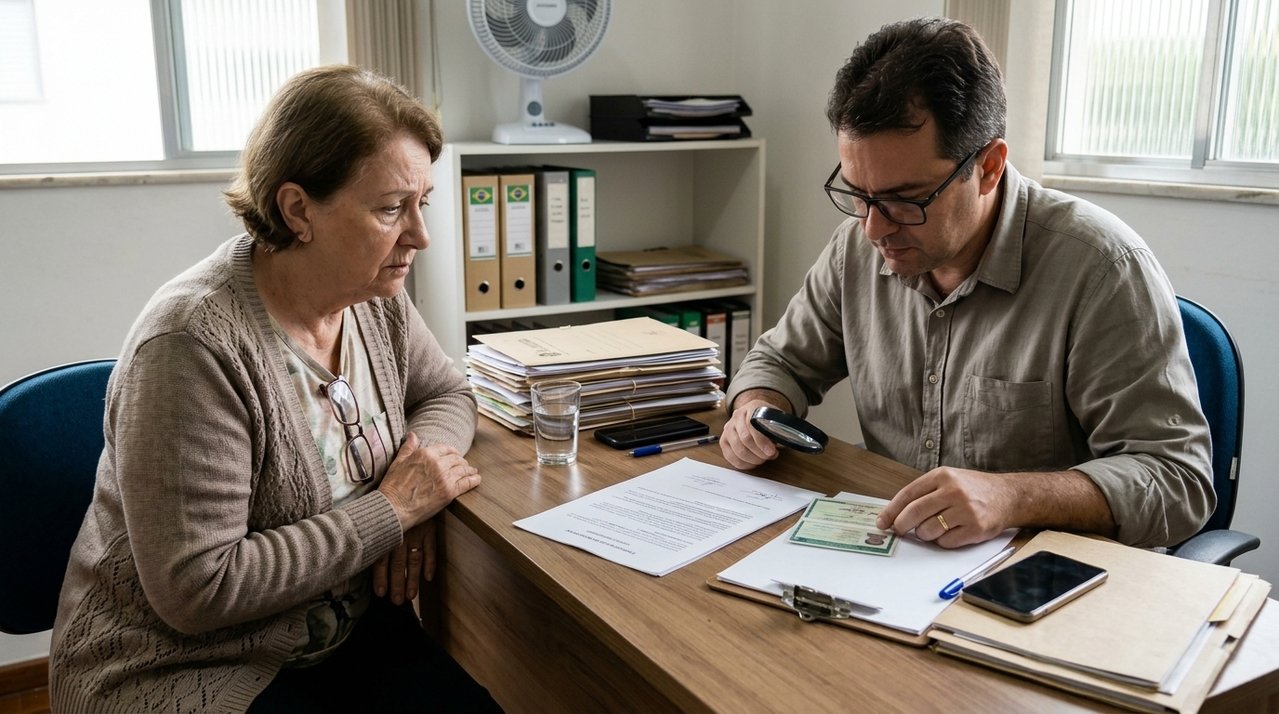
Ao conferir o pagamento da aposentadoria, Judite percebeu descontos referentes a um empréstimo de aproximadamente R$ 8,3 mil que afirmava nunca ter contratado. O banco apresentou um documento com sua suposta assinatura, mas uma perícia revelou que ela havia sido falsificada. A discussão envolveu o empréstimo consignado fraudulento, a devolução dos valores e a possibilidade de indenização. O cenário é fictício, inspirado em uma decisão real do STJ.
Por que Judite começou a desconfiar dos descontos que apareciam em sua aposentadoria?
Durante anos, Judite organizou suas despesas com o dinheiro recebido mensalmente da aposentadoria. A renda era utilizada para alimentação, medicamentos e contas domésticas. Entretanto, ao conferir os valores depositados, percebeu que parte do benefício estava sendo descontada para pagar um financiamento que não reconhecia.
Ao buscar informações, descobriu que havia um empréstimo consignado registrado em seu nome, com várias parcelas previstas. Judite afirmou que não havia procurado o banco para solicitar o dinheiro, tampouco lembrava de ter assinado qualquer documento autorizando aquele compromisso financeiro.
O que aconteceu quando a aposentada contestou o contrato e a perícia encontrou uma assinatura falsa?
Incomodada com os descontos, Judite procurou esclarecimentos sobre a contratação. A instituição financeira apresentou documentos que supostamente comprovavam o empréstimo. Entretanto, ao observar a assinatura, a aposentada afirmou que aquele registro não havia sido feito por ela e decidiu contestar sua autenticidade.
Durante a discussão judicial, foi realizada uma perícia grafotécnica, que comparou a assinatura do contrato com outros registros da aposentada. O resultado apontou que a assinatura questionada não havia sido produzida por Judite, confirmando a falsificação utilizada para formalizar a operação.
O que a legislação brasileira determina quando um empréstimo consignado apresenta assinatura falsificada?
O artigo 14 do Código de Defesa do Consumidor estabelece a responsabilidade objetiva das instituições financeiras por defeitos na prestação dos serviços. Quando a contratação é fraudulenta, o consumidor pode questionar a validade da dívida e exigir a apuração dos descontos realizados sem autorização.
Leia Também
O artigo 429, inciso II, do Código de Processo Civil atribui a quem produziu o documento o ônus de provar a autenticidade da assinatura impugnada. No Tema 1.061, o STJ confirmou que essa responsabilidade probatória é do banco quando apresenta o contrato questionado.
Quais direitos a aposentada pode exigir depois que a perícia confirma a fraude no empréstimo?
No REsp 2.161.428/SP, o STJ manteve a negativa de indenização moral, mas preservou a declaração de inexistência da dívida e a restituição dos descontos. A devolução em dobro, prevista no artigo 42 do CDC, foi limitada conforme o período das cobranças. O dano moral não foi considerado automático.
Para Judite, reunir os documentos do benefício e comprovar a irregularidade da contratação é essencial. Algumas providências podem ajudar:
- Consultar o benefício: acessar o Meu INSS e verificar os empréstimos consignados associados à aposentadoria.
- Guardar os extratos: reunir comprovantes mensais com os valores efetivamente descontados.
- Solicitar o contrato: pedir ao banco a documentação utilizada para formalizar a operação.
- Conferir a assinatura: comparar o documento apresentado com registros pessoais autênticos.
- Questionar a contratação: comunicar formalmente que não reconhece o empréstimo.
- Guardar os protocolos: preservar reclamações e respostas fornecidas pela instituição financeira.
- Solicitar a suspensão: pedir a interrupção dos descontos e avaliar medida judicial urgente, se necessário.
- Apurar os pagamentos: calcular os valores descontados indevidamente e sua possível restituição.
- Verificar o crédito recebido: conferir se houve depósito relacionado ao empréstimo e sua destinação.
- Avaliar os danos: reunir provas de eventuais consequências financeiras e pessoais decorrentes da fraude.
Qual é a diferença entre ter o empréstimo cancelado, receber os descontos de volta e conseguir danos morais?
A experiência de Judite demonstra que invalidar uma contratação fraudulenta não significa receber automaticamente indenização por danos morais. A inexistência da dívida, a devolução dos descontos e a compensação por danos extrapatrimoniais possuem fundamentos distintos. Também é necessário considerar eventual quantia creditada ao consumidor.
A comparação entre a fraude comprovada e os direitos discutidos judicialmente mostra os principais pontos de atenção:
| Etapa | O que Judite enfrentou | O que a lei exige |
|---|---|---|
| Empréstimo Contratação | Descobriu crédito de aproximadamente R$ 8,3 mil. | Manifestação válida de vontade do consumidor. |
| Assinatura Documento | Negou ter assinado o contrato. | Comprovação da autenticidade pela instituição financeira. |
| Perícia Falsificação | Teve a falsidade da assinatura confirmada. | Consideração das provas sobre a contratação. |
| Descontos Benefício | Sofreu deduções mensais na aposentadoria. | Interrupção das cobranças sem fundamento válido. |
| Restituição Valores | Buscou recuperar as parcelas descontadas. | Devolução conforme as condições legais aplicáveis. |
| Danos morais Reparação | Questionou as consequências da fraude. | Avaliação das circunstâncias e da lesão alegada. |
O que se aprende com a experiência de Judite depois que a perícia confirmou a assinatura falsa?
A situação de Judite é fictícia, mas reproduz elementos de um julgamento real do STJ. Na decisão, a falsificação justificou o afastamento da dívida e a restituição dos descontos. Entretanto, a maioria dos ministros não reconheceu danos morais naquele caso, considerando suas circunstâncias específicas.
Quem realmente quer contestar um empréstimo consignado desconhecido precisa seguir esse roteiro: conferir os extratos, solicitar o contrato, questionar sua autenticidade, documentar os descontos e buscar assistência jurídica. Também é importante verificar créditos recebidos e eventuais prejuízos. Uma assinatura falsificada não torna legítima uma dívida imposta ao aposentado.
- O Natal dos anos 1980 e 1990 está cheio de inspirações para a decoração atual: como resgatar enfeites antigos, laços grandes e objetos afetivos
- Uma fileira de formigas subindo pela roseira pode ser o primeiro sinal de um problema que começa nos brotos mais novos
- “Caia sete vezes, levante-se oito”: o provérbio japonês que ensina uma poderosa lição sobre resiliência e pode mudar sua maneira de enfrentar os desafios da vida
- Nem Rio nem São Paulo: as primeiras ruas iluminadas por eletricidade na América do Sul em 1883, mesmo ano da primeira hidrelétrica do Brasil
- Brasileiros ouviram um discurso presidencial pelo rádio em 1922: como uma demonstração tecnológica durante o centenário da Independência inaugurou uma nova era da comunicação