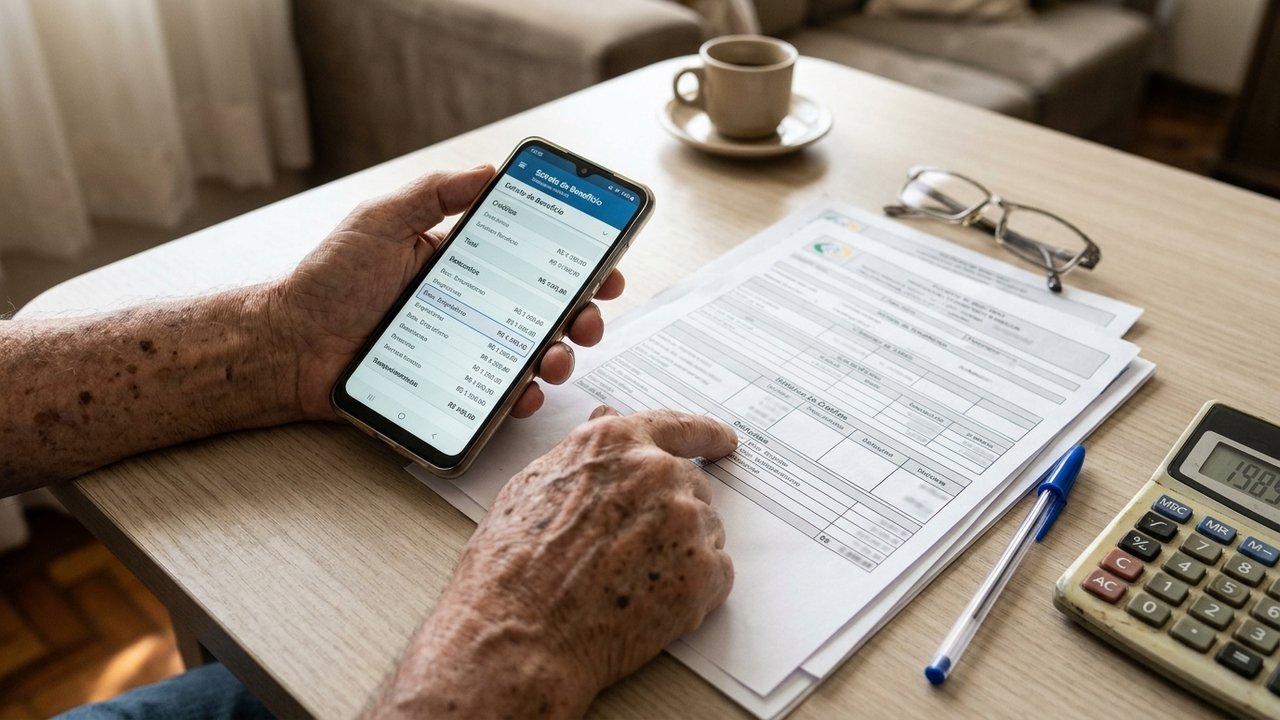
Seu Geraldo Antunes, aposentado de 71 anos de Juiz de Fora, na Zona da Mata mineira, descobriu no extrato do Meu INSS um desconto de R$ 35 por mês referente a um empréstimo consignado que nunca contratou. A cobrança vinha desde 2016, e o banco se recusou a devolver o dinheiro. Ele foi à Justiça e pediu a devolução em dobro e indenização por danos morais. A história é fictícia, mas a base legal é real.
Como o aposentado descobriu o desconto no benefício?
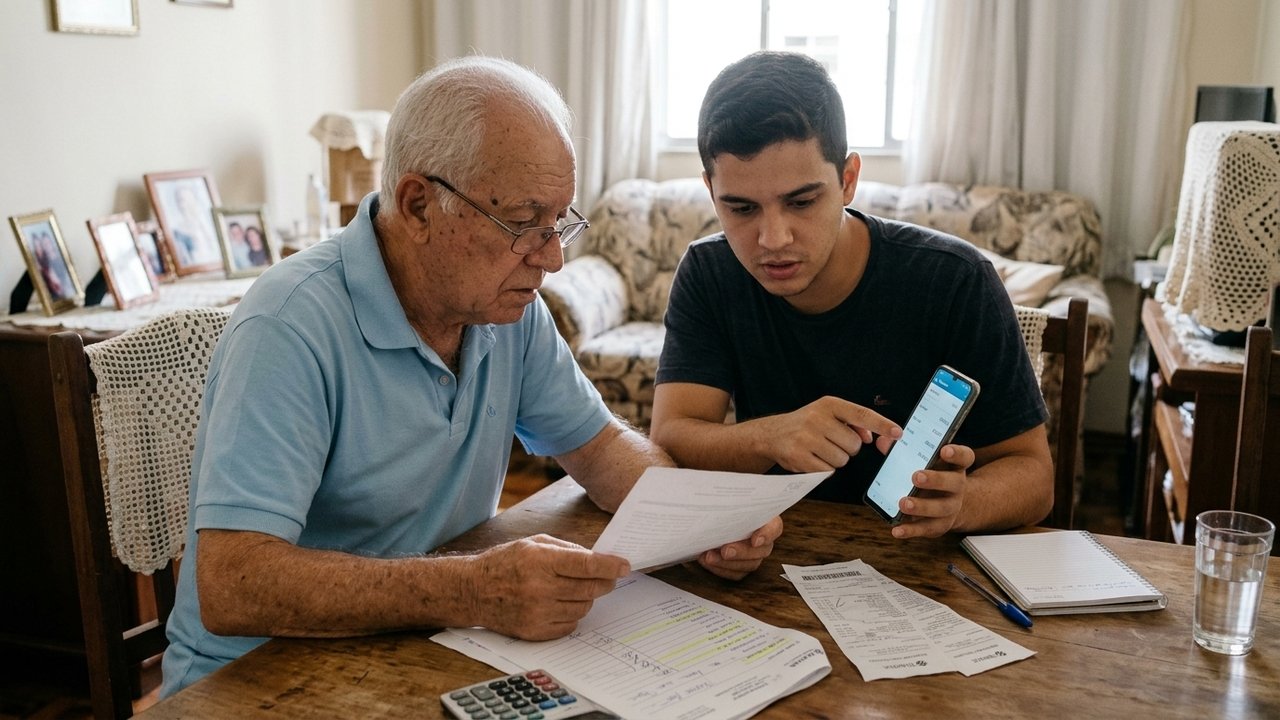
O valor parecia pequeno, e Seu Geraldo achava que era alguma tarifa antiga de conta. Numa tarde de sábado, o neto, recém-formado em direito, ajudou o avô a puxar o histórico de pagamentos no aplicativo. O mesmo desconto aparecia todos os meses havia dez anos, ligado a um banco com o qual ele nunca teve conta nem cartão.
Na agência, o atendente disse que havia um contrato assinado digitalmente, mas não entregou cópia e avisou que a análise levaria meses. Foi aí que a família decidiu procurar a Justiça.
Quanto o banco descontou da aposentadoria em dez anos?
Sem contar correção monetária e juros, a conta é simples. O pedido de devolução em dobro se baseia no artigo 42 do Código de Defesa do Consumidor, que garante ao consumidor cobrado indevidamente o dobro do valor pago, salvo engano justificável:
O prazo não era problema. O Superior Tribunal de Justiça entende que, em descontos indevidos no benefício, o prazo de cinco anos do artigo 27 do mesmo código começa a contar do último desconto. Como a cobrança continuava, os dez anos podiam ser cobrados.
Quem precisa provar que o empréstimo foi contratado?
O banco. Pelo Tema 1.061 do STJ, quando o cliente contesta a assinatura, cabe à instituição financeira provar que ela é verdadeira. A Súmula 479 do mesmo tribunal acrescenta que os bancos respondem por fraudes cometidas por terceiros em suas operações, mesmo sem culpa direta.
Leia Também
Sobre a devolução em dobro, há um detalhe. Em 2020, o STJ decidiu que ela não depende de má-fé; basta a cobrança contrariar a boa-fé. Mas a regra vale para descontos feitos a partir de março de 2021. Para os anteriores, parte dos tribunais ainda exige que o consumidor mostre a má-fé do banco.
O que fazer ao encontrar desconto desconhecido no INSS?
O primeiro passo é conferir o extrato de pagamento todo mês no aplicativo ou no site Meu INSS. Ao encontrar algo estranho, estas medidas ajudam:
- baixar o extrato completo e o histórico de empréstimos do benefício;
- pedir ao banco, por escrito, a cópia do contrato e a suspensão do desconto;
- registrar reclamação no Consumidor.gov.br e no Banco Central;
- ativar no Meu INSS o bloqueio do benefício para novos empréstimos;
- procurar advogado ou Defensoria Pública para entrar com a ação.
Na ação, o pedido mais comum reúne quatro pontos:
- declaração de que a dívida não existe;
- liminar para suspender os descontos imediatamente;
- devolução em dobro dos valores, com correção;
- indenização por danos morais.
A sentença deu razão ao aposentado de Juiz de Fora
No processo, o banco apresentou um contrato com dados inconsistentes e assinatura visivelmente diferente da de Seu Geraldo. O juiz declarou a dívida inexistente, mandou cancelar os descontos e condenou a instituição a devolver em dobro todos os valores, por entender que a fraude grosseira afastava qualquer engano justificável. Também fixou R$ 10 mil de indenização por danos morais, por se tratar de verba alimentar de um idoso. Nos casos reais, o valor da indenização varia conforme o tribunal e as provas do processo.
Você confere o extrato do seu benefício todo mês? Conte nos comentários.