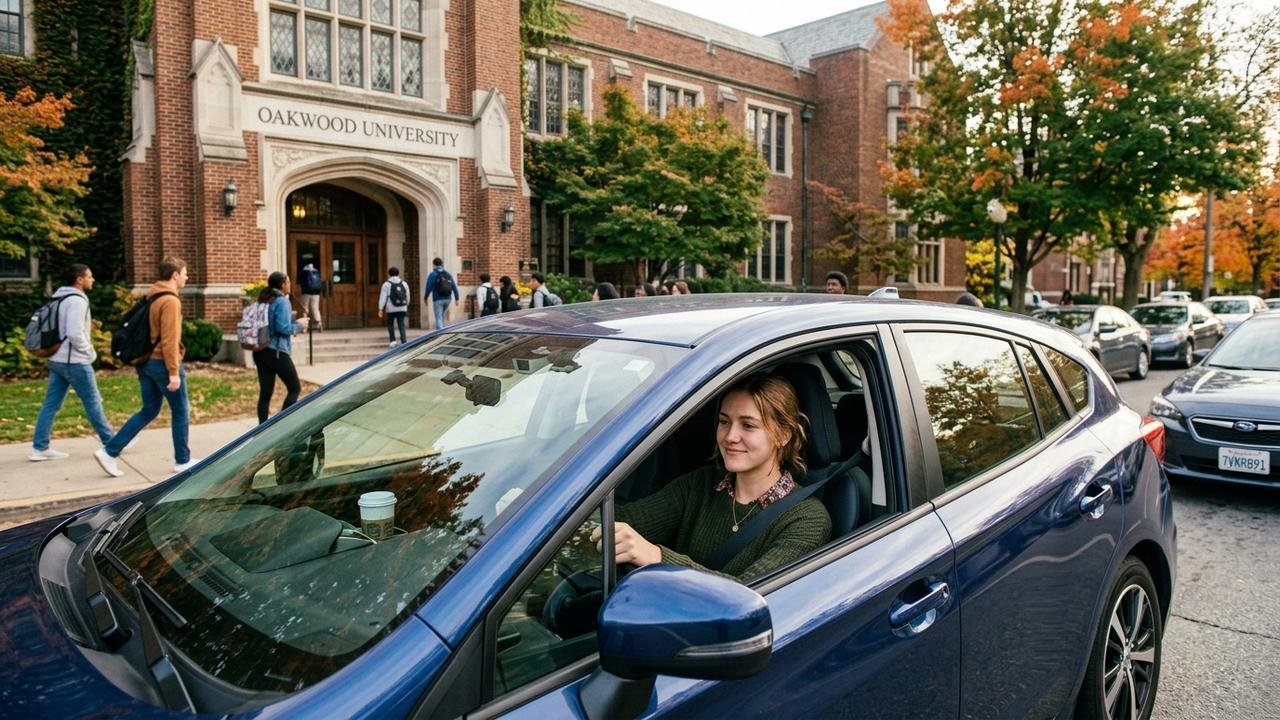
Marcelo contratou o seguro de um carro avaliado em R$ 110 mil em seu próprio nome, mas sua filha Júlia, de 22 anos, passou a dirigir o veículo diariamente para ir à faculdade. Seis meses depois, um acidente levou a seguradora a investigar quem era o condutor habitual antes de decidir sobre a indenização.
O nome na apólice não encerra a análise do seguro
Ter Marcelo como segurado ou proprietário do veículo não significa, por si só, que apenas ele possa dirigir o carro. O ponto relevante é verificar como o risco foi informado na contratação e quais respostas foram dadas sobre uso do automóvel, idade dos motoristas e eventual existência de um condutor principal.
A própria Susep explica que fatores como idade, tempo de habilitação do principal condutor e tipo de utilização, inclusive deslocamentos diários, podem fazer parte da avaliação do risco. Essas informações podem influenciar tanto a aceitação do seguro quanto o valor cobrado pela cobertura.
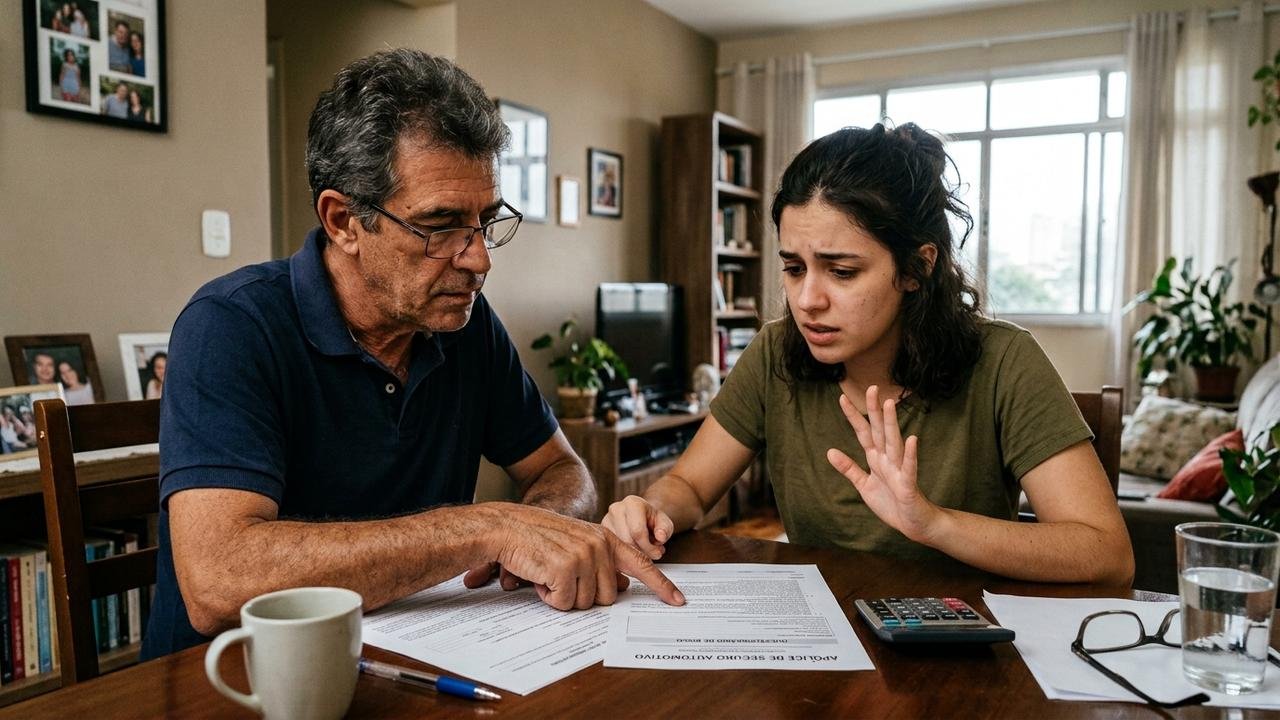
Se Júlia já usava o carro todos os dias, a contratação ganha outro peso
Uma questão decisiva seria saber quando Júlia passou a utilizar o automóvel diariamente. Se, no momento da contratação, Marcelo já soubesse que a filha seria a principal usuária e respondesse ao questionário como se ele fosse o condutor habitual, a seguradora poderia discutir eventual informação incorreta fornecida na formação do contrato.
O artigo 44 da Lei nº 15.040/2024, que disciplina os contratos de seguro, determina que o potencial segurado forneça as informações necessárias à aceitação da proposta e ao cálculo do prêmio conforme o questionário apresentado pela seguradora. O mesmo dispositivo diferencia o descumprimento doloso daquele ocorrido por culpa, prevendo consequências distintas para cada situação.
Leia Também

A mudança de motorista durante o contrato também precisa ser observada
O cenário muda se Marcelo realmente era o usuário principal quando contratou o seguro e Júlia só passou a dirigir o carro diariamente meses depois. Nessa hipótese, a discussão deixa de estar concentrada apenas nas respostas iniciais e passa a envolver uma possível mudança relevante do risco durante a vigência da apólice.
O artigo 14 da Lei nº 15.040/2024 estabelece que o segurado deve comunicar à seguradora um agravamento relevante do risco assim que tomar conhecimento dele. Já o artigo 13 considera relevante o aumento significativo e continuado da probabilidade de ocorrência do risco descrito no questionário, ponto que pode exigir análise das circunstâncias concretas do contrato.
Seguradora não pode simplesmente negar sem analisar o caso
Descobrir que uma motorista de 22 anos utilizava regularmente o veículo não significa que a indenização esteja automaticamente perdida. É preciso verificar o questionário de risco, as condições contratuais, quando ocorreu a mudança de utilização e se as informações solicitadas pela companhia foram respondidas corretamente pelo segurado.
Há ainda uma regra particularmente relevante para situações de agravamento posterior. Pelo artigo 16 da Lei nº 15.040/2024, depois de ocorrido o sinistro, a seguradora somente pode recusar a indenização por relevante agravamento do risco se provar o nexo causal entre esse agravamento e o sinistro caracterizado.
O questionário de risco pode definir o rumo da discussão
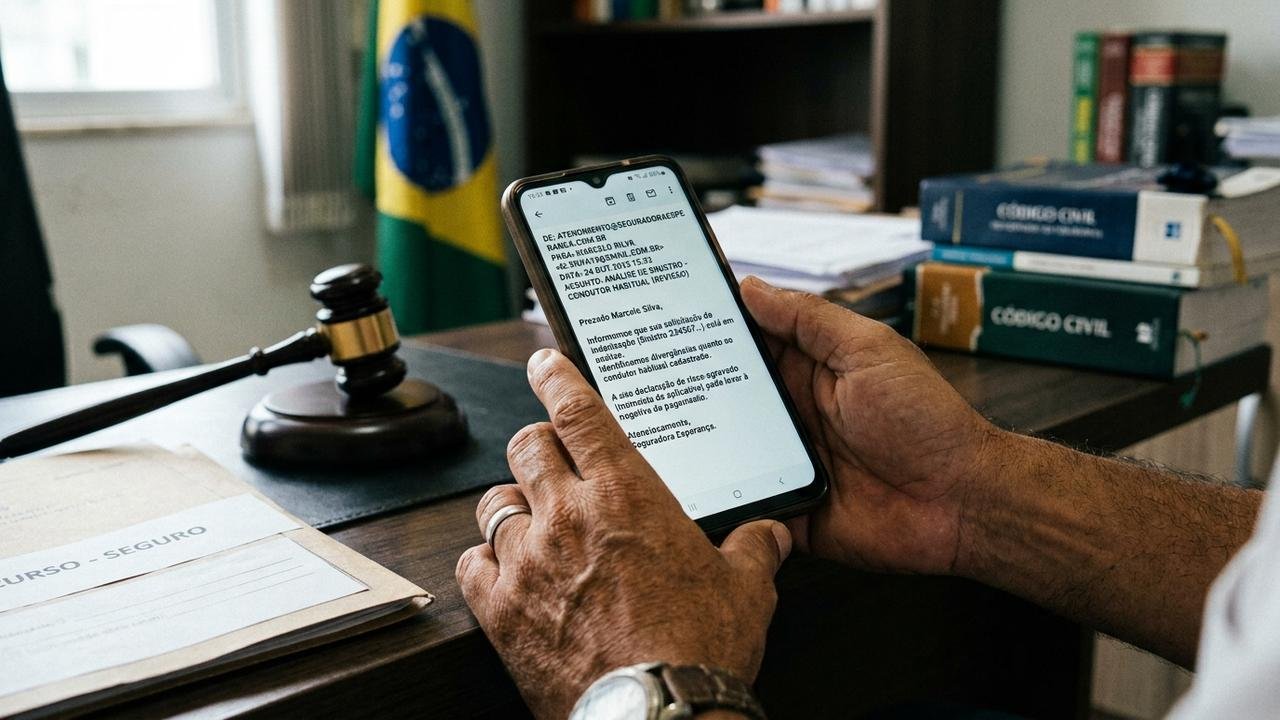
No caso de Marcelo, documentos seriam determinantes para entender a situação: proposta de seguro, questionário de avaliação de risco, apólice, eventuais endossos e comunicações feitas à seguradora. Pelo artigo 45 da Lei nº 15.040/2024, quem responde ao questionário deve informar tudo o que souber ou deveria saber sobre circunstâncias relevantes relacionadas ao interesse e ao risco segurado.
A seguradora também possui deveres. O artigo 46 exige que a companhia informe quais dados são relevantes na contratação e esclareça as consequências do descumprimento do dever de informar, enquanto o artigo 56 determina que o contrato seja interpretado e executado segundo a boa-fé.
O que Marcelo deveria verificar antes de aceitar uma negativa
Se a seguradora recusasse a indenização, Marcelo deveria solicitar a decisão e sua fundamentação, comparar a justificativa com as perguntas efetivamente feitas no momento da contratação e verificar se a mudança de condutor ocorreu antes ou depois do início da cobertura. Também seria necessário analisar se a companhia demonstrou os requisitos legais usados para justificar a recusa do pagamento, especialmente quando alegado agravamento do risco.
Marcelo e Júlia são personagens de uma história fictícia, criada apenas para ilustrar como a identificação do condutor habitual pode influenciar uma análise de seguro automotivo. O contexto não representa um caso real nem antecipa o resultado de uma disputa concreta, pois a cobertura depende da apólice, das informações prestadas, das circunstâncias do acidente e da legislação aplicável.