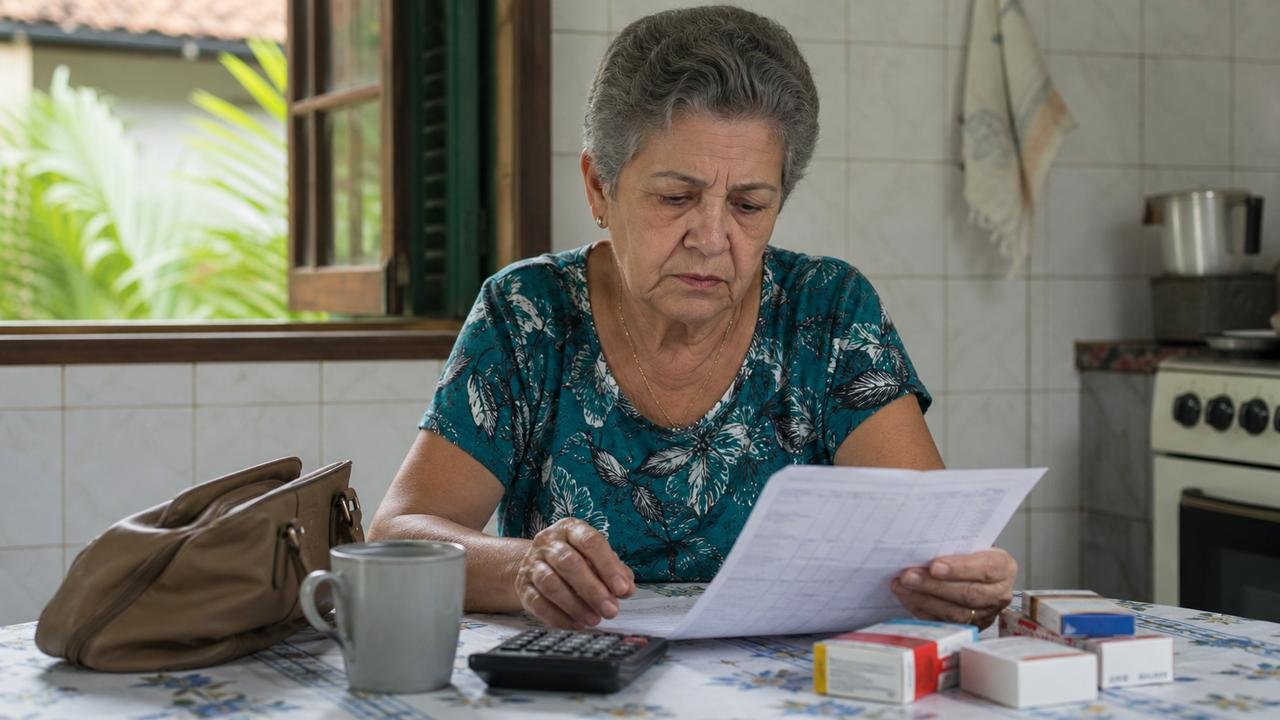
Na manhã de 3 de agosto, Marta, 74 anos, aposentada e costureira em Campinas, separava o dinheiro dos remédios quando percebeu que seu benefício de R$ 2.100 havia caído bem menor. O extrato mostrava uma parcela de R$ 861 ligada a um empréstimo consignado. Ela reconheceu o telefonema da proposta, mas não aquele peso no orçamento.
O telefonema parecia apenas uma consulta
Duas semanas antes, uma atendente de uma instituição financeira havia oferecido R$ 13.500 para Marta reformar o banheiro. A conversa durou 18 minutos, e a parcela foi descrita apenas como fixa e descontada diretamente pelo INSS. Marta perguntou quanto sobraria do benefício, mas ouviu que o cálculo completo apareceria depois no contrato.
Durante a ligação, a atendente enviou um código por mensagem e pediu que Marta o lesse em voz alta. Ela acreditou que confirmava uma simulação, não um contrato de 84 parcelas. Nenhum quadro com juros, custo total ou impacto mensal foi explicado, e a aposentada encerrou a chamada pensando que ainda poderia decidir quando recebesse os documentos.
A parcela apareceu antes de uma explicação clara
Quando o desconto surgiu, Marta ligou para o atendimento da instituição e pediu o cancelamento. A resposta foi que a gravação de voz comprovava a contratação e que o dinheiro já havia sido depositado. O atendente informou que a parcela era regular, embora os R$ 861 consumissem exatamente 41% dos R$ 2.100 recebidos por ela.
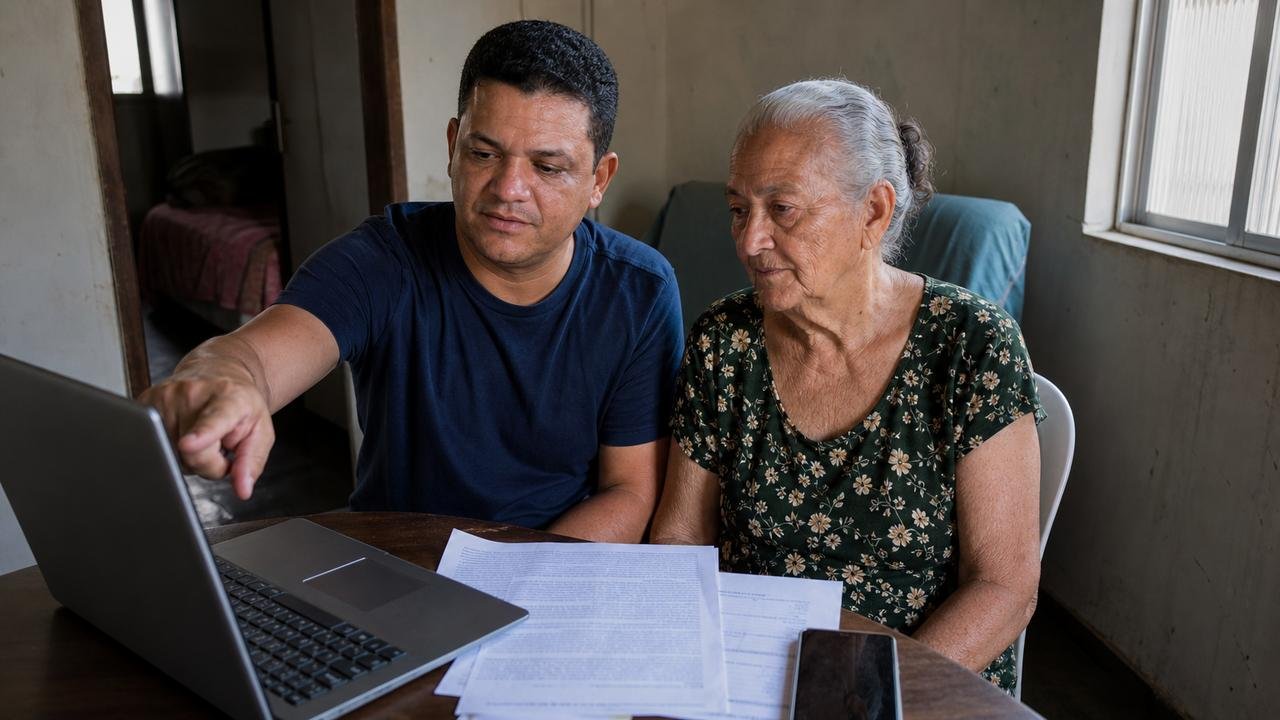
Eduardo, 46 anos, eletricista e também morador de Campinas, ajudou a mãe a baixar o extrato e localizar uma cópia de 18 páginas. O documento trazia uma assinatura eletrônica que ela não reconhecia e nenhuma comprovação visível de biometria. Com protocolos, mensagem recebida e extrato em mãos, os dois deixaram de discutir apenas pelo telefone.
Por que o desconto de 41% não se sustenta?
A Lei 10.820/2003, no artigo 6º, parágrafo 5º, prevê margem total de 45% para aposentadorias e pensões do Regime Geral. Porém, 35% do benefício são destinados exclusivamente a empréstimos, financiamentos e arrendamentos. Os outros dois blocos de 5% ficam reservados às modalidades de cartão consignado previstas na lei.
Leia Também
Isso significa que uma parcela de empréstimo pessoal não pode ocupar os 45% como se toda a margem consignável tivesse a mesma finalidade. A Instrução Normativa PRES/INSS 138/2022, no artigo 5º, também exige autorização expressa nos formatos admitidos pelo sistema. A norma afirma que autorização por ligação telefônica não é aceita e que gravação de voz não prova a contratação.
O que pode ser exigido na prática
Marta não precisava provar que era incapaz de contratar por ter 74 anos. O ponto era demonstrar que não houve consentimento válido e informado, além de questionar uma parcela superior ao limite reservado ao empréstimo pessoal. O Estatuto da Pessoa Idosa, Lei 10.741/2003, reforça a proteção da dignidade e do respeito nas relações que envolvem pessoas com 60 anos ou mais.
- Baixar o extrato do consignado e o histórico de pagamentos do benefício.
- Exigir contrato, autorização, biometria, comprovante do depósito e demonstrativo do custo total.
- Calcular a porcentagem da parcela sobre o benefício disponível e guardar os protocolos.
- Se a contratação externa tiver menos de sete dias, invocar o direito de arrependimento do artigo 49 do Código de Defesa do Consumidor.
Quando o atendimento comum não resolve
Depois da negativa inicial, Eduardo registrou a contestação na ouvidoria e no canal indicado pelo próprio governo para exclusão de consignado. O pedido descreveu a contratação telefônica, a ausência de biometria reconhecida e o comprometimento de 41% do benefício. A página oficial para solicitar exclusão de empréstimo consignado direciona reclamações desse tipo ao Consumidor.gov.br.
- SAC e ouvidoria da instituição, sempre com número de protocolo.
- Consumidor.gov.br, onde a empresa participante tem até 10 dias para responder.
- Procon, quando a resposta não corrige o contrato ou o desconto.
- Defensoria Pública ou advogado, se for necessário pedir suspensão judicial, devolução de valores ou reparação.
O desconto saiu, mas os papéis continuaram guardados
Nove dias após a reclamação, a instituição informou que não conseguira validar a autorização no formato exigido e reconheceu a inconsistência da margem usada. O contrato foi encaminhado para exclusão do desconto no INSS. No pagamento seguinte, os R$ 861 já não apareceram, enquanto a análise sobre a devolução da primeira parcela permaneceu aberta, sem promessa de resultado.
Marta arquivou o extrato anterior, o novo comprovante, o contrato e todos os protocolos. Para quem enfrenta situação semelhante, a retirada da parcela não deve ser tratada como automática: é preciso contestar por escrito, identificar o percentual comprometido e cobrar a prova da autorização. A combinação entre margem excedida e aceite apenas telefônico dá fundamento concreto ao pedido de suspensão.
Marta e Eduardo são personagens inventados, mas o problema foi reconstruído a partir de situações que se repetem com aposentados. A história mostra como esse tipo de desconto costuma aparecer e em que pontos as normas permitem contestá-lo.