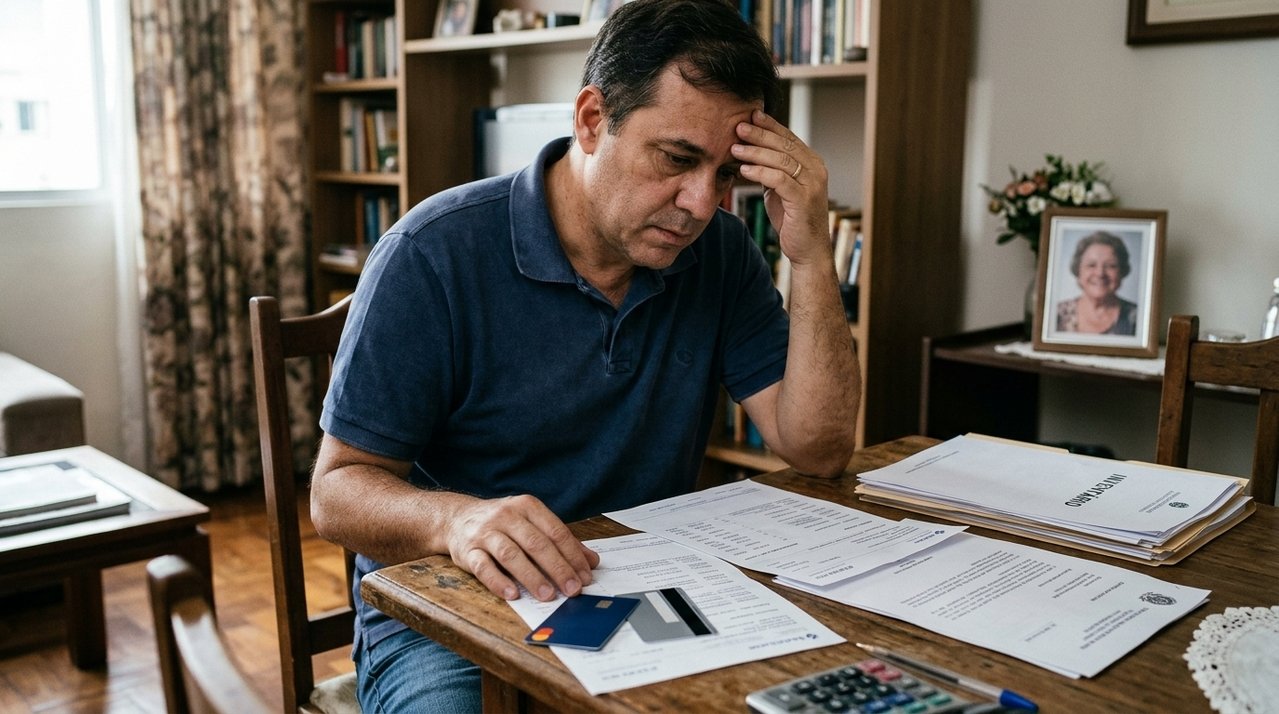
Henrique mantinha R$ 85 mil em uma conta conjunta com a mãe para facilitar pagamentos e movimentações do dia a dia. Após a morte dela, os irmãos defenderam que metade do saldo deveria integrar o inventário. Henrique afirmou que o dinheiro havia saído de seus próprios rendimentos. O nome e o cenário são fictícios. A situação ilustra por que cotitularidade bancária e propriedade do dinheiro não são necessariamente a mesma coisa.
Por que Henrique colocou o dinheiro em uma conta que também estava no nome da mãe?
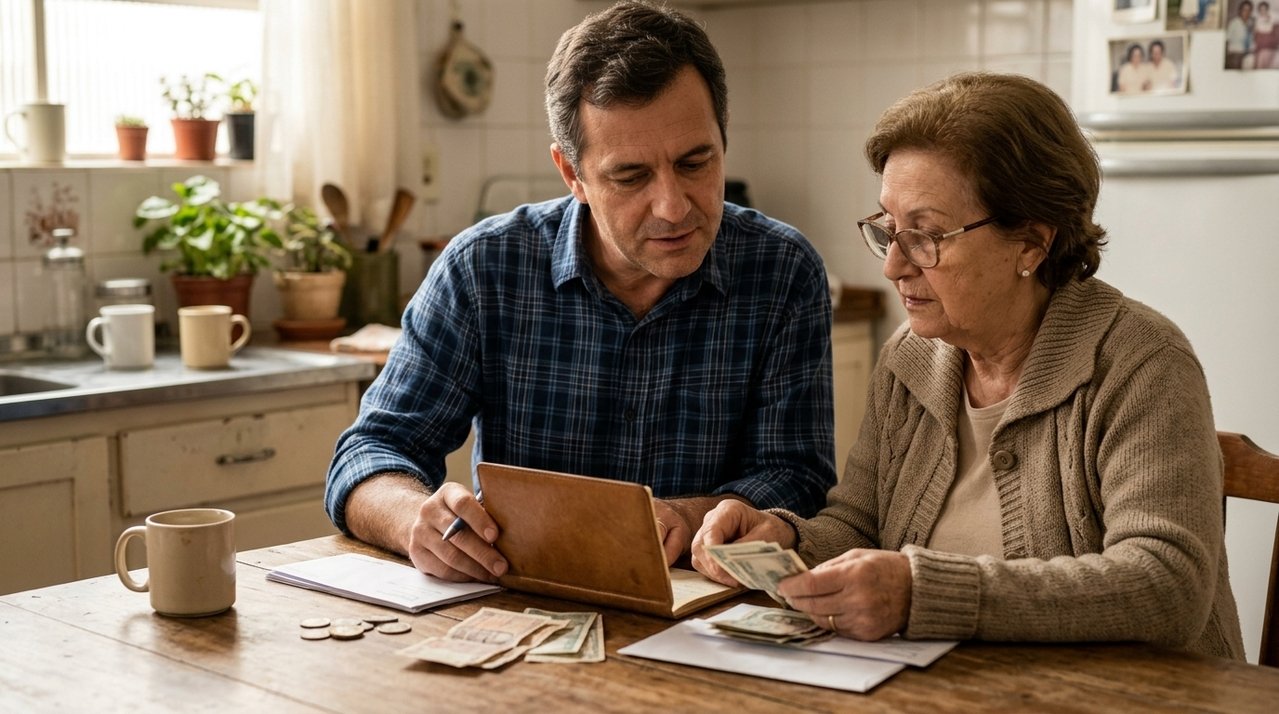
A conta conjunta havia sido escolhida por praticidade. Como a mãe realizava alguns pagamentos para Henrique quando ele estava trabalhando fora, os dois mantinham acesso ao mesmo saldo. O objetivo declarado entre eles não era dividir patrimônio, mas facilitar movimentações cotidianas.
Durante anos, Henrique transferiu valores para aquela conta e não se preocupou em separar formalmente qual quantia pertencia a cada titular. Depois da morte da mãe, essa informalidade ganhou importância. Os irmãos enxergaram dois nomes na conta e entenderam que existiam duas parcelas iguais.
O que aconteceu quando os R$ 85 mil passaram a ser discutidos no inventário?
Os irmãos sustentaram que, se a mãe figurava como cotitular, metade do saldo deveria ser tratada como patrimônio deixado por ela. Henrique discordou e afirmou que conseguia demonstrar que os depósitos haviam sido realizados a partir de sua renda e que a mãe apenas movimentava a conta quando necessário.
A divergência não pode ser resolvida apenas olhando os nomes cadastrados no banco. É necessário investigar quem realizou os aportes e a quem os valores efetivamente pertenciam. Se essa origem puder ser comprovada, o resultado pode ser diferente daquele obtido quando ninguém consegue esclarecer a titularidade do dinheiro.
Ter dois titulares significa que metade do dinheiro pertence automaticamente a cada um?
O artigo 265 do Código Civil estabelece que a solidariedade não se presume. Em conta conjunta solidária, a possibilidade de cada titular movimentar o saldo perante o banco não significa automaticamente que ambos sejam proprietários de metade de todo valor depositado.
Leia Também
O Superior Tribunal de Justiça, no REsp 1.836.130/RS, reconheceu que os cotitulares podem comprovar qual parcela pertence a cada um. Quando não é possível esclarecer a autoria, a propriedade e a origem dos depósitos, a jurisprudência admite a presunção de divisão igualitária do saldo.
O que Henrique precisa apresentar para contestar que metade dos R$ 85 mil pertencia à mãe?
Com a morte, o artigo 1.784 do Código Civil determina a transmissão da herança aos herdeiros, enquanto o artigo 1.791 do Código Civil trata a herança como um todo unitário até a partilha. O ponto anterior, portanto, é definir qual parcela realmente integrava o patrimônio da falecida.
Para demonstrar que os R$ 85 mil, ou parte maior deles, eram seus, Henrique precisaria reconstruir a origem financeira dos depósitos:
O que pode ajudar a identificar a origem dos valores mantidos na conta conjunta
Extratos, comprovantes e registros podem ajudar a reconstruir de onde vieram os depósitos, quem realizou os aportes e qual era a finalidade atribuída à conta ao longo do tempo.
Extratos
Identificar de quais contas vieram os valores depositados ao longo do tempo.
Rendimentos
Relacionar salários, aplicações ou outras receitas às entradas existentes na conta.
Transferências
Preservar comprovantes mostrando aportes realizados diretamente por Henrique.
Movimentações
Separar pagamentos feitos pela mãe em nome do filho de depósitos efetivamente pertencentes a ela.
Documentos
Reunir mensagens ou registros que expliquem por que a conta conjunta havia sido criada.
O que muda quando comparamos a situação de Henrique com uma conta cuja origem dos valores está documentada?
A diferença não está simplesmente em descobrir quem podia sacar o dinheiro. Poder de movimentação bancária e propriedade patrimonial precisam ser analisados separadamente. Quando existe documentação clara da origem dos recursos, a discussão sucessória tende a se concentrar na parcela efetivamente pertencente ao falecido.
A comparação entre a situação de Henrique e uma organização mais clara fica evidente na tabela:
| Etapa | O que ocorreu com Henrique | O que o caminho adequado pede |
|---|---|---|
| Conta Cotitularidade | Mãe e filho podiam movimentar o saldo | Distinguir acesso bancário de propriedade |
| Depósitos Origem | Filho afirma ter colocado os R$ 85 mil | Guardar comprovantes de cada aporte relevante |
| Falecimento Inventário | Irmãos consideraram metade como herança | Apurar primeiro qual parcela era da falecida |
| Prova Extratos | Origem do dinheiro virou ponto central | Reconstruir movimentações e rendimentos |
| Ausência de prova Divisão | Família passou a defender versões diferentes | Considerar a presunção igualitária aplicada pela jurisprudência quando a origem não é demonstrada |
O que se aprende com a situação vivida por Henrique?
A situação de Henrique mostra que uma conta conjunta não transforma automaticamente todo dinheiro depositado em patrimônio dividido pela metade. Se for possível demonstrar a origem e a titularidade dos recursos, essa prova pode afastar a simples presunção de divisão igualitária. Quando essa demonstração não existe, a controvérsia fica muito mais difícil.
Quem mantém valores expressivos em conta conjunta precisa seguir esse roteiro: conservar comprovantes dos depósitos, identificar a origem dos recursos e documentar por que a conta é compartilhada. Em caso de falecimento, somente a parcela que efetivamente pertencia à pessoa falecida deve integrar seu patrimônio sucessório, mas determinar essa parcela pode exigir prova detalhada.
Nota de transparência: o nome e o cenário são fictícios. A situação foi criada para explicar, de forma educativa, como a titularidade de valores em conta conjunta pode ser discutida após a morte de um dos correntistas. Em um caso real, a parcela destinada ao inventário dependerá do tipo de conta, da origem dos depósitos, das movimentações realizadas, dos documentos disponíveis e das demais provas sobre quem efetivamente era proprietário do dinheiro.