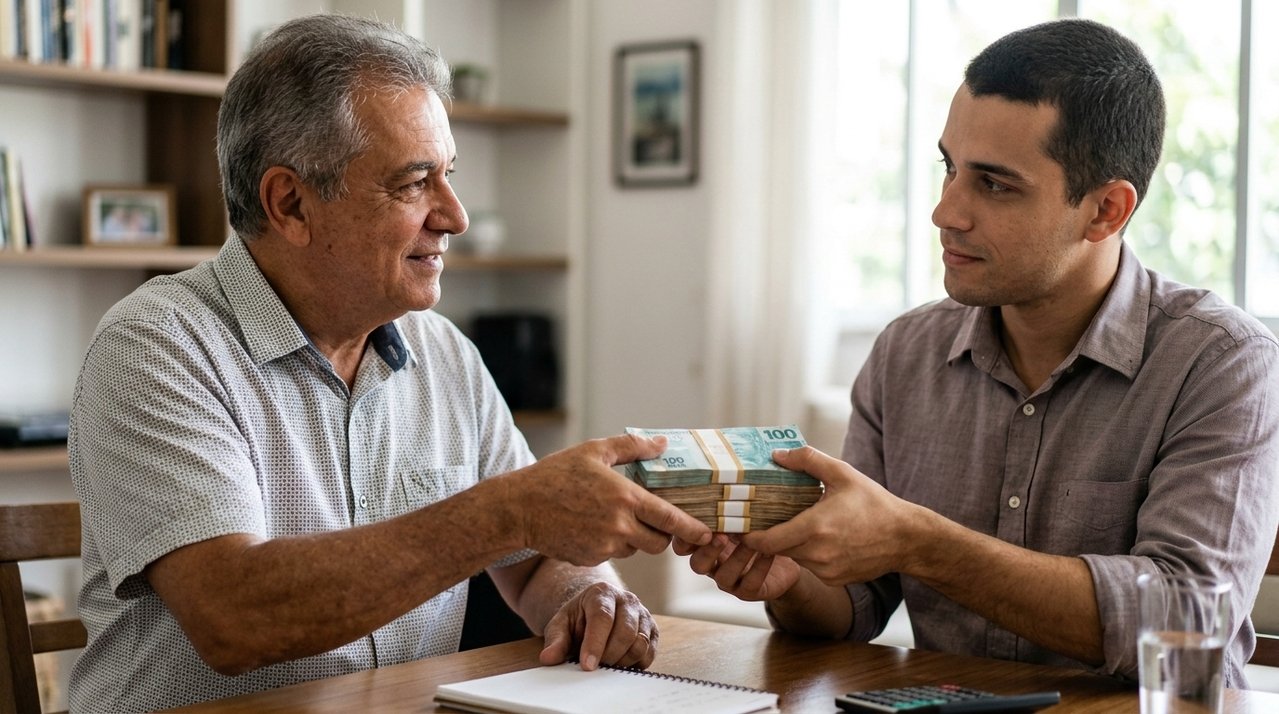
Mauro entregou R$ 80 mil ao filho quando ele precisava de capital para abrir uma pequena empresa. Não houve contrato, parcelas ou cobrança posterior. Anos depois, o negócio cresceu e acabou vendido por valor milionário, levando os outros filhos a perguntar se aquela antiga ajuda deveria ser considerada na futura divisão familiar. O cenário é fictício, mas mostra como dinheiro entregue no início de um negócio pode gerar efeitos muito depois.
Como R$ 80 mil entregues no começo da empresa viraram uma discussão anos depois?
Mauro entregou o dinheiro quando o filho precisava pagar equipamentos, estoque e despesas iniciais. A transferência foi feita dentro da relação familiar e ninguém preparou documento dizendo que o valor seria devolvido. Também não foram combinadas parcelas, vencimentos ou juros. Na prática, a finalidade imediata era ajudar o negócio a começar.
Com o passar dos anos, a empresa cresceu muito além das expectativas. Quando o filho vendeu sua participação por uma quantia milionária, os irmãos passaram a olhar para os R$ 80 mil de outra forma. Para alguns, aquele dinheiro havia contribuído para a formação de um patrimônio expressivo e, por isso, não deveria simplesmente desaparecer da história familiar.
O que muda porque a empresa foi vendida por milhões depois da ajuda do pai?
O crescimento do negócio é relevante para compreender a história, mas não transforma automaticamente os R$ 80 mil em uma transferência milionária. Uma coisa é o valor entregue pelo pai; outra é o resultado econômico construído posteriormente pelo filho por meio da empresa, com riscos, investimentos, trabalho e valorização do negócio.
Antes de qualquer cálculo sobre futura herança, é necessário resolver a questão principal: Mauro emprestou o dinheiro esperando recebê-lo de volta ou quis entregá-lo definitivamente? A resposta depende da intenção existente quando os R$ 80 mil foram entregues, e não do preço pelo qual a empresa acabou sendo vendida anos depois.
Se os R$ 80 mil eram uma doação, eles podem repercutir na futura herança?
O artigo 544 do Código Civil estabelece que a doação de ascendente a descendente importa adiantamento do que cabe ao beneficiado por herança. Já o artigo 541 do Código Civil disciplina a forma da doação. Se, ao contrário, houver prova de obrigação de devolver, o artigo 586 do Código Civil disciplina o mútuo, que é o empréstimo de coisas fungíveis.
Leia Também
Também é importante separar uma discussão familiar atual da futura sucessão. Pelo artigo 1.784 do Código Civil, a herança é transmitida com a abertura da sucessão. Portanto, enquanto Mauro estiver vivo, não existe ainda uma partilha hereditária aberta na qual os irmãos simplesmente possam incluir os R$ 80 mil.
Quais documentos ajudam a descobrir se houve empréstimo, doação e qual valor seria considerado?
Se posteriormente ficar caracterizada uma doação sujeita à colação, o artigo 2.002 do Código Civil determina que descendentes confiram o valor das doações recebidas para igualar as legítimas. O artigo 2.004 do Código Civil trata do valor levado à colação e determina que apenas o valor do bem doado seja considerado, não os rendimentos ou lucros posteriores.
Para Mauro e os filhos, a prioridade é recuperar o contexto da transferência e separar o dinheiro entregue pelo pai do crescimento empresarial que aconteceu depois:
O que pode ajudar a esclarecer a natureza dos R$ 80 mil
Comprovantes, mensagens e registros contábeis podem ajudar a reconstruir o contexto da transferência e distinguir se o valor foi tratado como empréstimo, presente, investimento ou ajuda definitiva ao negócio.
Transferência
Comprovante dos R$ 80 mil entregues ao filho no início do negócio.
Mensagens
Conversas que mencionem empréstimo, devolução, presente, investimento ou ajuda definitiva.
Cobranças
Registros mostrando se Mauro alguma vez pediu parcelas ou restituição do dinheiro.
Contabilidade
Documentos indicando como os R$ 80 mil ingressaram e foram utilizados pela empresa.
Declarações fiscais
Registros capazes de mostrar como pai e filho trataram patrimonialmente a transferência.
Venda da empresa
Documentos que permitam distinguir a ajuda inicial do valor posteriormente obtido com o negócio.
O que muda quando comparamos a ajuda de Mauro com uma transferência documentada desde o início?
A diferença entre o conflito dos irmãos e uma situação organizada está em registrar no momento da entrega se o dinheiro é empréstimo ou doação. O sucesso posterior da empresa torna a discussão emocionalmente maior, mas não substitui a necessidade de descobrir qual negócio jurídico existia quando os R$ 80 mil foram transferidos.
A comparação entre o ocorrido e o caminho mais seguro fica clara na tabela:
| Etapa | O que aconteceu na família | O que precisa ser definido |
|---|---|---|
| Capital R$ 80 mil | Pai entregou dinheiro para iniciar a empresa | Natureza da transferência precisa ser comprovada |
| Cobrança Ausente | Não houve parcelas durante os anos seguintes | Comportamento das partes ajuda a reconstruir o acordo |
| Empresa Crescimento | Negócio valorizou e foi vendido por milhões | Lucro posterior não se confunde automaticamente com a doação |
| Irmãos Questionamento | Passaram a discutir a antiga ajuda | Eventual repercussão depende de caracterizar a liberalidade |
| Herança Futuro | Querem saber se o valor afetará a divisão | Colação ocorre no contexto sucessório e possui regras próprias |
O que se aprende com a história de Mauro?
A história de Mauro é fictícia, mas mostra que o sucesso de um filho pode transformar uma antiga ajuda financeira em fonte de comparação entre irmãos. Financiar o começo da empresa não era o problema. O conflito surgiu porque ninguém registrou se os R$ 80 mil seriam devolvidos ou constituíam uma liberalidade sujeita às regras sucessórias.
Quem realmente quer resolver uma situação desse tipo precisa seguir este roteiro: recuperar comprovantes e conversas, verificar se houve cobrança ou reconhecimento de dívida, identificar como a transferência foi registrada e separar o valor originalmente entregue dos lucros que a empresa produziu depois. Se ficar caracterizada doação, os artigos 2.005 e 2.006 do Código Civil ainda precisam ser considerados para saber se houve dispensa válida de colação; sem essa análise, nem os R$ 80 mil nem os milhões obtidos na venda devem ser simplesmente lançados na futura divisão familiar.