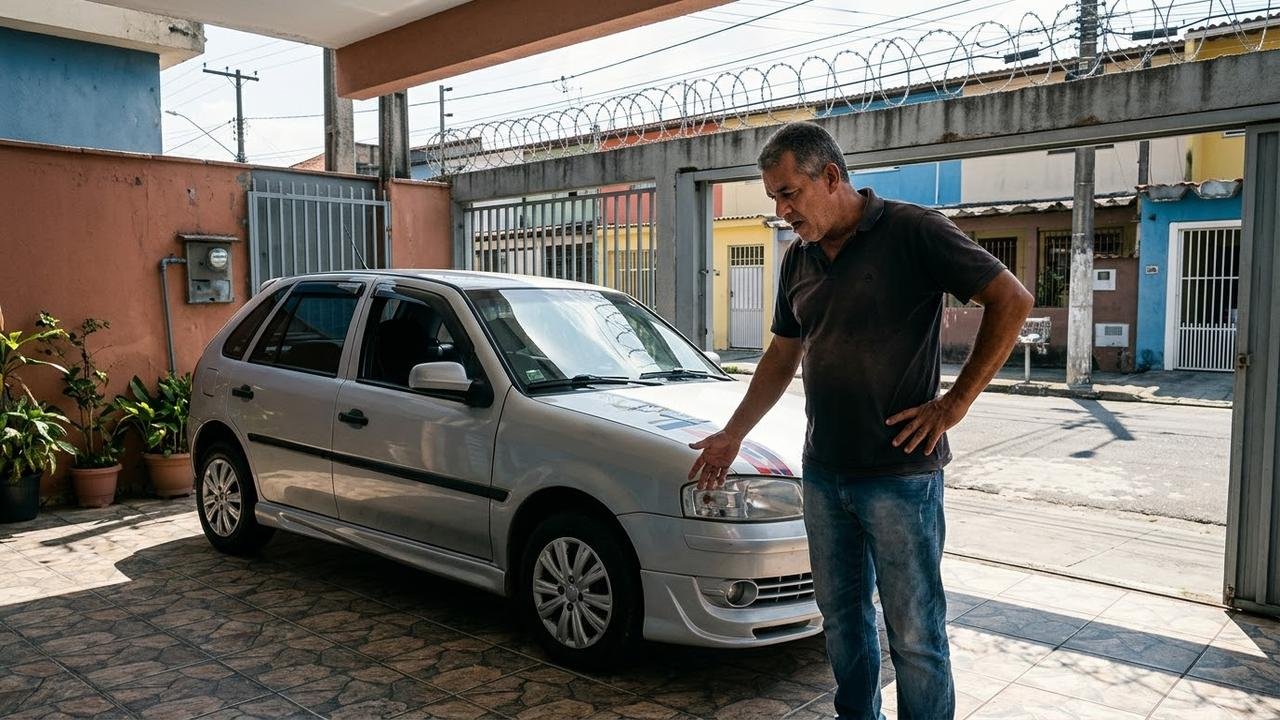
Marcelo Ferreira emprestou seu carro ao filho, Lucas, durante seis meses, acreditando que receberia o veículo nas mesmas condições. Quando o automóvel voltou para sua garagem, encontrou acessórios financiados, cobranças de estacionamento e multas que desconhecia. A situação levantou uma dúvida: quem deve pagar pelas despesas feitas durante o empréstimo?
O carro voltou diferente depois de seis meses com o filho
Marcelo havia concordado em emprestar o automóvel para facilitar a rotina de Lucas, que precisava se deslocar diariamente para trabalhar e estudar. O combinado era simples: o jovem utilizaria o veículo durante um semestre, cuidaria da manutenção e arcaria com as despesas de combustível. O pai não esperava encontrar novas obrigações financeiras quando recebesse o carro de volta.
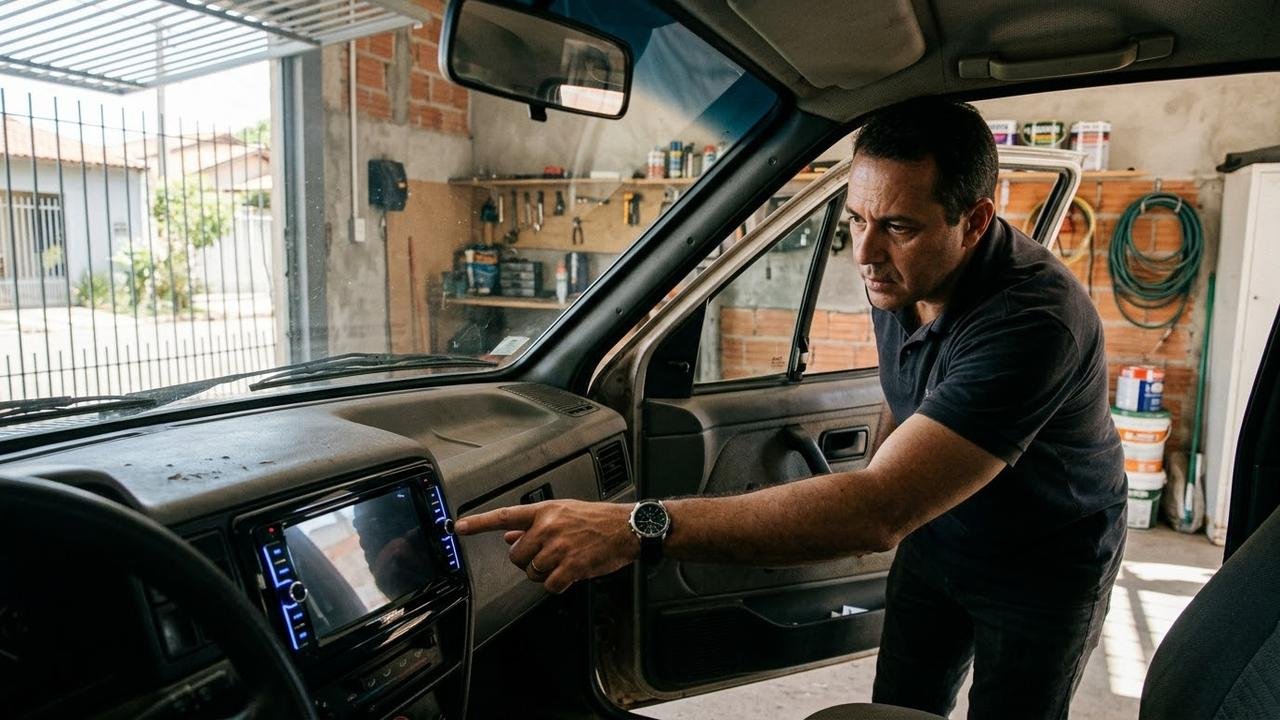
Ao conferir o automóvel, percebeu a instalação de equipamentos que não faziam parte da configuração anterior. Lucas explicou que havia comprado os acessórios de forma parcelada e que ainda existiam prestações pendentes. A surpresa aumentou quando Marcelo consultou a situação do veículo e encontrou débitos relacionados a estacionamento acumulados durante o período.
Acessórios financiados provocaram o primeiro desentendimento
Entre as alterações estavam equipamentos de som e itens de personalização escolhidos pelo filho. Embora Lucas considerasse as mudanças uma melhoria, Marcelo argumentou que não havia autorizado as compras nem concordado com qualquer financiamento. O problema deixou de ser apenas uma questão de gosto e passou a envolver responsabilidade pelas parcelas.
Existe ainda uma preocupação relacionada à regularidade das modificações. O artigo 98 e o artigo 123, inciso III, do Código de Trânsito Brasileiro tratam, respectivamente, da autorização para mudanças nas características de fábrica e da emissão de novo registro quando características do veículo são alteradas. Nem todo acessório exige regularização, mas modificações enquadradas nessas regras precisam de atenção especial.
Leia Também
Multas e despesas de estacionamento aumentaram o problema
A segunda descoberta de Marcelo envolveu registros de estacionamento irregular e cobranças de utilização de vagas. O proprietário não sabia quando nem em quais circunstâncias os débitos tinham surgido. A situação mostrou que emprestar o veículo não impede que determinadas pendências apareçam vinculadas à sua placa.
O artigo 181, inciso XVII, do CTB prevê infração por estacionar em desacordo com as condições regulamentadas pela sinalização. Entretanto, é necessário distinguir multas de trânsito de cobranças contratuais feitas por estacionamentos privados. Estas últimas dependem das condições do serviço e não se transformam automaticamente em infrações de trânsito.
Quem deve responder pelas multas cometidas pelo filho?
A legislação diferencia as obrigações do proprietário e as do motorista. Conforme o artigo 257, parágrafos 2º, 3º e 7º, do CTB, infrações relacionadas à regularização e às condições do veículo cabem ao proprietário, enquanto aquelas decorrentes de atos praticados na direção são atribuídas ao condutor. Quando o infrator não é identificado imediatamente, existe um prazo de 30 dias, contado da notificação de autuação, para sua indicação conforme as regras aplicáveis.
Mas identificar o motorista não significa necessariamente retirar o débito do veículo. O artigo 131, parágrafo 2º, do CTB condiciona o licenciamento à quitação dos débitos legalmente vinculados ao automóvel, independentemente de quem cometeu a infração. Assim, Marcelo poderia precisar resolver as pendências para manter a documentação regular, mesmo que discutisse posteriormente com Lucas o ressarcimento dos valores.
O financiamento pode ser cobrado de quem é dono do carro?
O fato de determinados acessórios estarem instalados em um veículo não torna seu proprietário automaticamente responsável pelo contrato utilizado para comprá-los. Se Lucas contratou o parcelamento exclusivamente em seu nome, a obrigação de pagamento, em regra, permanece com ele. A análise muda quando existem garantias, autorizações ou documentos que envolvam outras pessoas ou o próprio automóvel.
O artigo 39, inciso VI, e o artigo 46 do Código de Defesa do Consumidor estabelecem proteções relacionadas à autorização de serviços e ao conhecimento prévio das condições contratuais. Se uma financeira tentasse responsabilizar Marcelo por uma contratação que ele não realizou, seria necessário verificar os documentos e a origem da cobrança. A simples relação familiar não representa autorização para assumir dívidas.
Como Marcelo poderia resolver as pendências sem aumentar o conflito?
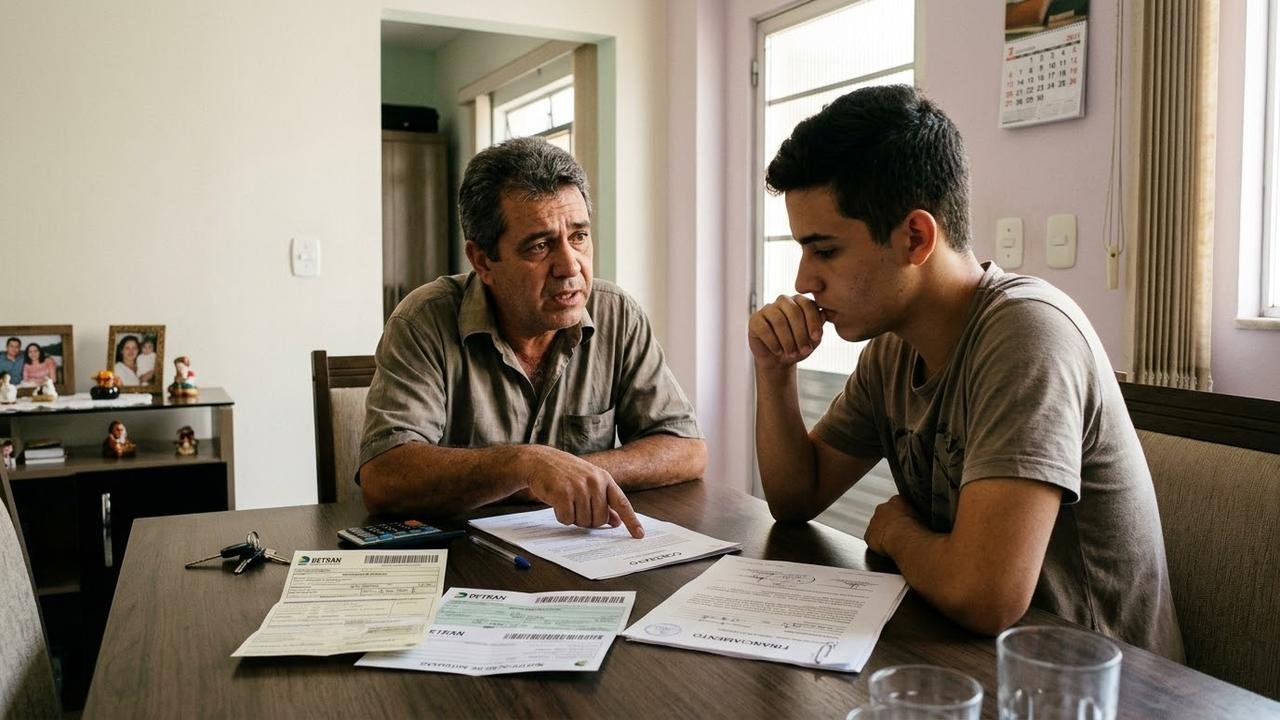
O primeiro caminho seria separar as despesas por origem. Marcelo precisaria consultar os registros de trânsito, verificar as notificações, identificar eventuais multas e solicitar ao filho os contratos dos acessórios. Com esses documentos, seria possível distinguir as obrigações do motorista daquelas relacionadas à propriedade e à regularização do carro.
Também seria prudente conversar sobre o pagamento das parcelas e das despesas de estacionamento, registrando os compromissos assumidos por cada um. Caso houvesse cobranças indevidas, seria possível contestá-las perante a empresa ou o órgão responsável, respeitando os prazos previstos. Um acordo por escrito poderia ajudar a evitar novas divergências, especialmente se ainda existissem valores a vencer.
O que essa história fictícia ensina sobre emprestar um veículo?
Esta é uma história fictícia. Marcelo Ferreira, Lucas e os acontecimentos apresentados foram criados exclusivamente para ilustrar situações que podem ocorrer quando alguém empresta um automóvel a um familiar. O enredo não corresponde a um caso real identificado, e os personagens não representam pessoas envolvidas em uma ocorrência comprovada. As referências legais, por sua vez, correspondem a dispositivos da legislação brasileira.
O contexto serve apenas para mostrar a importância de definir antecipadamente quem pagará multas, estacionamento, manutenção e possíveis modificações no carro. Antes de um empréstimo prolongado, também é recomendável verificar o seguro e estabelecer regras para despesas não autorizadas. A medida mais segura é combinar responsabilidades claras antes de entregar as chaves, evitando que um favor familiar termine em um problema financeiro.