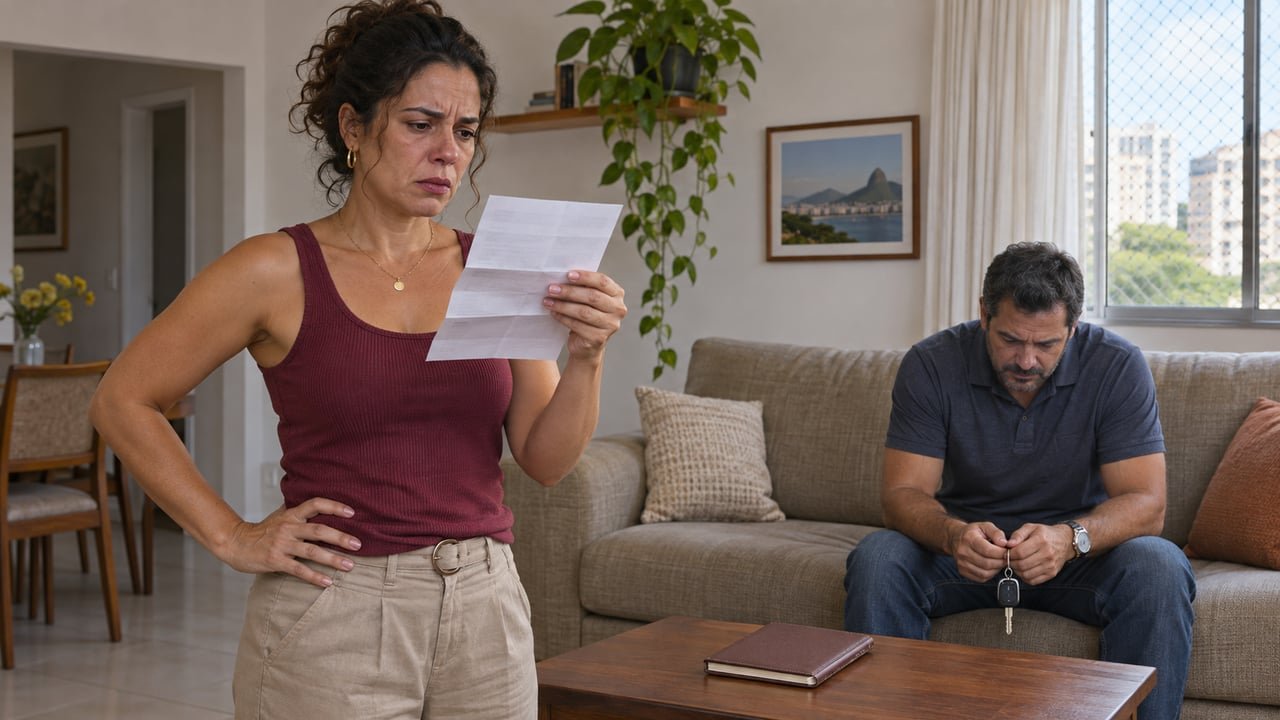
Muita gente acredita que um financiamento feito no próprio nome é uma decisão individual, que não diz respeito ao parceiro. No casamento, a conta não fecha assim. Quando um marido assume em segredo as parcelas de um veículo para presentear um parente, ele mexe no orçamento da casa e pode esbarrar em regras do Código Civil. Acima de tudo, rompe um acordo de confiança que pesquisas ligam diretamente à satisfação do casal.
Por que um financiamento escondido abala tanto o casamento?
O problema raramente se resume ao valor das parcelas. O que pesa é descobrir que uma decisão de longo prazo foi tomada sem o outro. Pesquisadores chamam esse comportamento de infidelidade financeira: esconder do parceiro gastos, dívidas ou contas que ele provavelmente desaprovaria.
Um estudo com 414 participantes, publicado no Journal of Financial Therapy, mostrou que 27% deles já tinham escondido algum segredo financeiro do parceiro. Quem passou por essa experiência relatou menos satisfação com a vida a dois e com a vida em geral.
Um financiamento costuma durar anos, e cada boleto lembra a omissão. Para quem descobre, fica a sensação de que as finanças da família foram comprometidas sem consulta. Esse sentimento costuma pesar mais do que o carro em si.
O que a lei diz sobre dar de presente um bem do casal?
Depende do regime de bens, mas existem limites claros. O artigo 1.647 do Código Civil determina que, exceto no regime da separação absoluta, nenhum cônjuge pode prestar fiança ou aval sem autorização do outro. A mesma regra vale para doar bens comuns, salvo as doações remuneratórias.
Na prática, o consentimento é exigido se o marido foi fiador ou avalista do financiamento de um parente. O mesmo vale se ele passou ao familiar um veículo que faz parte do patrimônio comum. Pelo artigo 1.649 do Código Civil, sem essa autorização o ato pode ser anulado. O cônjuge tem até dois anos depois do fim da sociedade conjugal para pedir a anulação.
Leia Também
Já o financiamento feito só em nome próprio, sem garantia prestada a outra pessoa, não exige a assinatura do cônjuge. Ainda assim, o artigo 1.566 do Código Civil inclui o respeito e a consideração mútuos entre os deveres dos cônjuges. Quem pensa em contestar o negócio deve procurar um advogado ou a Defensoria Pública para analisar o regime de bens e os documentos.
Segredos com dinheiro crescem onde faltam combinados claros
Os segredos financeiros costumam aparecer quando o casal nunca definiu quem decide o quê. O mesmo levantamento do Journal of Financial Therapy mostrou que pessoas mais organizadas escondem gastos com menos frequência. A psicologia chama esse traço de conscienciosidade.
Ajudar um familiar é um gesto comum e legítimo, mas precisa caber num limite combinado. Sem esse teto, quem quer ajudar tende a agir por conta própria para evitar a discussão. O atalho acaba virando um conflito conjugal bem maior lá na frente.
Como se fala de dinheiro pesa tanto quanto o valor envolvido. Uma reportagem do CB Radar reuniu estudos sobre como essa conversa influencia a satisfação do casal.
Como retomar a conversa depois de descobrir o segredo?
O primeiro passo é escolher um momento calmo, longe do calor da descoberta. Ajuda descrever o fato e o impacto: quanto custa, por quanto tempo e o que deixou de ser pago. Assim a conversa sai da acusação e vai para o problema concreto.
Depois, procure entender a motivação. Por trás da omissão costumam estar pressão da família, culpa ou medo da reação do parceiro. Reconhecer esses motivos não significa aceitar a decisão, mas permite negociar os próximos passos.
Por fim, transforme a conversa em regras. Combinem um valor máximo para gastos sem consulta, uma revisão mensal do orçamento e transparência sobre as dívidas. Colocar esses acordos por escrito evita que a mesma discussão volte a cada fatura.
Quando o conflito conjugal pede ajuda de um profissional?
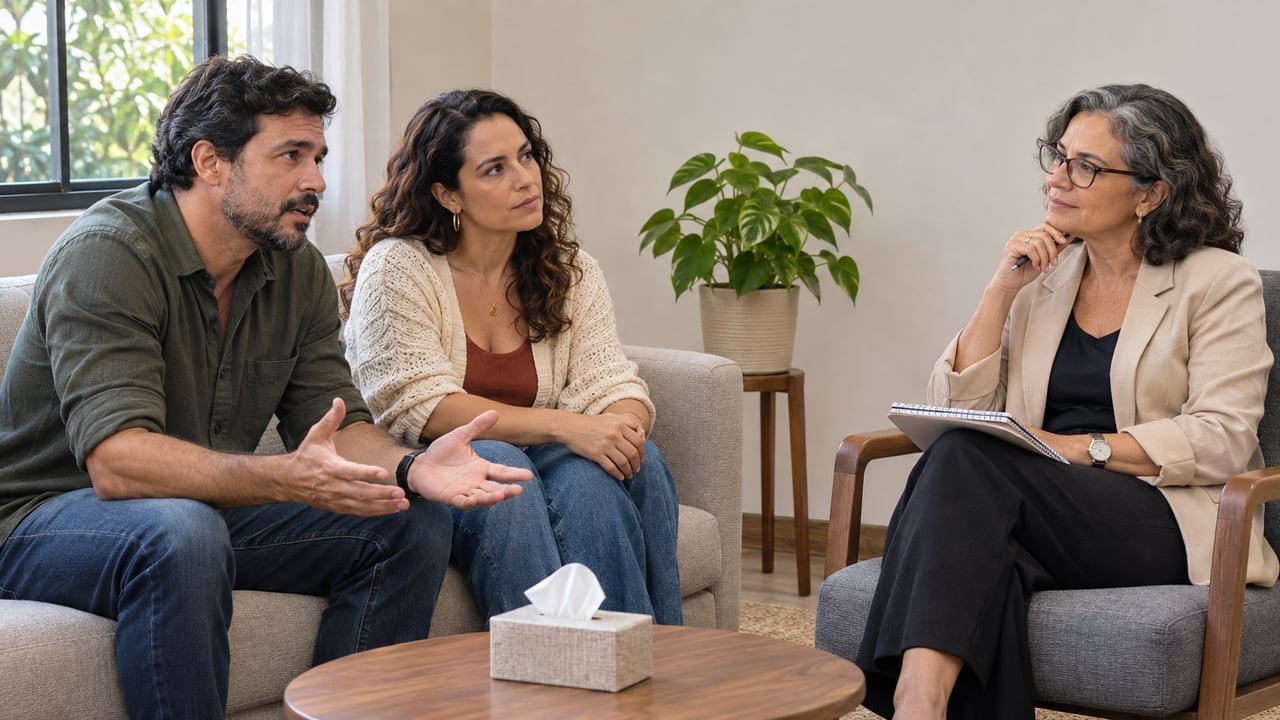
A terapia de casal é um caminho quando a conversa vira briga repetida ou a confiança não volta. Um psicólogo ajuda os dois a separar o episódio do veículo das mágoas acumuladas e a refazer os combinados. Se a dívida ameaçar o orçamento, o Procon e a Defensoria Pública orientam sobre renegociação.
No fim, o carro dado ao parente é só a parte visível da história. O financiamento pode estar no nome de um só, mas o casamento é dos dois, e é a divisão das decisões que precisa voltar à mesa. Se você vive algo parecido, comece por uma conversa franca antes que chegue a próxima parcela.
Os sinais de que a relação vai bem nem sempre aparecem nas contas. Esta matéria do CB Radar mostra o que a psicologia observa nos casais felizes.
Como saber se você está feliz com seu parceiro, segundo a psicologia➔