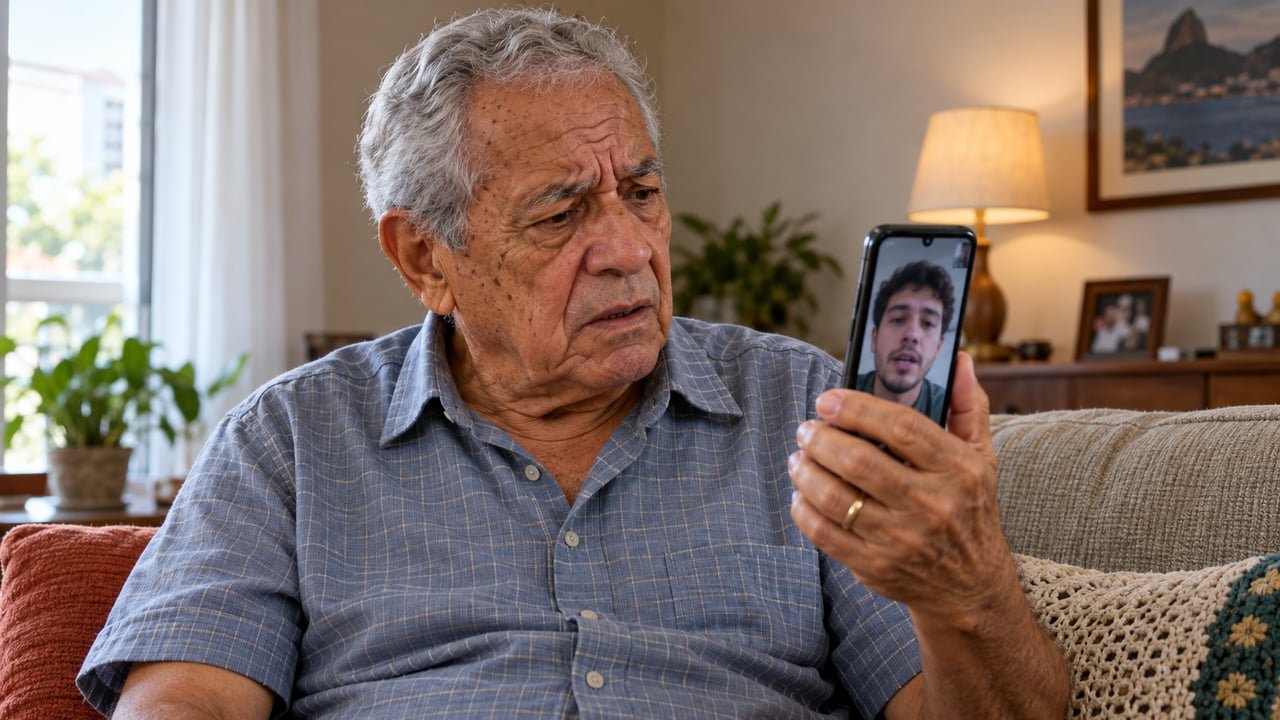
O celular vibra e, na tela, aparece o rosto do neto, aflito, pedindo um Pix urgente para sair de uma enrascada. A cena é a versão mais recente do golpe do falso parente, agora turbinado pela inteligência artificial. Quando a vítima percebe a fraude, costuma ouvir do banco que a transferência foi feita por ela mesma e não será devolvida. Entender por que isso acontece, e o que ainda dá para fazer, pode mudar o desfecho.
Deepfake deu rosto e voz ao golpe do falso parente
O vídeo do neto aflito é um deepfake, conteúdo em que rosto e voz são gerados por computador para imitar alguém real. A Autoridade Nacional de Proteção de Dados (ANPD) define esses materiais como áudios, fotos e vídeos modificados ou criados por inteligência artificial generativa, com alto grau de realismo.
No Radar Tecnológico publicado em julho de 2026, a autoridade coloca os golpes baseados em clonagem de voz, imagem e identidade entre os usos indevidos com impacto relevante no Brasil. O documento também traz um alerta que resume o problema: imagem e som, sozinhos, deixam de garantir que um conteúdo é autêntico.
Na prática, o roteiro continua o de sempre: urgência, pedido de segredo e dinheiro para resolver um acidente, uma dívida ou um celular perdido. A diferença é que a tecnologia apaga a desconfiança que uma voz estranha despertaria. O avô acredita estar vendo o neto de verdade e age por impulso.
A recusa do banco começa no Pix autorizado pela vítima
Em geral, a recusa da instituição se apoia num ponto: o Pix foi digitado, conferido e autorizado pelo próprio cliente, com senha e no aparelho dele. Para o banco, não houve invasão de conta. Houve uma transferência legítima motivada por uma mentira montada por terceiros com ajuda de inteligência artificial.
Isso não encerra o assunto. O Senado Verifica, serviço de checagem do Senado Federal, explica que o Mecanismo Especial de Devolução (MED), do Banco Central, serve para casos de golpe e fraude. Ele bloqueia o dinheiro na conta que recebeu o Pix, mas a devolução depende da análise e de haver saldo.
Leia Também
A voz clonada, sem vídeo, segue a mesma lógica de pressão emocional e circula por telefone e aplicativos de mensagem. O CB Radar já detalhou esse formato e os sinais que ajudam a desmascará-lo.
Primeiras horas decidem a chance de recuperar o Pix
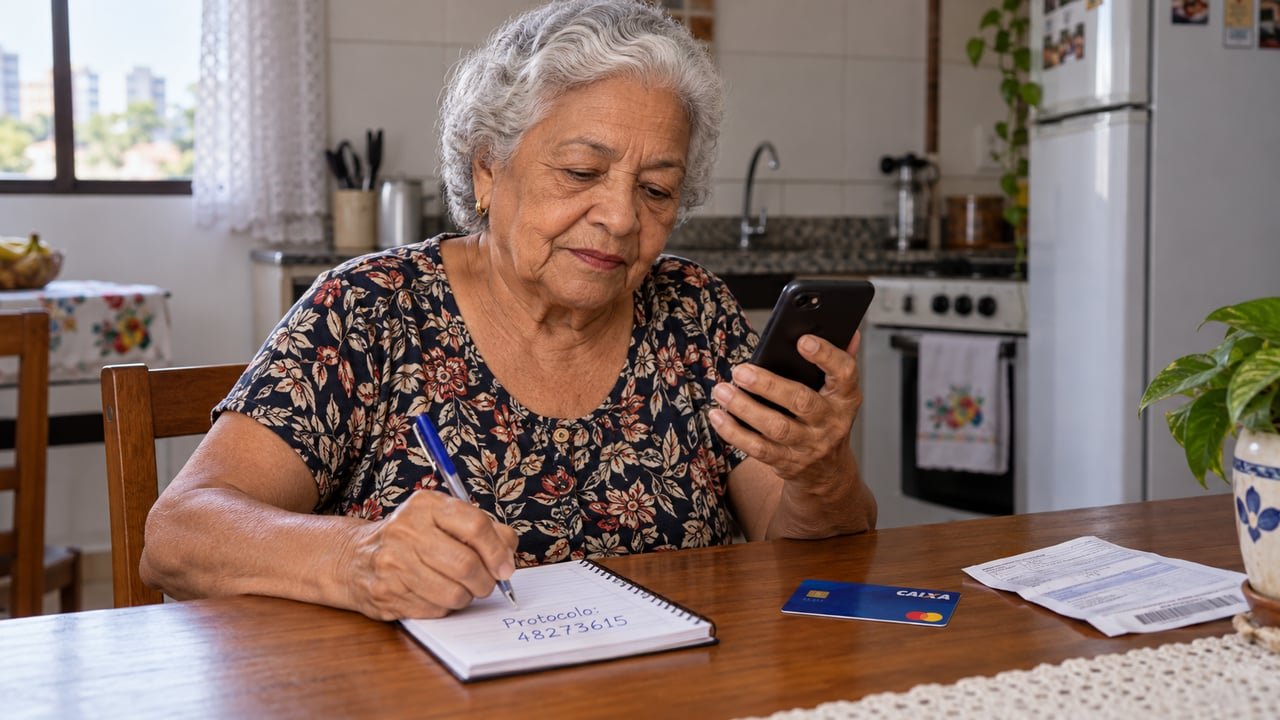
Quanto mais rápido for o aviso ao banco, maior a chance de o dinheiro ainda estar na conta do golpista. Segundo o Senado Verifica, o primeiro passo é contestar a transação no próprio aplicativo. Se isso não resolver, o caminho segue pelo SAC e pela Ouvidoria, sempre com o número do protocolo anotado.
Aberto o pedido, as duas instituições envolvidas têm até sete dias para avaliar se a reclamação tem fundamento, e o recebedor não consegue sacar o valor nesse período. O boletim de ocorrência é tratado como indispensável para formalizar a denúncia, e alguns estados permitem o registro pela internet. Guarde também o vídeo recebido, as conversas e o comprovante.
O próprio Banco Central apresenta o MED 2.0 num episódio da série BC te Explica, dedicado a tornar o Pix mais seguro. Segundo o Senado Verifica, a atualização rastreia o dinheiro por várias camadas de contas, e não só na que recebeu o valor primeiro.
Idosos têm proteção reforçada quando o banco falha
Clientes idosos contam com proteção reforçada na Justiça quando o banco deixa passar movimentações fora do padrão. Em decisão divulgada em 2023, a Terceira Turma do Superior Tribunal de Justiça (STJ) reconheceu a responsabilidade de uma instituição num golpe contra clientes idosos.
No caso, um criminoso se passou por funcionário do banco e orientou a vítima a aumentar o limite de transações. O caso não envolvia deepfake, mas o raciocínio serve de referência. O tribunal afirmou que as instituições devem criar mecanismos que identifiquem e barrem movimentações destoantes do perfil do consumidor, considerando a maior vulnerabilidade dos idosos.
O entendimento não garante devolução automática, porque cada caso é avaliado com suas provas. Um Pix alto, para um desconhecido e fora do histórico do cliente, é o tipo de operação que pode embasar a reclamação. Se a Ouvidoria negar, registre queixa no Banco Central pelo telefone 145, que fiscaliza a conduta do banco, e procure um advogado ou a Defensoria Pública.
O que fazer hoje para não cair no próximo vídeo falso?
O que mais protege é combinar regras em família antes que o próximo deepfake apareça. Desconfie de qualquer pedido urgente de dinheiro, mesmo vindo de um rosto conhecido, e ligue de volta para o número que você já tem salvo. Uma palavra-senha combinada entre avós, filhos e netos derruba a inteligência artificial, que não sabe a resposta.
O passo prático cabe numa conversa: sente com seus pais ou avós, combine essa palavra-senha e mostre, no aplicativo do banco, onde fica a opção de contestar um Pix. Faça isso hoje, sem pressa e com carinho, porque é bem mais fácil do que correr atrás de R$ 7 mil depois.
Golpes digitais não são a única armadilha para quem paga pela internet. Um caso recente de consumo mostra o que fazer quando um curso vendido como vitalício some da plataforma.