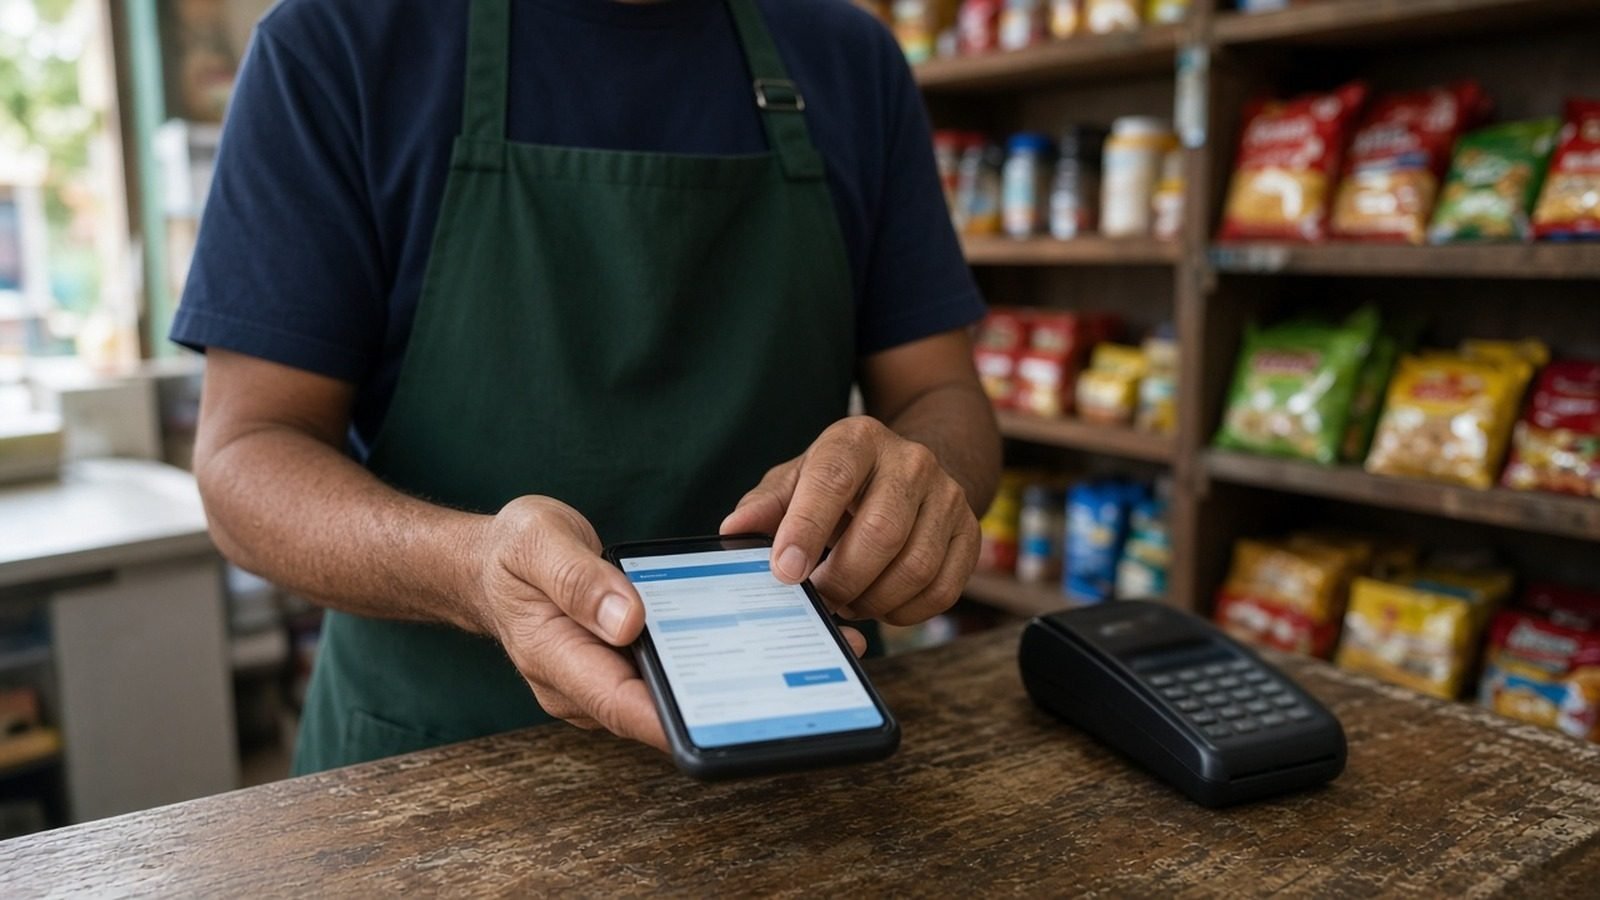
O microempreendedor individual (MEI) que vende mercadorias passa a ter a Nota Fiscal Fácil (NFF) como meio preferencial e sem custo para emitir nota no primeiro dia de 2027, em 1º de janeiro. Na mesma virada de ano, microempresas (ME) e empresas de pequeno porte (EPP) do Simples Nacional deixam de entregar a Defis como declaração à parte, porque as informações dela migram para o PGDAS-D, o programa em que essas empresas já calculam o imposto de cada mês.
As duas mudanças estão na Resolução CGSN nº 190, de 4 de agosto de 2026. O texto é do comitê que administra o regime (CGSN) e saiu no Diário Oficial, em edição extra, no dia 10 de agosto. Pelo artigo 9º, a norma entrou em vigor na publicação, mas as regras novas só passam a valer na prática com a chegada de 2027. A Receita Federal divulgou o conjunto em 11 de agosto e, nas notas consultadas até 7 de outubro de 2026, não anunciou adiamento dessa data.
O antes e depois cabe em quatro linhas, segundo o texto da resolução e o resumo da Receita:
- MEI que vende mercadoria: emite nota pela Nota Fiscal Fácil, de forma preferencial e gratuita (novo artigo 106-B);
- MEI que presta serviço: segue com a nota de serviço eletrônica nacional, obrigatória e gratuita (artigo 106-A);
- ME e EPP: as informações da antiga Defis são prestadas uma vez por ano dentro do PGDAS-D (novo artigo 38-B);
- todos os optantes: CBS e IBS entram na lista de tributos abrangidos pelo Simples Nacional.
Nota Fiscal Fácil para o MEI que vende mercadoria
A nova redação do artigo 106 afirma que o MEI deverá emitir os documentos fiscais nas vendas e nas prestações de serviços que realizar. A Receita resume a mudança como uma “regra mais ampla de emissão de documentos fiscais” para o microempreendedor. Nas operações com mercadorias, e também no transporte intermunicipal ou interestadual, o artigo 106-B manda usar o regime especial da NFF, criado pelo Ajuste Sinief nº 37, de 13 de dezembro de 2019.
Para a nota de mercadoria, a resolução fala em uso “preferencial”, sem custo para o MEI. Para a nota de serviço, a expressão é outra: obrigatória. A NFF, portanto, não vira exigência única para quem vende produto. Um negócio caseiro, como o da mulher que investiu R$ 13 mil numa máquina de bordado para trabalhar em casa, pode envolver tanto a venda de peças prontas quanto o serviço feito sob encomenda, e cada lado passa a seguir um dos dois artigos.
O sistema já existe. Segundo o portal da Nota Fiscal Fácil, mantido pela coordenação técnica do Encat, que reúne os administradores tributários dos estados, a ideia é deixar a parte técnica da nota com um sistema central, enquanto o contribuinte só preenche os dados num aplicativo com login gov.br. O módulo do MEI chegou às lojas Android e iOS em 9 de janeiro de 2024 para emitir NF-e e NFC-e no celular, sem certificado digital, de acordo com o mesmo portal. A liberação foi por estado: Rio Grande do Sul e Santa Catarina abriram a versão de vendas do MEI em outubro de 2023, e o Piauí, em março de 2024. Em 10 de setembro de 2026, o portal lançou um emissor pela internet, cuja primeira versão atende só produtores rurais.
Leia Também
Há ainda uma dispensa nova. O microempreendedor fica dispensado de destacar IBS e CBS nos documentos que emitir, pelo inciso V acrescentado ao parágrafo 1º do artigo 106. O MEI continua sujeito ao limite anual de receita que mantém alguém no regime do microempreendedor, e quem passa dele perde a condição de MEI e assume as obrigações dos outros optantes, como repete o artigo 116 na redação nova. O registro como MEI também não serve para disfarçar vínculo de emprego, tema do caso de um designer que levou a disputa à Justiça.
A Defis entra no PGDAS-D, mas nunca foi do MEI
A Declaração de Informações Socioeconômicas e Fiscais é uma obrigação anual das micro e pequenas empresas optantes. Pelo novo artigo 38-B, essas informações, relativas ao ano anterior, passam a ser prestadas uma única vez no PGDAS-D, entre janeiro e março de cada ano, mesmo que a empresa não tenha tido movimento nem variação de patrimônio no período. Em incorporação, cisão, extinção ou fusão, os dados vão no PGDAS-D do mês em que o evento ocorreu. O artigo 72 da Resolução CGSN nº 140, que regulava a Defis, foi revogado.
Na nota de agosto, a Receita diz que a Defis “deixa de ser uma obrigação separada”. A empresa continua obrigada a guardar os documentos que sustentam essas informações até o fim do prazo em que o fisco pode cobrar diferenças, conforme o § 3º do artigo 38-B.
O MEI fica fora dessa parte. Ele nunca entregou a Defis: o microempreendedor presta contas pela DASN-Simei, a declaração anual simplificada que a própria Resolução 190 continua citando ao lado do PGDAS-D. Nem a resolução nem a nota da Receita dizem em que ano a primeira entrega já segue o formato novo.
CBS e IBS passam a constar entre os tributos do Simples
Segundo a Receita, a CBS e o IBS, tributos criados pela reforma do consumo, passam a integrar expressamente a relação de tributos do regime, e as regras de arrecadação, fiscalização e contencioso são ajustadas à substituição do PIS e da Cofins pela CBS.
O sublimite de R$ 3,6 milhões de receita, que já valia para ICMS e ISS, passa a valer também para o IBS, pela nova redação do artigo 9º da Resolução 140, com limite igual e adicional para exportações. A Receita informa que deixa de existir a antiga referência ao sublimite de R$ 1,8 milhão. A nota acrescenta que o faturamento considerado no Simples passa a ser vinculado à emissão do documento fiscal da operação. A resolução também traz, em anexo, os valores fixos do MEI para 2027 e 2028, já com colunas de CBS e IBS.
Serviço, DASN-Simei e quem fica de fora
Para o MEI prestador de serviço, nada muda no emissor: a Receita escreve que a nota de serviço nacional continuará sendo usada, sem custo. A declaração anual do microempreendedor continua sendo a DASN-Simei. E nenhuma dessas regras alcança empresas fora do Simples Nacional, já que a norma de agosto altera apenas a Resolução CGSN nº 140, de 2018, o regulamento geral do regime.
Para conferir as regras, os canais oficiais são o texto integral da Resolução CGSN nº 190 no Diário Oficial da União, o comunicado de agosto em que a Receita resume a adequação do Simples à reforma, o Portal do Simples Nacional, onde fica o PGDAS-D, e o aplicativo Nota Fiscal Fácil, nas lojas de celular, com acesso pela conta gov.br. A troca mais palpável para o pequeno empresário em 2027 é uma declaração a menos para lembrar, e não um imposto a menos para pagar.