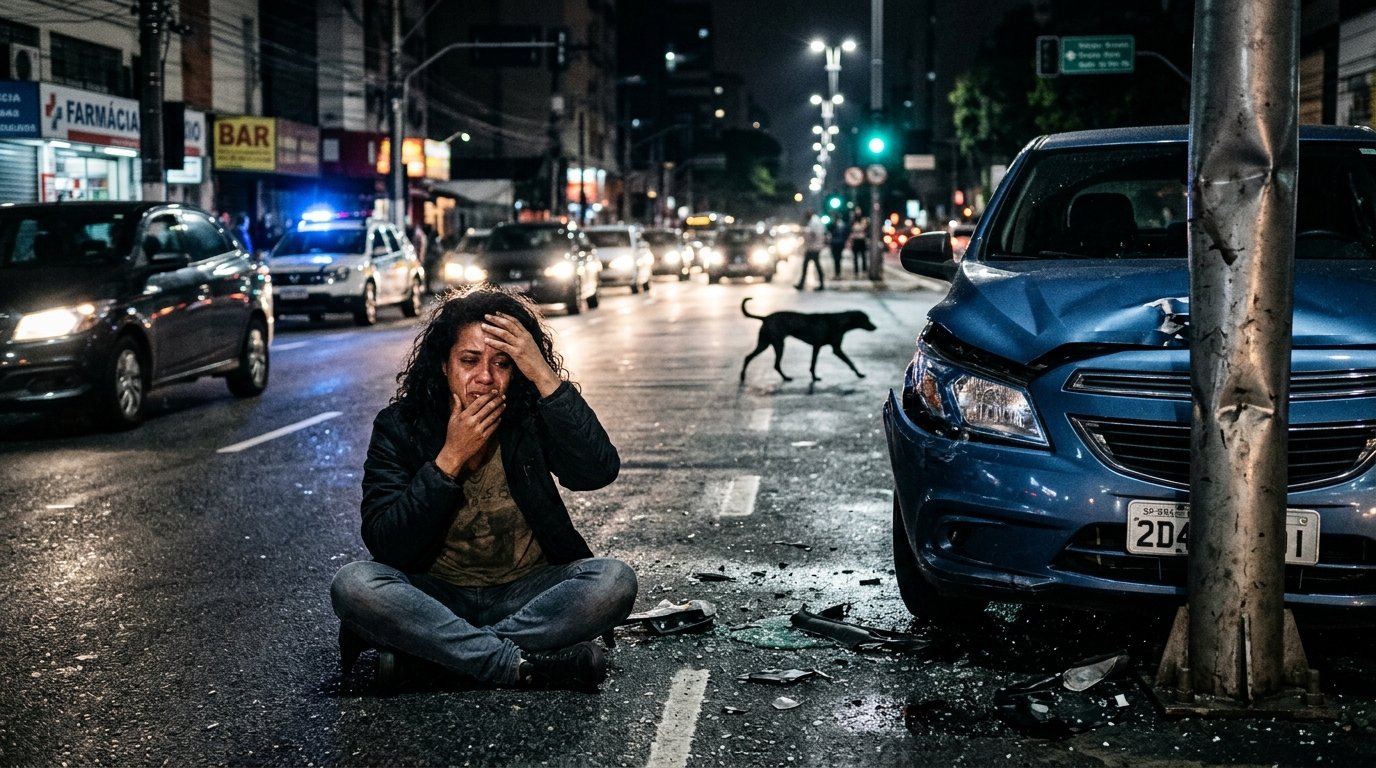
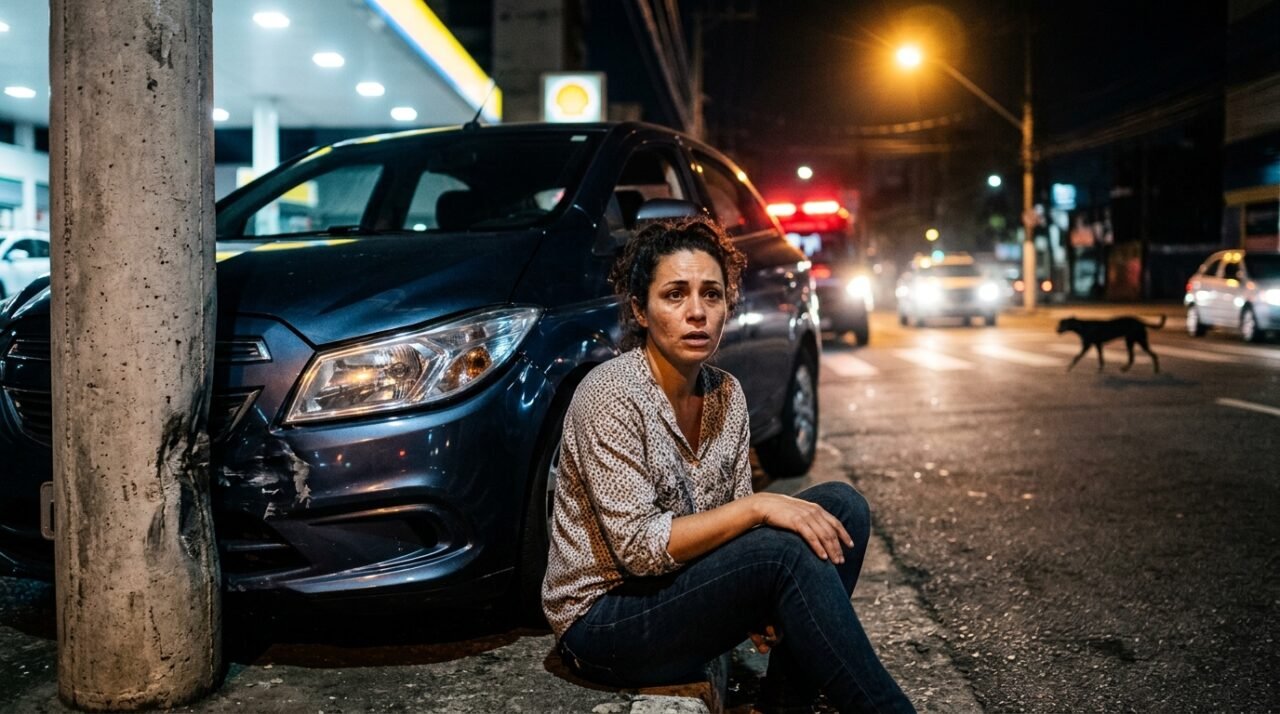
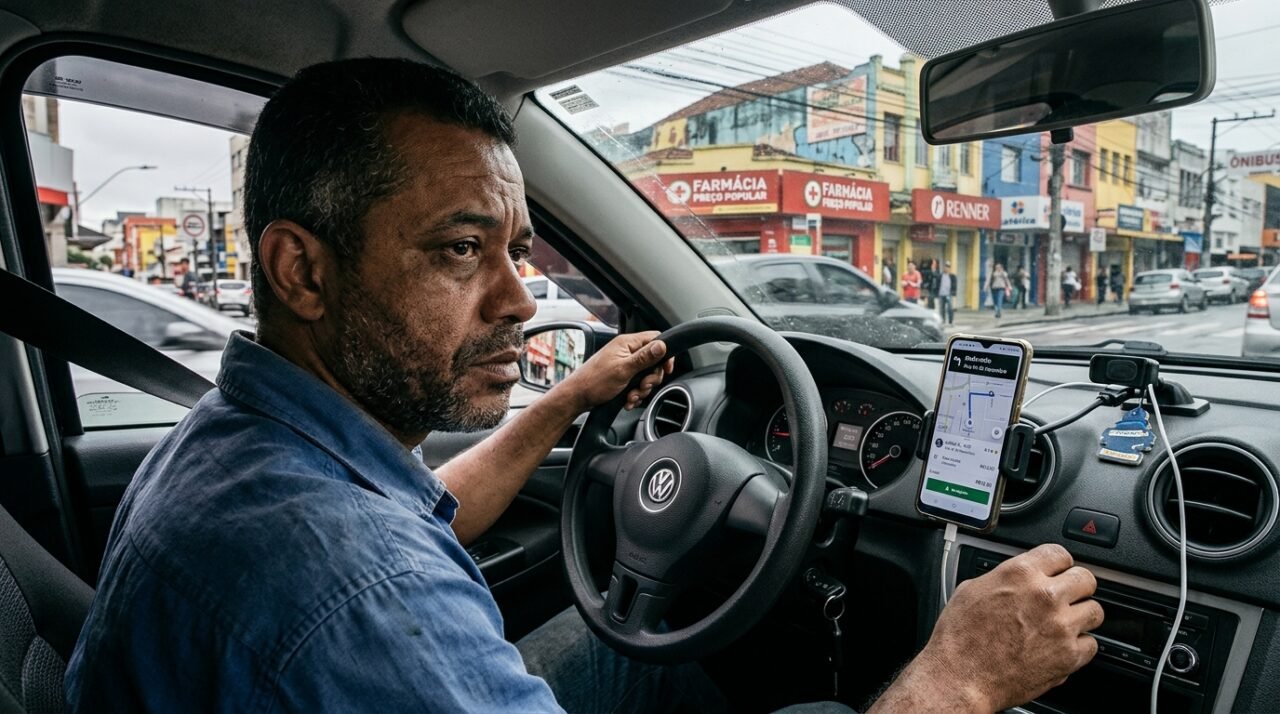
Em uma situação hipotética, Juliana Ferreira dirige o carro da família quando precisa desviar de um cachorro na pista, perde o controle e sofre um acidente cujo conserto chega a R$ 34 mil. Ao analisar o sinistro, a seguradora descobre que o veículo era usado diariamente pelo marido, Marcos, para trabalhar como motorista de aplicativo, embora a apólice registrasse apenas uso particular.
O uso do carro pode influenciar diretamente o risco calculado pela seguradora
Quando uma seguradora calcula o preço de uma apólice, ela considera informações que ajudam a medir o nível de risco. A finalidade do veículo pode entrar nessa avaliação porque um automóvel usado profissionalmente tende a permanecer mais tempo em circulação do que outro destinado somente a deslocamentos particulares.
No caso de Juliana, o ponto central seria descobrir o que foi efetivamente perguntado na contratação e qual resposta foi fornecida. A atual Lei nº 15.040/2024, que disciplina os contratos de seguro e está em vigor desde 11 de dezembro de 2025, estabelece no artigo 44 que o potencial segurado deve fornecer as informações necessárias à aceitação da proposta e à definição do prêmio conforme o questionário apresentado pela seguradora.
Informação incorreta não produz sempre a mesma consequência
A lei diferencia situações envolvendo dolo e culpa. Pelo artigo 44, se houver descumprimento doloso do dever de informar, poderá ocorrer perda da garantia; se a falha for culposa, a legislação prevê, em regra, redução proporcional da cobertura conforme a diferença entre o prêmio pago e aquele que seria devido com as informações corretas.
Há ainda uma hipótese mais severa. Se a informação omitida revelar um risco que a companhia normalmente não aceitaria ou que fosse tecnicamente impossível de segurar, o próprio artigo 44 prevê a extinção do contrato nas condições estabelecidas pela lei. Por isso, não basta afirmar genericamente que qualquer divergência autoriza automaticamente a negativa integral.
Leia Também
Os artigos 45 e 46 da mesma Lei de Contrato de Seguro também são relevantes: o segurado deve informar fatos relevantes que conheça ou devesse conhecer, enquanto a seguradora precisa deixar claro quais informações considera relevantes e explicar as consequências de uma omissão.
O acidente aconteceu enquanto Juliana fazia uso particular
Esse detalhe pode provocar uma discussão importante. No exemplo, Marcos utilizava o automóvel para trabalhar como motorista de aplicativo, mas quem estava dirigindo no momento do acidente era Juliana em uma situação de uso pessoal, e o sinistro teria ocorrido ao tentar evitar um cachorro na pista.
A Lei nº 15.040/2024 determina, no artigo 16, que, quando a discussão envolver agravamento relevante do risco ocorrido durante o contrato, a seguradora somente poderá recusar a indenização se provar nexo causal entre esse agravamento e o sinistro. Assim, se a negativa estiver fundamentada em agravamento posterior do risco, a ligação entre o uso profissional e aquele acidente específico passa a ter grande importância.
Por outro lado, se a companhia sustentar que houve informação incorreta desde a contratação, a análise também envolverá as regras dos artigos 44 a 46. Será necessário verificar quem respondeu ao questionário, quando Marcos começou a trabalhar com aplicativos e se a utilização profissional já existia quando a apólice foi emitida.
A seguradora precisa explicar claramente por que recusou o conserto
Uma negativa não deveria se limitar à frase de que o carro fazia transporte por aplicativo. O artigo 59 da Lei nº 15.040/2024 determina interpretação restritiva das cláusulas que tratam de exclusão de riscos, prejuízos ou perda de direitos e atribui à seguradora a prova dos fatos que sustentam a aplicação dessas limitações.
A própria lei também determina, nos artigos 56 e 57, que o contrato seja interpretado segundo a boa-fé e que dúvidas ou ambiguidades existentes em documentos elaborados pela seguradora sejam solucionadas no sentido mais favorável ao segurado, beneficiário ou terceiro prejudicado.
Documentos podem decidir uma disputa sobre os R$ 34 mil
Antes de aceitar uma eventual recusa, Juliana precisaria guardar tudo o que mostra como o seguro foi contratado e como aconteceu o acidente. Entre os documentos mais relevantes estariam:
- proposta, apólice e questionário de risco preenchido na contratação;
- condições gerais e particulares do seguro;
- comunicação formal indicando o motivo da negativa;
- orçamentos que demonstrem o prejuízo de R$ 34 mil;
- registro do acidente e elementos capazes de mostrar quem conduzia o veículo e em qual contexto;
- provas sobre quando começou o uso profissional do automóvel.
Esses elementos permitem verificar se houve realmente declaração falsa, simples falha de informação, alteração posterior da rotina ou até uma divergência entre aquilo que a seguradora perguntou e o que pretende exigir depois do sinistro. O artigo 48 da lei também exige que regras relativas a restrições e perda de direitos sejam redigidas de maneira clara, compreensível e destacada.
Uma recusa também tem prazo para ser contestada
A legislação atual trouxe uma regra específica sobre prescrição. O artigo 126, inciso II, da Lei nº 15.040/2024 estabelece prazo de um ano, contado da ciência da recusa expressa e motivada, para a pretensão do segurado destinada a exigir indenização, capital ou restituição de prêmio da seguradora.
A mesma lei prevê que um pedido de reconsideração recebido pela companhia pode suspender essa contagem uma única vez, nas condições do artigo 127. Diante de um prejuízo de R$ 34 mil, deixar documentos e prazos sem acompanhamento pode transformar uma discussão contratual em um problema ainda maior.
Esta história é fictícia e serve apenas para ilustrar a situação
Juliana Ferreira e Marcos são personagens fictícios, e o acidente, o valor do conserto e as circunstâncias descritas foram criados apenas para ilustrar como o uso de um veículo como carro de aplicativo pode interferir em uma discussão sobre cobertura securitária. O contexto não representa um processo real nem permite afirmar antecipadamente que a seguradora ou o segurado teria razão.
Em um caso verdadeiro, seria necessário analisar a apólice específica, as perguntas feitas durante a contratação, a data em que começou o uso profissional, a justificativa da seguradora e a relação entre esse uso e o acidente. Antes de pagar sozinho um conserto elevado ou aceitar definitivamente uma negativa, o segurado pode solicitar a decisão por escrito e buscar orientação jurídica individual com toda a documentação disponível.