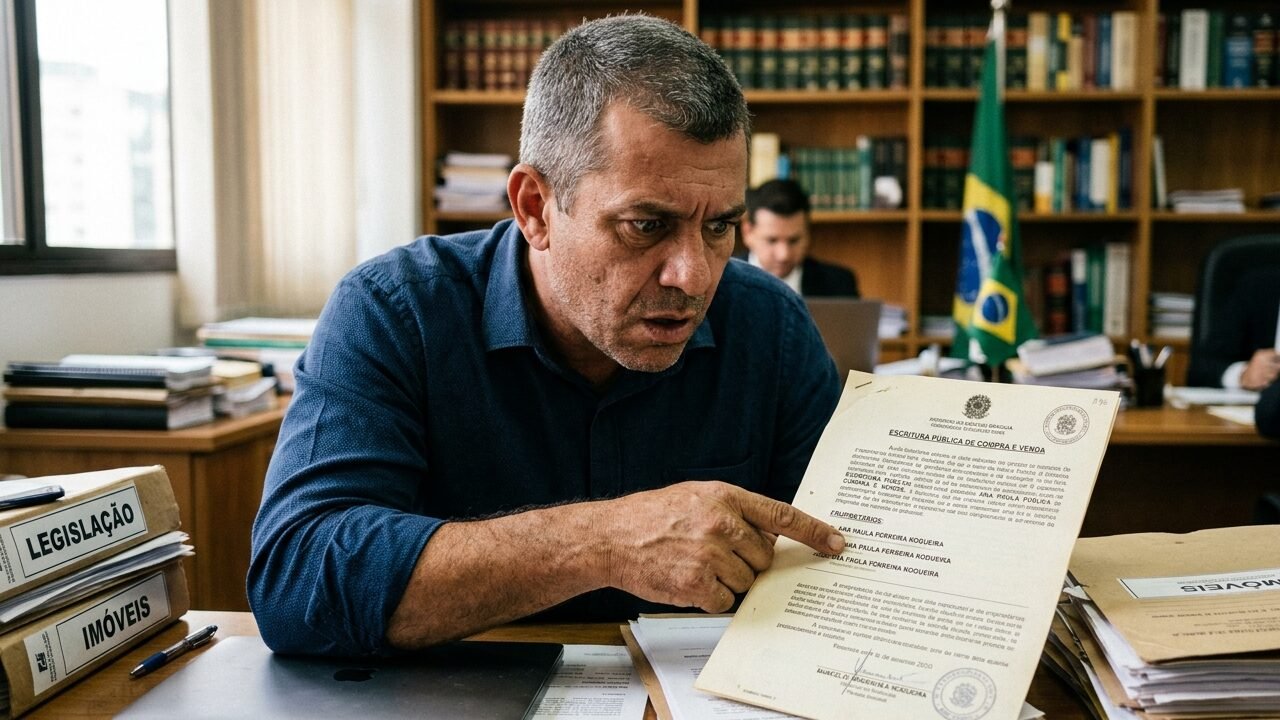
Depois de 14 anos de casamento, Marcelo Nogueira iniciou a separação e descobriu que um terreno comprado durante a relação estava registrado somente no nome da esposa. A escritura causou preocupação, mas o nome que aparece no registro não necessariamente encerra a discussão sobre quem tem direito ao bem na partilha.
Marcelo só percebeu o problema quando reuniu os documentos da separação
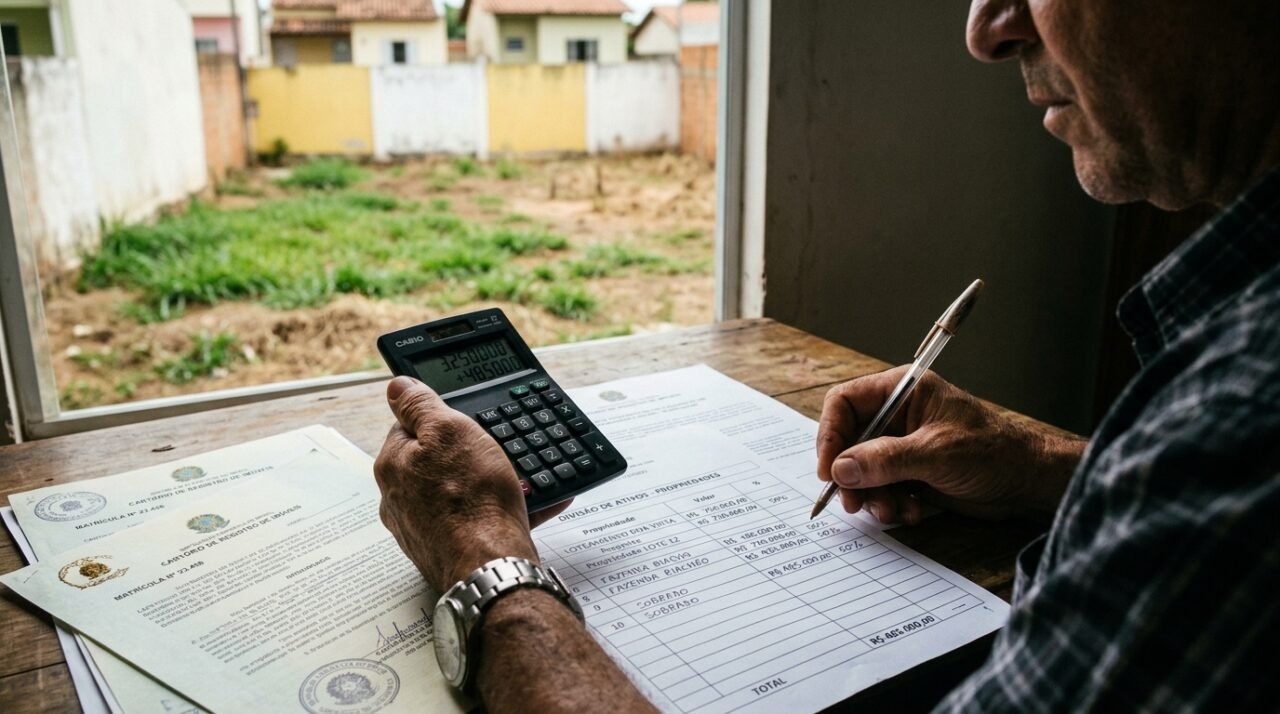
Durante o casamento, Marcelo participou da compra de um terreno que o casal pretendia utilizar no futuro. Anos depois, ao reunir documentos para organizar o divórcio, percebeu que a escritura e o registro indicavam apenas a esposa como proprietária formal.
A primeira impressão foi de que ele poderia ter perdido qualquer direito sobre o imóvel. Mas, em uma partilha, não basta olhar isoladamente para o nome registrado: é necessário verificar quando e como o patrimônio foi adquirido, além do regime de bens adotado no casamento.
Na comunhão parcial, bem comprado durante o casamento pode pertencer aos dois
O Código Civil estabelece regras específicas para o regime da comunhão parcial. Pelo artigo 1.660, entram na comunhão os bens adquiridos de forma onerosa durante o casamento, ainda que registrados somente em nome de um dos cônjuges.
Isso significa que, se o terreno foi efetivamente comprado durante o casamento sob esse regime, a escritura exclusivamente no nome da esposa não é suficiente, sozinha, para concluir que Marcelo ficou sem participação no patrimônio. A análise pode levar ao reconhecimento da meação, conforme as circunstâncias e as provas existentes. A lógica é que os bens adquiridos onerosamente durante a vida conjugal são, em regra, considerados resultado do patrimônio construído pelo casal. Não é necessário que os dois nomes apareçam obrigatoriamente no documento para que essa discussão exista.
Regime de bens é uma das primeiras informações que precisam ser verificadas
A situação seria diferente se Marcelo tivesse se casado sob outro regime. Quando não há convenção válida escolhendo uma regra diferente, o artigo 1.640 do Código Civil prevê, em regra, a comunhão parcial de bens. Casamentos com separação convencional, comunhão universal ou outras situações podem produzir consequências distintas.
Leia Também
Por isso, antes de discutir percentuais ou exigir alteração na matrícula, seria necessário localizar a certidão de casamento e eventual pacto antenupcial. O simples fato de a união ter durado 14 anos não define, por si só, quais bens entram na divisão.
Existem situações em que um imóvel comprado durante o casamento pode ficar fora da partilha
O próprio Código Civil estabelece exceções. O artigo 1.659 exclui da comunhão, entre outras hipóteses, determinados bens recebidos por doação ou herança e aqueles adquiridos com valores exclusivamente particulares em substituição a patrimônio que já pertencia individualmente a um dos cônjuges.
Um exemplo seria a venda de um imóvel particular que a esposa já possuía antes do casamento e o uso comprovado desse dinheiro para adquirir outro bem em seu lugar. Dependendo da documentação, pode existir discussão sobre sub-rogação de patrimônio particular. Por isso, a data da escritura é relevante, mas a origem dos recursos também pode ter importância em situações previstas pela lei.
STJ já analisou a compra feita com dinheiro de apenas um dos cônjuges
Em decisão divulgada em 2024, o Superior Tribunal de Justiça reafirmou que, na comunhão parcial, imóvel adquirido onerosamente durante o casamento pode integrar a partilha mesmo quando os recursos utilizados vieram do trabalho de apenas um dos cônjuges.
Segundo o entendimento apresentado pelo tribunal, existe uma presunção de esforço comum na aquisição onerosa feita durante o casamento. Assim, alegar simplesmente que apenas uma pessoa pagou as parcelas com o próprio salário não significa automaticamente que o outro cônjuge ficará sem participação. Isso não elimina as exceções previstas em lei nem torna todos os imóveis partilháveis. Documentos que demonstrem uma origem patrimonial particular podem alterar o resultado, motivo pelo qual cada aquisição precisa ser examinada individualmente.
A data da separação de fato também pode mudar a análise
Outro ponto relevante é descobrir quando terminou efetivamente a convivência. O STJ possui entendimento de que a separação de fato pode marcar o fim dos efeitos patrimoniais do regime de bens, mesmo antes da sentença definitiva de divórcio.
Na prática, um terreno comprado enquanto o casal ainda vivia normalmente como família pode receber tratamento diferente de um imóvel adquirido depois que ambos já estavam separados de fato e formando patrimônios independentes. Datas de pagamento, contratos, comprovantes bancários e documentos relacionados à separação ajudam a esclarecer essa cronologia.
Quais documentos Marcelo deveria conferir antes de discutir a partilha
Uma escritura em nome de apenas um cônjuge é uma informação relevante, mas não deveria ser analisada isoladamente. Para entender a situação do terreno, Marcelo precisaria reunir documentos capazes de mostrar quando ocorreu a aquisição e em quais condições.
Com essas informações, é possível comparar a situação concreta com os artigos 1.658, 1.659 e 1.660 do Código Civil e verificar se existe patrimônio comunicável. Em caso de conflito, a definição pode depender de análise jurídica e produção de provas, e não apenas do documento registrado no cartório.
A história de Marcelo é fictícia e serve apenas para ilustrar a situação
Marcelo Nogueira é um personagem fictício, e o casamento de 14 anos, o terreno e as circunstâncias apresentadas foram criados apenas para ilustrar como uma discussão sobre partilha pode surgir. O exemplo não descreve um processo real e não substitui orientação jurídica, pois o resultado depende do regime de bens, da data da aquisição, da origem dos recursos, da separação de fato e dos documentos existentes.
O ponto prático é que encontrar um imóvel registrado apenas no nome do outro cônjuge não significa automaticamente perder a meação. Antes de aceitar ou contestar uma divisão, é necessário conferir a matrícula, identificar o regime de casamento e reconstruir documentalmente como e quando o bem foi adquirido.