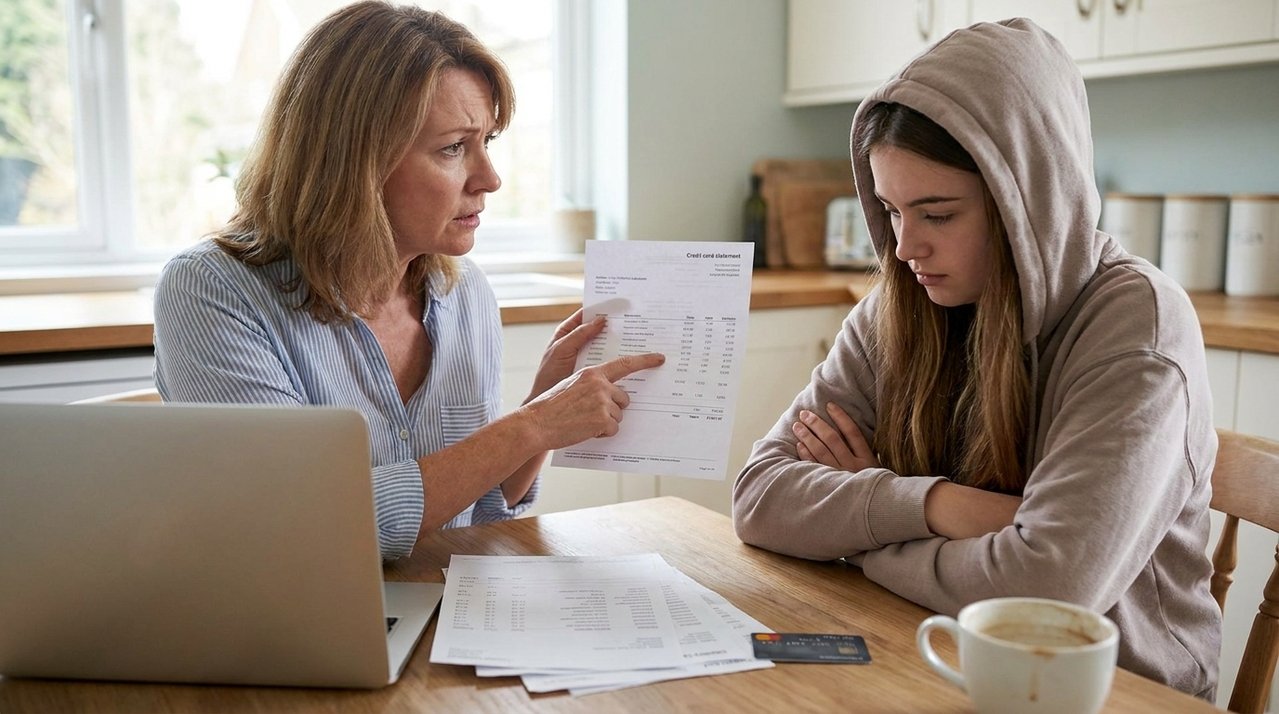
Karina entregou um cartão adicional à filha para facilitar gastos com faculdade, alimentação e transporte. Meses depois, ao revisar detalhadamente as faturas, percebeu compras muito superiores ao valor que afirma ter combinado com ela. O nome e o cenário são fictícios. A situação mostra por que autorização para utilizar um cartão não significa necessariamente liberdade ilimitada para gastar.
Por que Karina deixou o cartão adicional com a filha?
A filha de Karina havia começado a faculdade e precisava pagar transporte, refeições, materiais e algumas despesas acadêmicas. Para evitar transferências constantes, a mãe solicitou um cartão adicional e explicou que ele deveria ser utilizado principalmente para aquela rotina.
Nos primeiros meses, Karina conferia apenas o valor total da fatura e efetuava o pagamento. Como várias compras pareciam compatíveis com a vida universitária, ela não analisava estabelecimento por estabelecimento nem comparava mensalmente os gastos com aquilo que havia combinado com a filha.
O que mudou quando ela resolveu conferir meses anteriores?
A dúvida surgiu quando a fatura aumentou novamente e Karina abriu o histórico completo. Ela encontrou compras em valores maiores do que esperava e despesas que, segundo sua versão, não faziam parte do acordo estabelecido para o cartão adicional.
Ao revisar meses anteriores, percebeu que a diferença não havia ocorrido apenas uma vez. O problema deixou de ser uma compra excepcional e passou a envolver a discussão sobre qual limite realmente havia sido autorizado e se a filha sabia que determinadas despesas deveriam ser pagas por conta própria.
Ter um cartão adicional significa poder gastar qualquer valor disponível?
Não necessariamente. O artigo 422 do Código Civil estabelece que as partes devem observar probidade e boa-fé nas relações contratuais. Em uma discussão entre mãe e filha, mensagens, limites previamente definidos e a finalidade para a qual o cartão foi entregue podem ajudar a demonstrar a extensão da autorização existente.
Leia Também
Se alguém ultrapassa conscientemente uma autorização e causa prejuízo a outra pessoa, os artigos 186 e 927 do Código Civil podem ganhar relevância conforme as circunstâncias e as provas. Mas simplesmente gastar acima do que a mãe esperava não demonstra sozinho que houve ato ilícito, especialmente quando o limite nunca foi claramente estabelecido.
A mãe pode contestar no banco todas as compras feitas pela própria filha?
Essa questão exige cuidado. O artigo 14 do Código de Defesa do Consumidor prevê responsabilidade do fornecedor por defeitos do serviço. Entretanto, uma compra realmente fraudulenta é diferente de uma compra realizada pela própria portadora autorizada do cartão adicional, ainda que ela tenha ultrapassado um acordo familiar.
Se a discussão chegar ao Judiciário, o artigo 373 do Código de Processo Civil estabelece regras sobre o ônus da prova. Por isso, antes de atribuir responsabilidade ao banco ou exigir reembolso da filha, é importante separar os fatos:
O que pode ajudar a separar os gastos autorizados das compras feitas além do combinado
Histórico das compras, mensagens sobre limites, finalidade dos gastos e faturas mensais podem ajudar a identificar quais despesas estavam autorizadas, quais excederam o combinado e quais responsabilidades foram definidas para o cartão adicional.
Compras
Identificar quais transações foram efetivamente realizadas pela filha e quais ela desconhece.
Limite
Recuperar mensagens que indiquem valor mensal ou tipos de despesas previamente autorizados.
Finalidade
Separar gastos relacionados à faculdade daqueles realizados para outros interesses pessoais.
Faturas
Organizar os valores excedentes mês a mês, evitando tratar todo o período como uma única dívida.
Contrato
Verificar junto ao emissor quais responsabilidades e limites foram definidos para o cartão adicional.
O que muda quando comparamos uma compra inesperada com meses de gastos acima do combinado?
A diferença está na autorização que consegue ser demonstrada. Uma mãe pode aceitar ocasionalmente uma compra fora da rotina sem ampliar automaticamente a autorização para todas as despesas futuras. Por outro lado, meses de pagamentos sem questionamento também podem gerar discussão sobre aquilo que as duas realmente entendiam como permitido.
A comparação entre a situação de Karina e uma utilização claramente delimitada fica mais evidente na tabela:
| Etapa | O que ocorreu com Karina | O que o caminho adequado pede |
|---|---|---|
| Cartão Adicional | Filha recebeu meio de pagamento para despesas da faculdade | Definir finalidade e eventual limite de gastos |
| Faturas Meses | Mãe pagava sem conferir todas as transações | Acompanhar periodicamente compras e valores |
| Compras Elevadas | Valores passaram a superar aquilo que ela afirma ter autorizado | Separar despesas permitidas das efetivamente questionadas |
| Banco Contestação | Surgiu dúvida sobre possibilidade de estornar compras | Distinguir fraude bancária de uso feito pela portadora autorizada |
| Reembolso Família | Mãe passou a discutir quanto a filha deveria devolver | Demonstrar acordo, valores excedentes e responsabilidade por cada compra |
O que se aprende com a situação vivida por Karina?
A situação de Karina mostra que entregar um cartão adicional pode autorizar a filha a realizar compras, mas não necessariamente elimina os limites estabelecidos entre elas. O problema jurídico está em conseguir demonstrar quais limites existiam, quais gastos os ultrapassaram e se a mãe havia concordado posteriormente com alguma ampliação dessa rotina.
Quem enfrenta situação semelhante precisa seguir esse roteiro: bloquear ou ajustar o limite se não quiser novos gastos, baixar as faturas completas, separar as transações questionadas e recuperar mensagens sobre o acordo. Se as compras foram feitas pela própria filha, uma possível cobrança entre as duas deve ser analisada separadamente de eventual contestação contra o banco, que dependerá de existir fraude, transação não autorizada ou falha efetiva do serviço financeiro.
Nota de transparência: o nome e o cenário são fictícios. A situação foi criada para explicar, de forma educativa, quais questões jurídicas podem surgir quando um cartão adicional é utilizado em valores superiores ao que o titular afirma ter autorizado. Em um caso real, eventual reembolso, responsabilidade civil ou contestação bancária dependerá do contrato do cartão, das compras efetivamente realizadas, do limite concedido, das mensagens entre as partes, da existência de fraude ou uso por terceiros e das demais provas disponíveis.