
Uma mulher compra um eletrodoméstico em um site aparentemente conhecido, paga R$ 3.600 por Pix e só depois percebe que o nome do recebedor era diferente do nome da loja. Foi o que aconteceu com Camila Duarte, personagem de uma história fictícia que começou a desconfiar de uma possível fraude ao conferir o comprovante bancário. A situação levanta uma dúvida: quem pode ser responsabilizado se o dinheiro tiver sido enviado a um golpista?
Mulher paga R$ 3.600 por eletrodoméstico e estranha o nome no comprovante
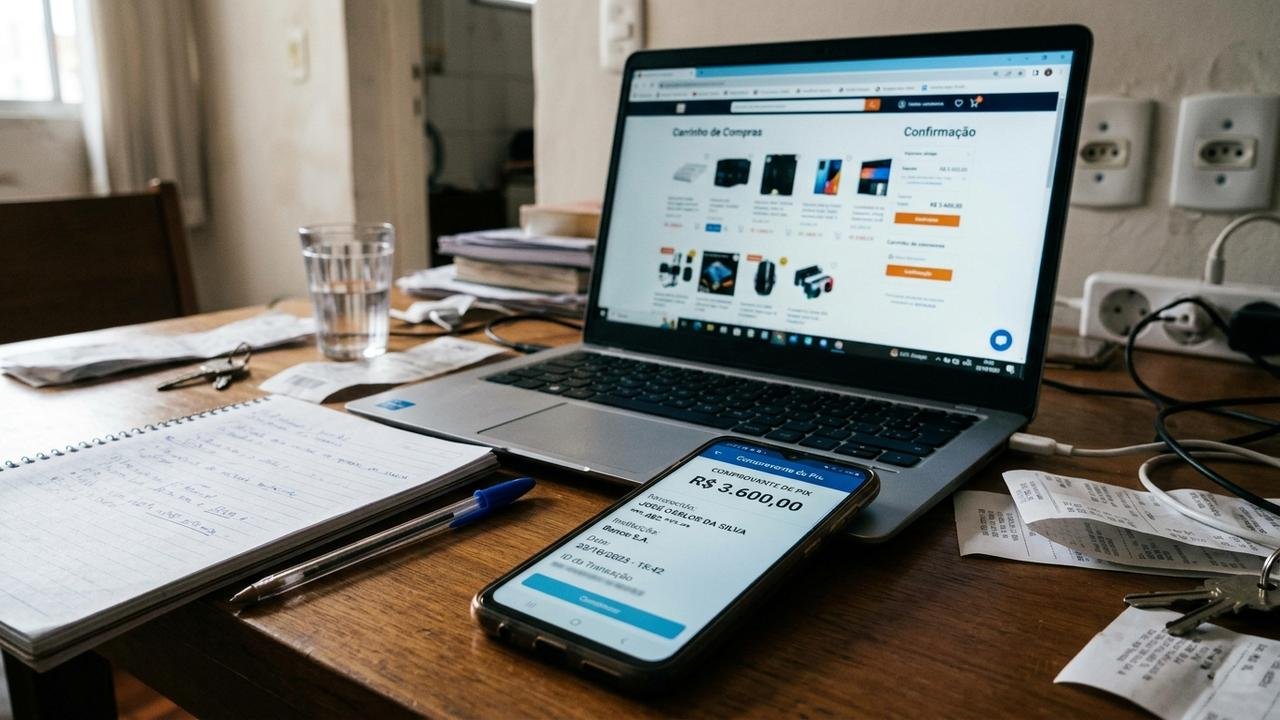
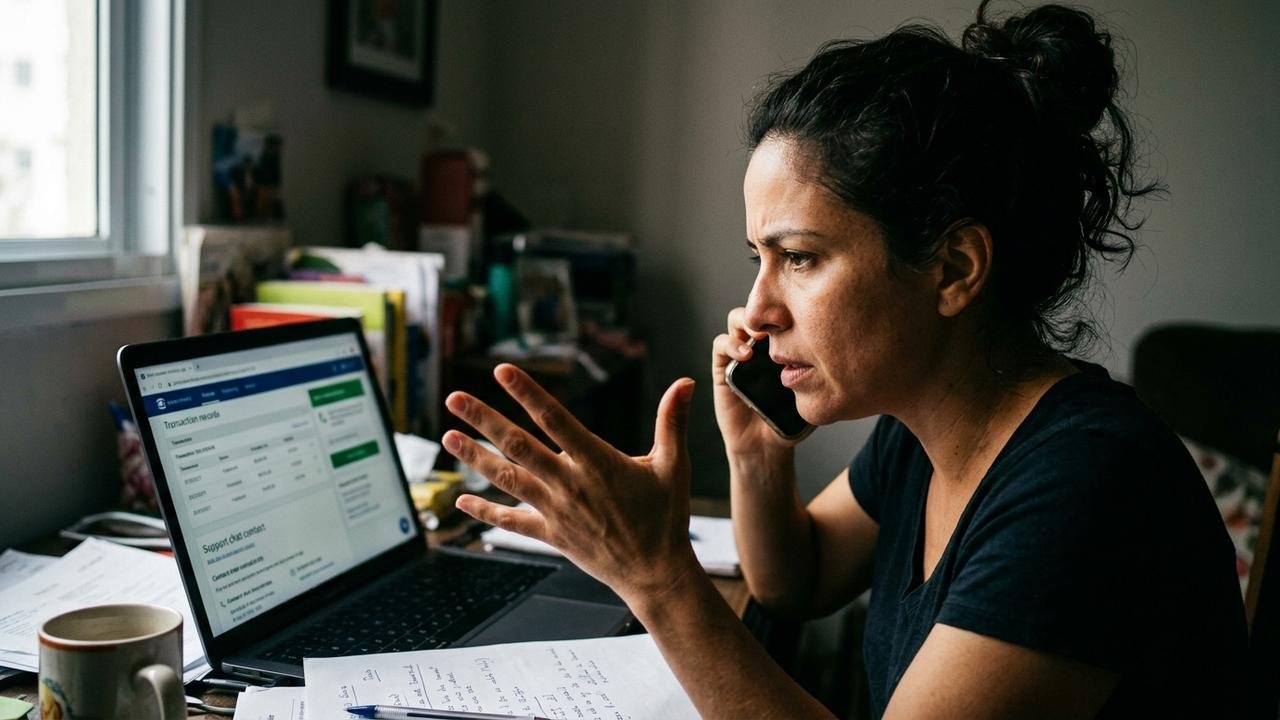
Camila Duarte procurava um eletrodoméstico para sua casa quando encontrou uma oferta em uma página que parecia pertencer a uma grande rede varejista. O site apresentava fotografias, informações sobre entrega e uma opção de pagamento por Pix. Acreditando estar em um ambiente confiável, ela concluiu o pedido e realizou a transferência de R$ 3.600.
Somente depois, ao conferir os detalhes da operação, Camila percebeu que o nome do destinatário não correspondia ao da loja. Ela voltou à página da compra e começou a questionar se havia utilizado o endereço oficial ou uma imitação criada por terceiros. Até aquele momento, não sabia se o pagamento havia sido processado por uma empresa intermediária legítima ou se o dinheiro tinha sido direcionado a uma conta fraudulenta.
Leia também: Casal encomenda mesa de madeira maciça e descobre na montagem que tampo possui material industrializado revestido
Nome diferente no Pix significa que a compra foi um golpe?
Não necessariamente. Algumas lojas utilizam empresas de pagamento, intermediadores ou outras pessoas jurídicas para receber valores. Nesses casos, o nome apresentado pelo banco pode ser diferente da marca comercial exibida no site. Por isso, a divergência é um sinal que merece verificação, mas não constitui, isoladamente, prova de fraude.
O risco aumenta quando a compra foi realizada por um endereço eletrônico falso, especialmente após o consumidor acessar anúncios ou links recebidos em mensagens. Camila deveria conferir o domínio utilizado, procurar o pedido diretamente no site oficial da loja e verificar se a empresa reconhece a transação. Também seria necessário comparar os dados do comprovante com as informações de pagamento fornecidas pela própria varejista.
Leia Também
O que o Código de Defesa do Consumidor prevê sobre a compra?
O artigo 6º, inciso III, do Código de Defesa do Consumidor assegura o direito à informação adequada e clara sobre produtos e serviços. Já o artigo 35, inciso III, prevê a possibilidade de rescindir o contrato, com restituição dos valores pagos e eventuais perdas e danos, quando o fornecedor se recusa a cumprir a oferta. Os dispositivos estão disponíveis na Lei nº 8.078/1990, artigos 6º e 35.
Entretanto, é necessário distinguir uma compra legítima não cumprida de um golpe realizado em um site falso. Se Camila comprou realmente da loja e o pedido não foi atendido, as regras de proteção ao consumidor podem fundamentar sua reclamação. Se terceiros copiaram a aparência da página sem participação da empresa, a responsabilidade da varejista dependerá das circunstâncias e de eventual falha relacionada ao serviço.
É possível pedir a devolução dos R$ 3.600 pelo mecanismo do Pix?
Se houver suspeita concreta de golpe, Camila deve entrar em contato imediatamente com o banco e solicitar a análise da transferência pelo Mecanismo Especial de Devolução (MED). Segundo o Banco Central, a contestação pode ser apresentada em até 80 dias após a transação. Quanto mais rápido o pedido for registrado, maiores podem ser as chances de localizar e bloquear recursos envolvidos na fraude.
O MED permite que as instituições financeiras analisem a suspeita e tentem recuperar o dinheiro, inclusive mediante o rastreamento de transferências subsequentes. Porém, a devolução não é garantida e depende da confirmação da fraude e da disponibilidade de valores. O mecanismo não se aplica a simples desacordos comerciais nem a erros comuns do pagador ao escolher o destinatário. Por isso, o banco precisará avaliar a natureza do ocorrido.
A loja ou o banco podem ser obrigados a indenizar a consumidora?
O artigo 14 do Código de Defesa do Consumidor estabelece a responsabilidade do fornecedor de serviços por danos decorrentes de defeitos na prestação do serviço. Seu parágrafo 3º, inciso II, prevê uma hipótese de afastamento dessa responsabilidade quando demonstrada culpa exclusiva do consumidor ou de terceiro. Essas regras podem ser consultadas no artigo 14, parágrafo 3º, inciso II, do CDC.
A responsabilização do banco ou da loja não ocorre automaticamente porque uma pessoa sofreu um golpe. É necessário examinar possíveis falhas de segurança, irregularidades na abertura da conta recebedora e outros elementos que relacionem o prejuízo ao serviço prestado. O Superior Tribunal de Justiça reúne decisões sobre fraudes digitais e destaca que a análise depende das provas e das circunstâncias de cada caso.
História fictícia mostra o que fazer após identificar um Pix suspeito
Esta história é inteiramente fictícia. Camila Duarte, a compra do eletrodoméstico e o pagamento de R$ 3.600 foram criados exclusivamente para ilustrar uma possível situação jurídica. O relato não descreve um caso real, não corresponde a uma decisão judicial e não significa que toda divergência no nome do recebedor seja uma fraude. As normas e os mecanismos de proteção mencionados, porém, são reais e podem ser aplicáveis conforme os fatos comprovados.
Quem enfrentar uma situação semelhante deve guardar o comprovante do Pix, o pedido, os anúncios e o endereço eletrônico utilizado. Também é recomendável confirmar a compra pelos canais oficiais da loja, registrar a suspeita imediatamente no banco e, havendo indícios de golpe, fazer um boletim de ocorrência. Caso não consiga resolver o problema, o consumidor pode procurar o Procon ou orientação jurídica. O cuidado principal é agir rapidamente, preservar as provas e não realizar novos pagamentos antes de esclarecer o destino do dinheiro.