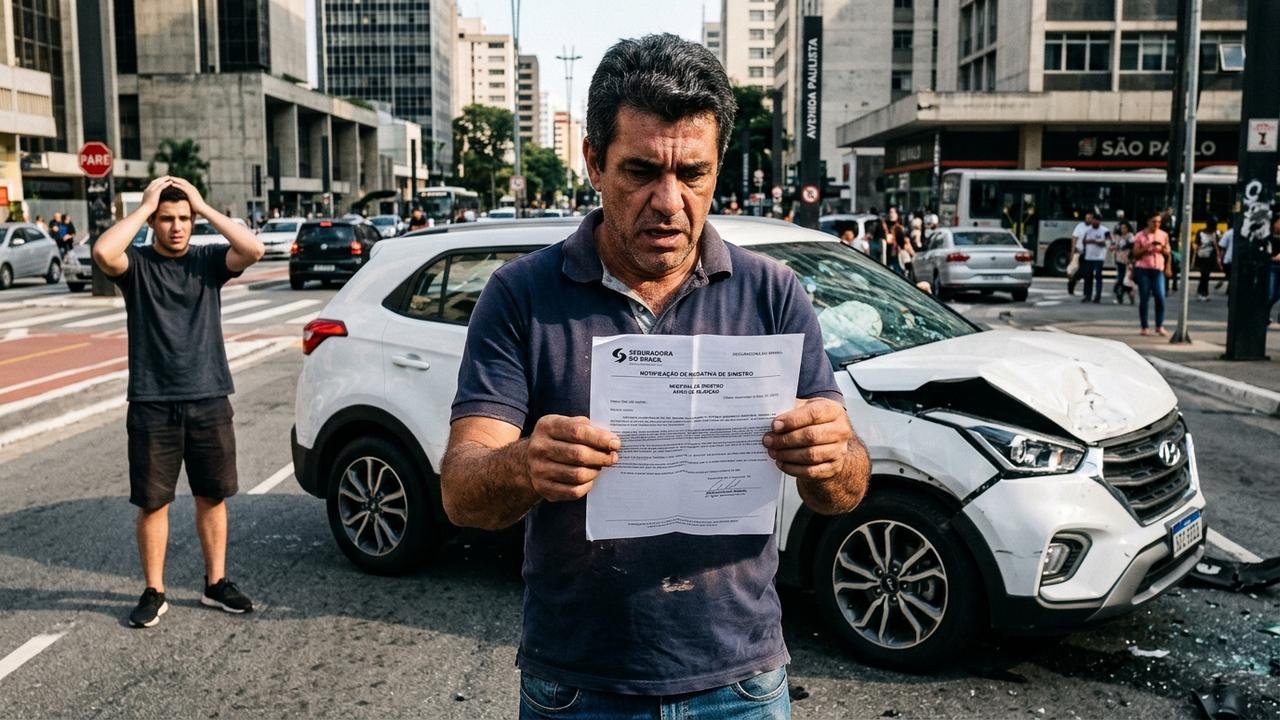
Roberto Almeida contratou seguro para um SUV avaliado em R$ 145 mil em seu próprio nome, mas seu filho Lucas, de 21 anos, passou a usar o veículo diariamente para ir à faculdade e ao trabalho. Oito meses depois, o carro sofreu perda total e a seguradora iniciou uma análise para descobrir quem realmente era o condutor principal informado e qual era a rotina do automóvel.
Seguro estar no nome do pai não significa que ele precise dirigir todos os dias
O simples fato de Roberto ser o segurado não torna irregular que Lucas dirija o SUV. O ponto relevante é saber o que a seguradora perguntou no momento da contratação e quem foi declarado como condutor principal, já que segurado, proprietário e motorista habitual não precisam necessariamente ser a mesma pessoa em todos os contratos.
A Susep explica que idade, tempo de habilitação, tipo de utilização e características do principal condutor podem ser consideradas na avaliação do risco e no cálculo do prêmio. Por isso, um motorista de 21 anos que utiliza o carro diariamente pode representar informação relevante para a precificação da cobertura.
Usar o SUV todos os dias pode transformar o filho no condutor principal
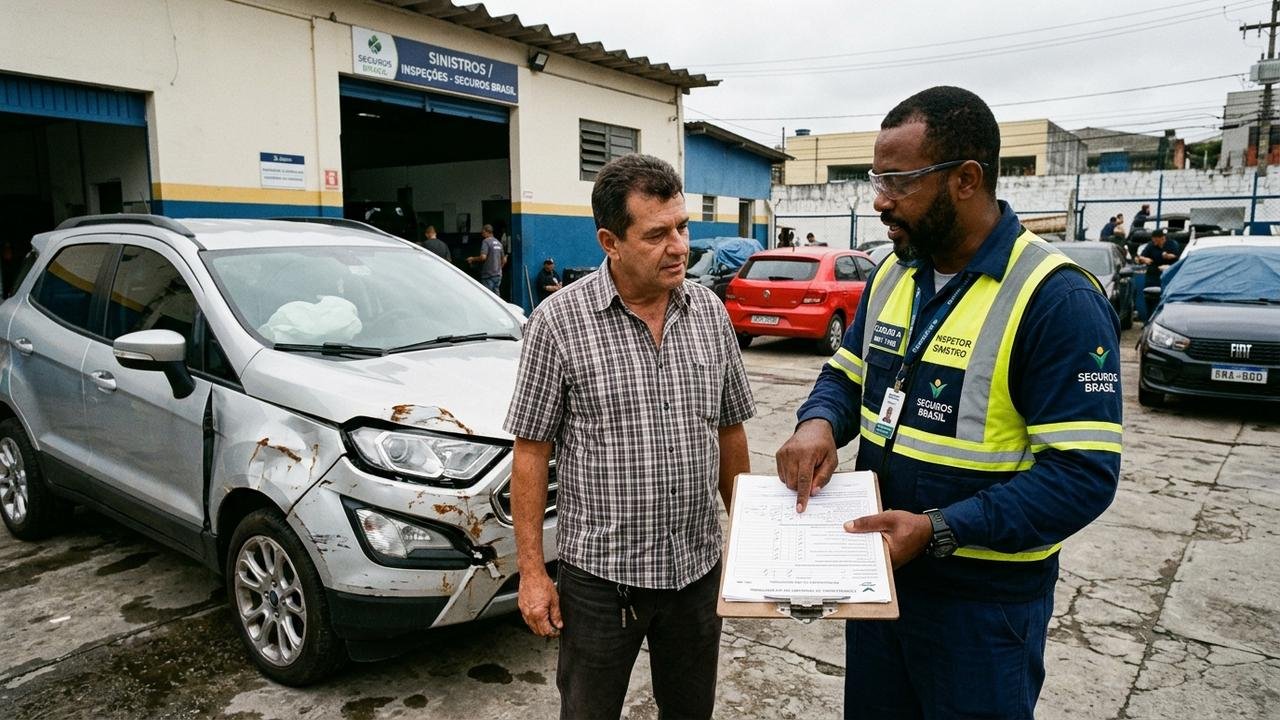
Se Lucas passou a ficar com o carro durante a maior parte da semana para faculdade e trabalho, a seguradora pode verificar se ele se enquadrava na definição contratual de condutor principal. Essa definição não deve ser presumida apenas pela relação familiar, pois cada produto pode estabelecer critérios específicos de utilização no questionário e nas condições gerais.
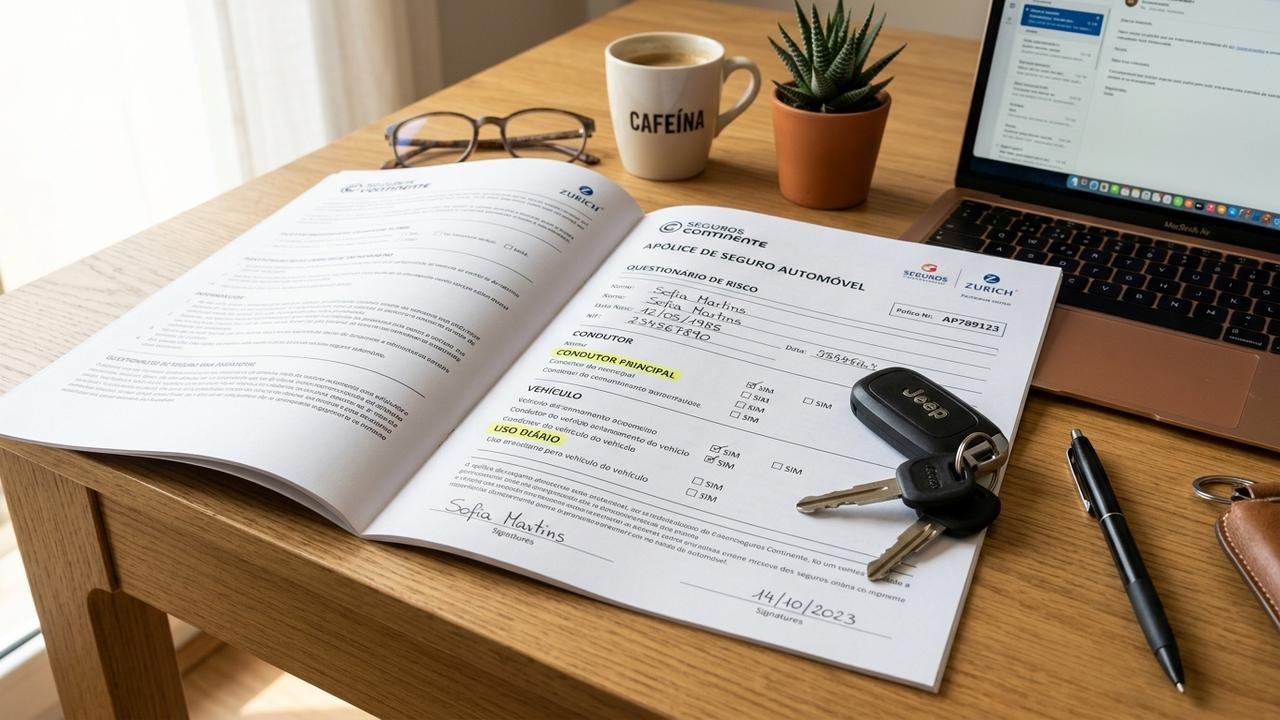
A própria Susep informa que o questionário de avaliação de risco costuma perguntar sobre jovens entre 18 e 24 anos, utilização diária para faculdade ou trabalho e outras circunstâncias capazes de interferir no risco. Assim, o fato de Lucas ser filho de Roberto não elimina a necessidade de informar corretamente sua participação habitual na condução do veículo.
Leia Também
A data em que a rotina mudou faz diferença na análise
Uma questão decisiva seria descobrir se Lucas já utilizava o SUV diariamente quando Roberto contratou o seguro ou se essa rotina começou somente depois. Se o pai respondeu ao questionário quando ainda era realmente o motorista habitual, o problema pode envolver uma mudança posterior do risco; se o filho já era o principal usuário desde o início, a discussão pode estar nas informações fornecidas na proposta.
Os artigos 44 a 46 da Lei nº 15.040/2024, atual marco legal dos contratos de seguro, tratam justamente das informações necessárias para aceitação da proposta e definição do prêmio. A lei diferencia inclusive o descumprimento doloso do culposo, prevendo consequências diferentes conforme as circunstâncias.
Mudança relevante durante a apólice também deve ser comunicada
Se Roberto contratou o seguro corretamente e, meses depois, Lucas passou a dirigir o carro diariamente, a situação precisa ser analisada sob outra perspectiva. O artigo 14 da Lei nº 15.040/2024 determina que o segurado comunique à seguradora um agravamento relevante do risco assim que tomar conhecimento dele.
A Susep também orienta que mudanças no perfil durante a vigência sejam comunicadas à companhia ou ao corretor para verificar a necessidade de endosso da apólice. Se o novo perfil aumentar o risco de forma relevante, a seguradora pode, nas condições previstas em lei, cobrar diferença de prêmio ou avaliar se consegue continuar garantindo aquela situação.
Perda total não autoriza negativa automática apenas porque o filho dirigia
Depois do acidente, a seguradora poderia solicitar documentos e informações para esclarecer quem utilizava normalmente o SUV, desde quando Lucas passou a dirigir diariamente e quais respostas haviam sido fornecidas no questionário. Essa investigação é diferente de concluir automaticamente que a indenização de R$ 145 mil deve ser recusada apenas porque um jovem estava ao volante.
O artigo 16 da Lei nº 15.040/2024 estabelece que, quando a discussão decorrer de relevante agravamento do risco ocorrido durante o contrato, a seguradora somente poderá recusar a indenização se provar o nexo causal entre esse agravamento e o sinistro caracterizado.
Questionário, apólice e rotina real do veículo se tornam provas importantes
Para compreender a situação de Roberto, seria necessário verificar a proposta preenchida, o questionário de avaliação de risco, as condições gerais e eventuais comunicações feitas à seguradora. Informações sobre estacionamento, trajetos habituais, utilização para trabalho ou faculdade e frequência com que cada integrante da família dirigia poderiam ajudar a mostrar qual era o risco informado e qual era a realidade.
Também é importante separar uma utilização eventual de uma rotina diária. Emprestar o carro ao filho em um fim de semana não é necessariamente equivalente a deixá-lo com o veículo todos os dias da semana, e é justamente por isso que as perguntas e definições previstas no contrato precisam ser conferidas antes de qualquer conclusão sobre cobertura ou perda de direitos.
O caso é fictício e mostra por que alterações de condutor devem ser informadas
Quem contrata seguro e depois passa a deixar o veículo regularmente com outro motorista deve consultar a seguradora ou o corretor para atualizar o perfil quando necessário. Informar que um filho jovem passou a utilizar o automóvel diariamente pode resultar em mudança no prêmio, mas reduz o risco de uma divergência ser descoberta somente depois de um acidente grave.
A situação envolvendo Roberto Almeida e Lucas é uma história fictícia, criada exclusivamente para ilustrar como a identificação do condutor principal pode influenciar a análise de um seguro de automóvel. O contexto serve apenas para ilustrar as regras gerais e não determina o resultado de um caso real, que dependerá das respostas dadas na contratação, das condições da apólice, do momento em que a rotina mudou, das provas e das circunstâncias do sinistro.