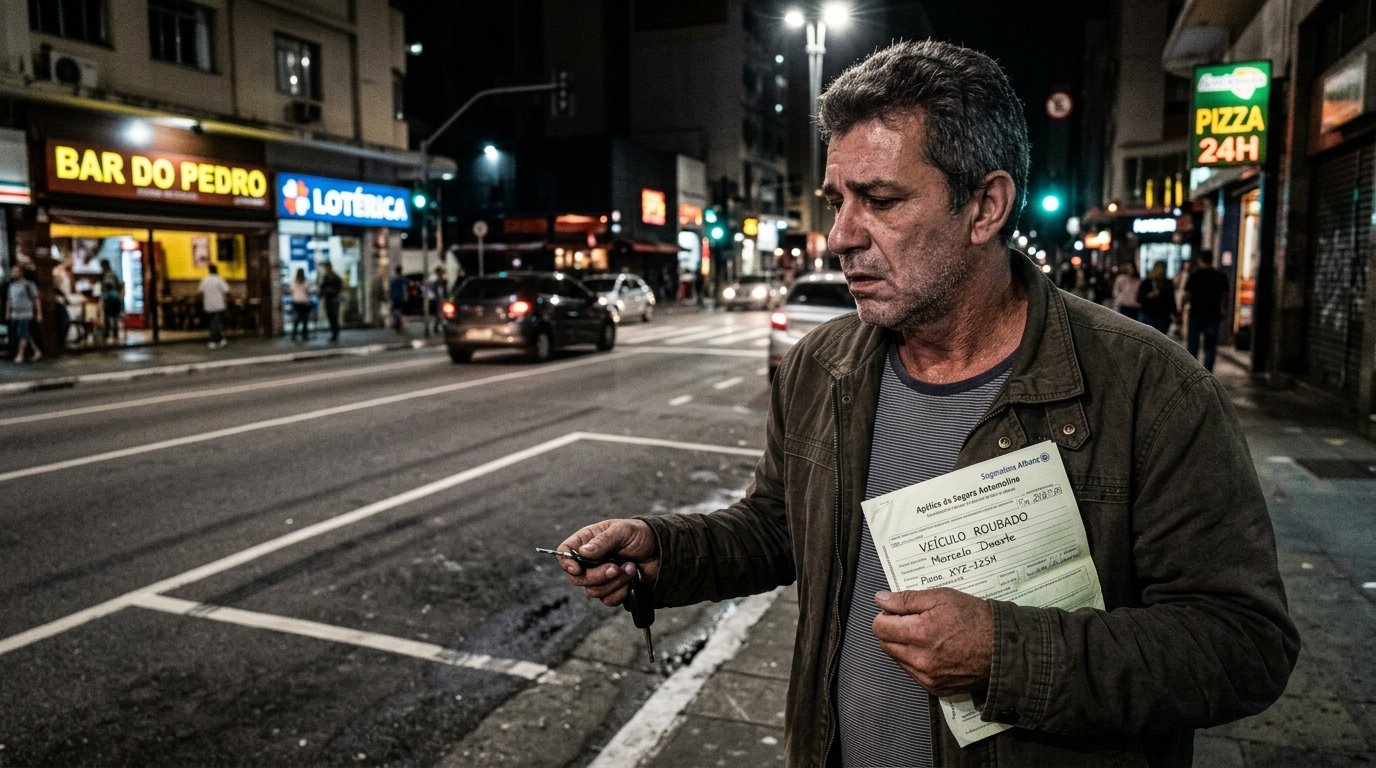
Marcelo Duarte empresta seu carro de R$ 95 mil ao filho Lucas, de 20 anos, para usar durante o fim de semana. Na saída de uma festa, o veículo é roubado e, ao analisar o sinistro, a seguradora questiona por que o jovem não aparecia como condutor habitual na apólice.
O empréstimo do carro ao filho não elimina automaticamente o seguro
O simples fato de outra pessoa dirigir o automóvel no momento do roubo não significa, por si só, que a indenização será recusada. O ponto central é verificar o que foi contratado, quais perguntas foram feitas no questionário de risco e se Lucas utilizava o veículo apenas ocasionalmente ou já poderia ser considerado um condutor frequente.
Essa diferença é relevante porque as seguradoras usam informações sobre os motoristas e o uso do automóvel para calcular o risco. A Susep explica que fatores como idade, tempo de habilitação, região de circulação e características do principal condutor podem influenciar tanto a aceitação da proposta quanto o preço do seguro.
A idade de Lucas pode ter aparecido no questionário de risco
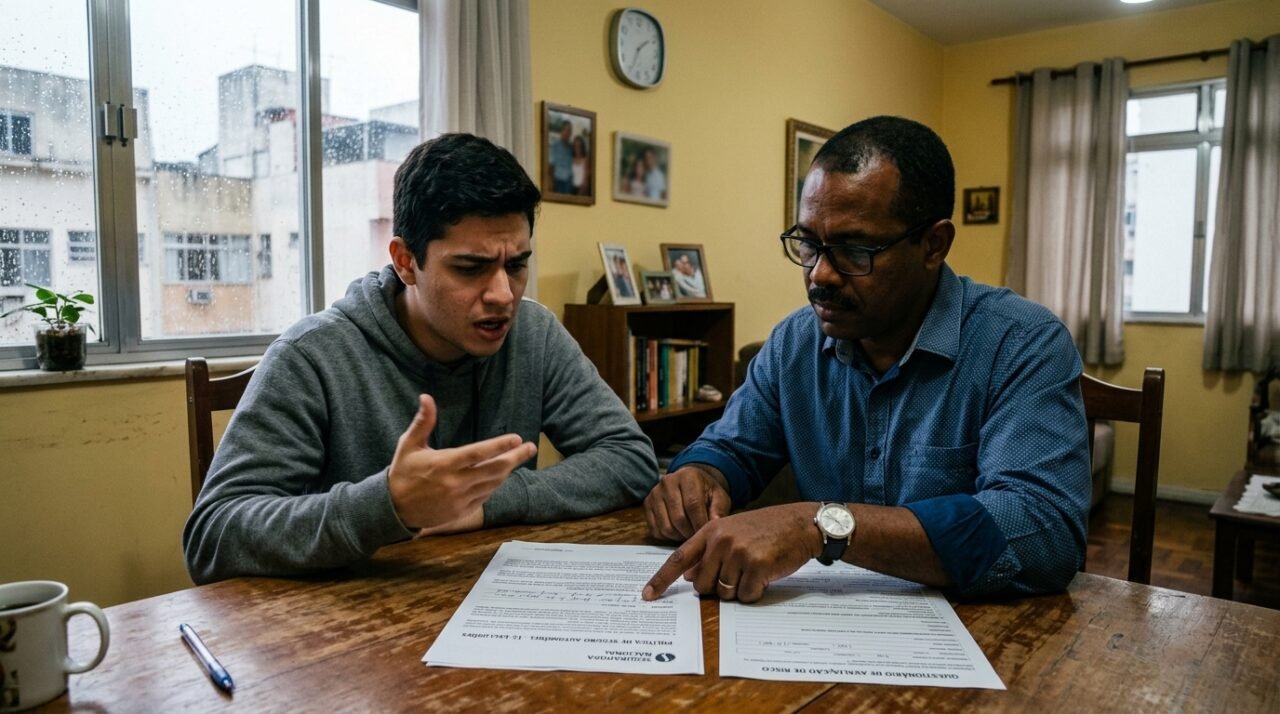
No caso fictício, Lucas tem 20 anos. Questionários de seguro automotivo podem perguntar especificamente sobre a utilização do carro por motoristas jovens, inclusive pessoas entre 18 e 24 anos. Por isso, Marcelo precisaria recuperar a proposta original e verificar exatamente quais perguntas respondeu quando contratou ou renovou a apólice.
Uma pergunta sobre “principal condutor” não é necessariamente igual a outra sobre a existência de jovens que utilizam o veículo. A análise depende da redação do formulário, das respostas fornecidas e das definições previstas nas condições contratuais.
Leia Também
Informação omitida pode afetar o pagamento da indenização
A atual Lei nº 15.040/2024, que estabelece normas para contratos de seguro, determina em seu artigo 45 que as partes, ao responderem ao questionário, devem informar aquilo que souberem ou deveriam saber de relevante sobre o interesse e o risco que será garantido.
O artigo 46 também estabelece que a seguradora deve alertar o potencial segurado sobre quais informações são relevantes na formação do contrato e esclarecer as consequências do descumprimento desse dever. Assim, uma discussão sobre eventual omissão não depende apenas da idade de Lucas, mas também do que a seguradora efetivamente perguntou na contratação.
Se Marcelo declarou que nenhum jovem utilizava o veículo quando, na prática, Lucas o conduzia regularmente, essa divergência pode ganhar peso na regulação do sinistro. Por outro lado, se o filho dirigia apenas em situações esporádicas e as respostas estavam de acordo com as perguntas feitas, o cenário pode ser diferente.
Condutor eventual e condutor habitual não são necessariamente a mesma coisa
Imagine que Lucas tenha seu próprio meio de transporte e pegue o carro do pai somente em alguns fins de semana. Essa situação é diferente daquela em que ele usa o automóvel todos os dias para ir à faculdade, ao trabalho ou para outras atividades, embora Marcelo continue formalmente indicado como principal motorista.
Não existe uma resposta universal baseada apenas em uma quantidade abstrata de dias. É preciso consultar as condições da apólice e a definição adotada pela seguradora no questionário de avaliação do risco.
Uma mudança durante a vigência também merece atenção
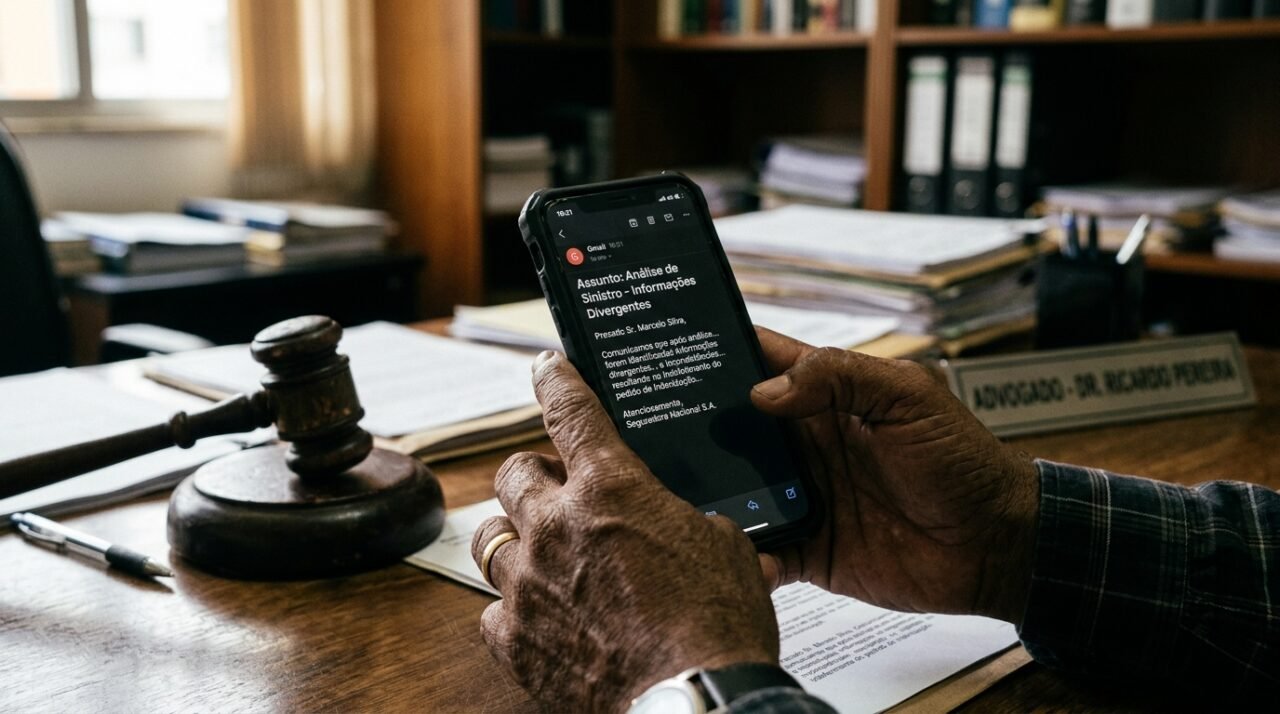
Outra possibilidade seria Lucas não utilizar o carro quando Marcelo contratou o seguro, mas passar a conduzi-lo regularmente meses depois. A própria Susep orienta que alterações relevantes no perfil de risco sejam comunicadas à seguradora para avaliar a necessidade de alteração da apólice.
Por isso, a seguradora poderia investigar não apenas o que ocorreu na noite do roubo, mas também como o automóvel vinha sendo utilizado antes do sinistro. A eventual negativa, entretanto, precisa estar relacionada às regras aplicáveis ao contrato e às circunstâncias efetivamente apuradas.
Marcelo precisa guardar os documentos antes de discutir a negativa
Se a seguradora levantar dúvidas sobre o perfil do motorista, Marcelo deveria pedir que qualquer decisão seja apresentada de forma clara e documentada. Alguns itens ajudam a reconstruir o que foi informado desde a contratação:
- a proposta de seguro preenchida originalmente;
- o questionário de avaliação de risco e suas respostas;
- a apólice vigente e as condições gerais e particulares;
- eventuais endossos realizados durante a vigência;
- comunicações com corretor ou seguradora sobre mudanças de perfil;
- documentos relativos ao roubo e ao aviso de sinistro.
A Lei nº 15.040/2024 ainda determina, nos artigos 56 a 59, regras sobre boa-fé, interpretação de documentos e cláusulas que limitam direitos ou excluem riscos. Entre outros pontos, a lei prevê interpretação restritiva das cláusulas relacionadas à perda de garantias, cabendo à seguradora demonstrar os fatos que sustentam sua aplicação.
O valor de R$ 95 mil não define sozinho quanto será pago
Mesmo que o automóvel seja avaliado em R$ 95 mil, esse número não garante automaticamente uma indenização nesse montante. O seguro pode utilizar valor determinado, valor de mercado referenciado ou outro critério previsto na contratação, e o limite e a forma de cálculo precisam constar da documentação do seguro.
No roubo sem recuperação do veículo, a análise também passa pela existência da cobertura correspondente e pelo cumprimento das condições para caracterização do sinistro. Por isso, antes de considerar o valor anunciado ou estimado do carro, é necessário verificar o critério da própria apólice.
A história de Marcelo e Lucas é fictícia e serve apenas para ilustrar
Marcelo Duarte e Lucas são personagens fictícios, e o roubo do carro de R$ 95 mil descrito aqui não corresponde a um caso real específico. O contexto serve apenas para ilustrar uma situação em que o uso do veículo por um filho jovem pode gerar discussão sobre as informações fornecidas no questionário de risco.
Em um caso verdadeiro, o direito à indenização dependerá das perguntas efetivamente feitas, das respostas fornecidas, da frequência com que o jovem utilizava o automóvel, das condições contratuais e das provas disponíveis. Uma eventual recusa não deve ser considerada automática apenas porque outra pessoa estava com o carro: é necessário analisar o contrato e a justificativa apresentada pela seguradora para aquele sinistro específico.