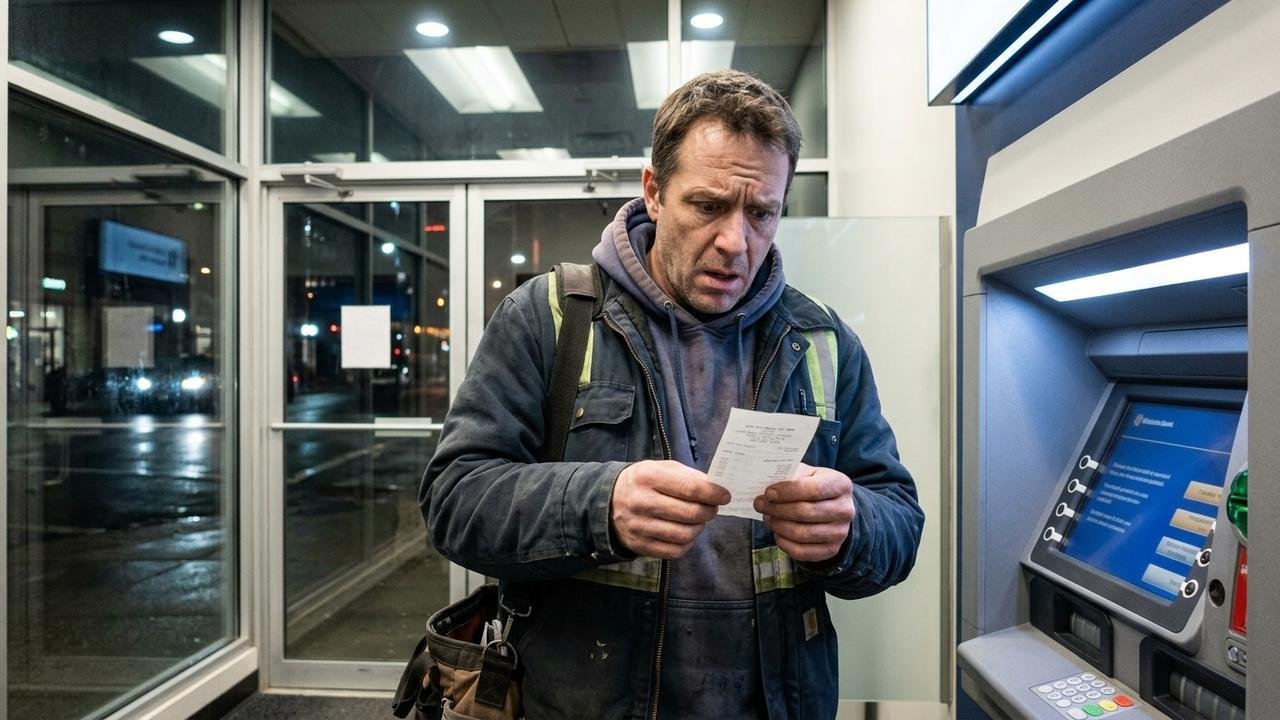
A apropriação integral dos vencimentos do correntista para liquidar saldos devedores de crédito rotativo constitui conduta abusiva repudiada pela Justiça. A retenção forçada de R$ 3.500 do salário para cobrir cheque especial foi anulada em decisão judicial, que determinou a restituição imediata do valor retido.
Por que a apropriação de salário pelo banco é considerada conduta ilícita?
O salário possui natureza alimentar indispensável para a subsistência do trabalhador e de sua família. O banco que confisca a totalidade dos proventos no dia do depósito comete autotutela e exercício arbitrário das próprias razões.
A cobrança de dívidas de cheque especial deve seguir os meios ordinários de cobrança amigável ou execução judicial, não sendo permitido à instituição financeira agir como juiz e confiscar o sustento do correntista na fonte.
Qual é o entendimento pacificado pelos tribunais sobre desconto de dívidas?
A jurisprudência do Superior Tribunal de Justiça (STJ) estabelece que a apropriação automática da remuneração depositada em conta-corrente para quitar saldo devedor de cheque especial é nula sem anuência prévia e específica.
Ainda que exista autorização genérica em cláusula de adesão assinada na abertura da conta, o desconto jamais pode comprometer o mínimo existencial, conforme estruturado na tabela comparativa a seguir:
| Modalidade de Cobrança | Limite Máximo Permitido | Legalidade da Conduta |
|---|---|---|
| Empréstimo Consignado em Folha | Margem de 35% a 40% da renda líquida | Válida com amparo na legislação federal |
| Retenção de 100% por Cheque Especial | Zero (Proibição absoluta de retenção total) | Ilegal com dever de restituição e dano moral |
O que prevê o Código de Processo Civil sobre verbas alimentares?
O Artigo 833, inciso IV, do Código de Processo Civil consagra a regra da impenhorabilidade salarial, protegendo vencimentos, soldos, salários e pensões contra bloqueios unilaterais.
Leia Também
Se nem o Poder Judiciário pode penhorar a integralidade dos proventos de uma pessoa física, a instituição financeira privada não detém autorização jurídica para zerar o saldo disponível da conta do trabalhador.
CORREIO EXPLICA
Como agir de imediato caso a instituição financeira confisque a remuneração?
Ao verificar que a conta foi zerada no dia do pagamento, o trabalhador deve agir rapidamente para registrar o ilícito e garantir a sobrevivência do mês.
Para formalizar a contestação e buscar a liberação urgente do saldo por meio de tutela judicial, execute as seguintes etapas:
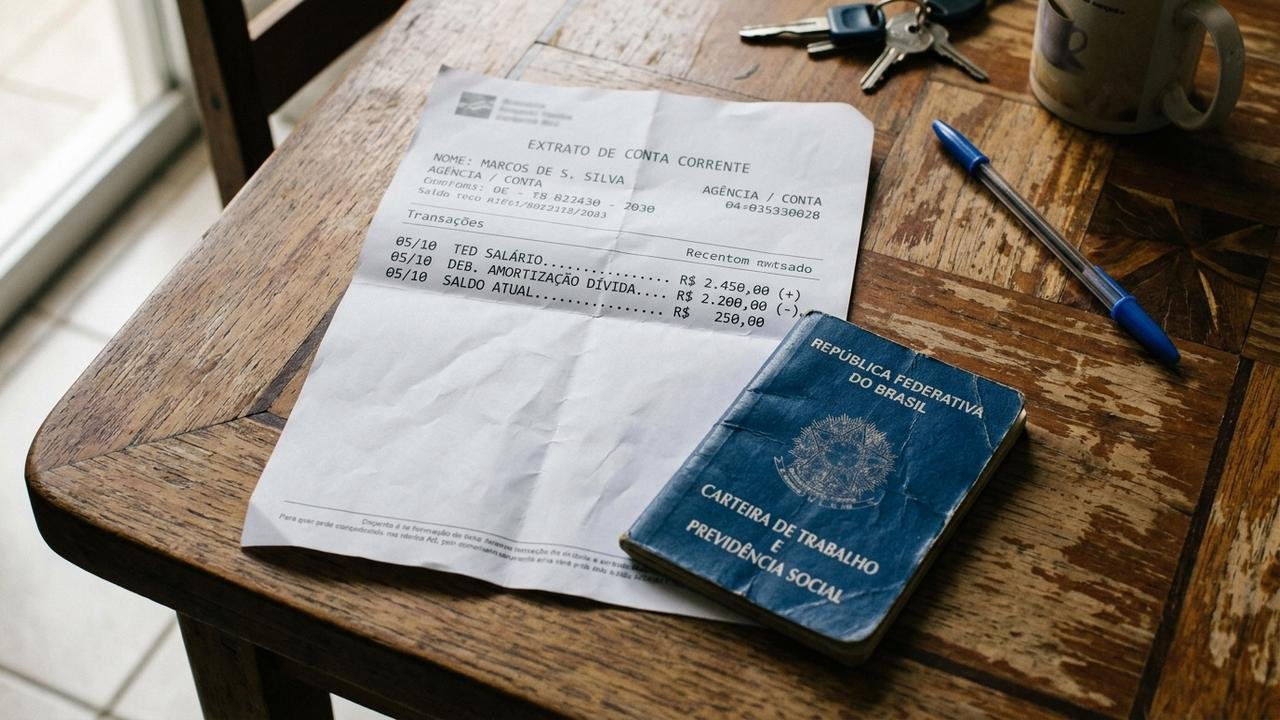
- Imprima o extrato detalhado: Comprove o lançamento do crédito de salário e o débito automático imediato de R$ 3.500.
- Abra protocolo formal de estorno: Envie mensagem à ouvidoria informando que a verba retida possui caráter alimentar estrito.
- Ajuíze ação com pedido liminar: Solicite tutela de urgência no Juizado Especial para desbloqueio do salário em até 24 horas.
Quais as dúvidas mais frequentes sobre retenção salarial e saldo devedor?
A cobrança de juros sobre juros no cheque especial e a possibilidade de renegociação sem retenção são pontos centrais na defesa do consumidor bancário.
Para orientar sua conduta perante o gerente da agência, consulte os esclarecimentos a seguir:
Nenhuma dívida bancária autoriza o confisco da remuneração salarial que garante a sobrevivência da família. O acionamento imediato da via judicial é a resposta eficaz para repelir o abuso patronal e reaver a totalidade dos valores retidos.