

Com o alerta de tempestades severas em diversas regiões do país, muitos brasileiros se preocupam com os possíveis estragos em carros e residências. A boa notícia é que, na maioria dos casos, o seguro pode cobrir os prejuízos causados por ventos fortes, granizo e quedas de árvores, mas é preciso atenção aos detalhes de cada contrato.
Entender o que a sua apólice cobre é o primeiro passo para garantir seus direitos e evitar surpresas desagradáveis. As regras para veículos e imóveis são diferentes e conhecer essas particularidades faz toda a diferença na hora de acionar a seguradora.


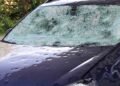
Seguro de carro cobre danos por granizo e vendaval?
Sim, a maioria das apólices de seguro automotivo com cobertura compreensiva, a mais comum no mercado, inclui proteção contra eventos da natureza. Isso significa que danos causados por granizo, ventos fortes que derrubam árvores ou objetos sobre o veículo e até mesmo alagamentos costumam estar cobertos.
É importante lembrar que, para acionar o seguro, geralmente é necessário pagar o valor da franquia estipulado no contrato. Se o custo do reparo for menor que a franquia, o motorista arca com o prejuízo. Caso o veículo sofra perda total, geralmente a seguradora paga o valor integral previsto na apólice sem cobrança de franquia, mas é importante confirmar essa condição específica em seu contrato. Vale lembrar que as condições específicas podem variar entre seguradoras, por isso a leitura atenta da apólice é fundamental.
Caso seu veículo seja atingido, siga estes passos:
- Registre tudo: fotografe e filme os danos de vários ângulos, mostrando a extensão do estrago e o contexto, como a árvore caída ou as pedras de gelo.
- Comunique a seguradora: entre em contato com a sua seguradora o mais rápido possível pelos canais oficiais para abrir o aviso de sinistro.
- Faça o boletim de ocorrência: embora não seja sempre obrigatório, registrar um B.O. online ou presencialmente pode fortalecer o seu pedido junto à seguradora.
- Aguarde a vistoria: não inicie os reparos antes da autorização da companhia, que precisará realizar uma vistoria para avaliar os danos e liberar o conserto.
E o seguro residencial?
Para imóveis, a situação exige mais atenção. A cobertura básica de um seguro residencial costuma incluir apenas danos por incêndio, queda de raio e explosão. A proteção contra vendaval, ciclone, furacão, tornado e granizo geralmente é um adicional contratado à parte.
Por isso, é fundamental verificar o que diz a sua apólice. Se você contratou essa cobertura específica, os prejuízos com destelhamento, quebra de vidros e outros estragos causados diretamente pela força do vento ou pelo granizo estarão amparados. Danos elétricos, outra cobertura adicional, podem cobrir aparelhos queimados por variações de energia durante a tempestade.
Se sua casa foi danificada, o procedimento é semelhante:
- Documente os estragos: faça fotos e vídeos detalhados de todos os danos no imóvel, tanto na parte externa quanto interna.
- Contate a seguradora: informe a ocorrência imediatamente, seguindo as orientações da sua apólice para a abertura do sinistro.
- Preserve o local: evite fazer grandes alterações no imóvel antes da vistoria, mas tome medidas emergenciais para evitar que os danos se agravem, como cobrir o telhado com uma lona.
- Guarde os comprovantes: se precisar fazer algum reparo urgente, guarde todas as notas fiscais dos materiais e serviços para solicitar o reembolso.