
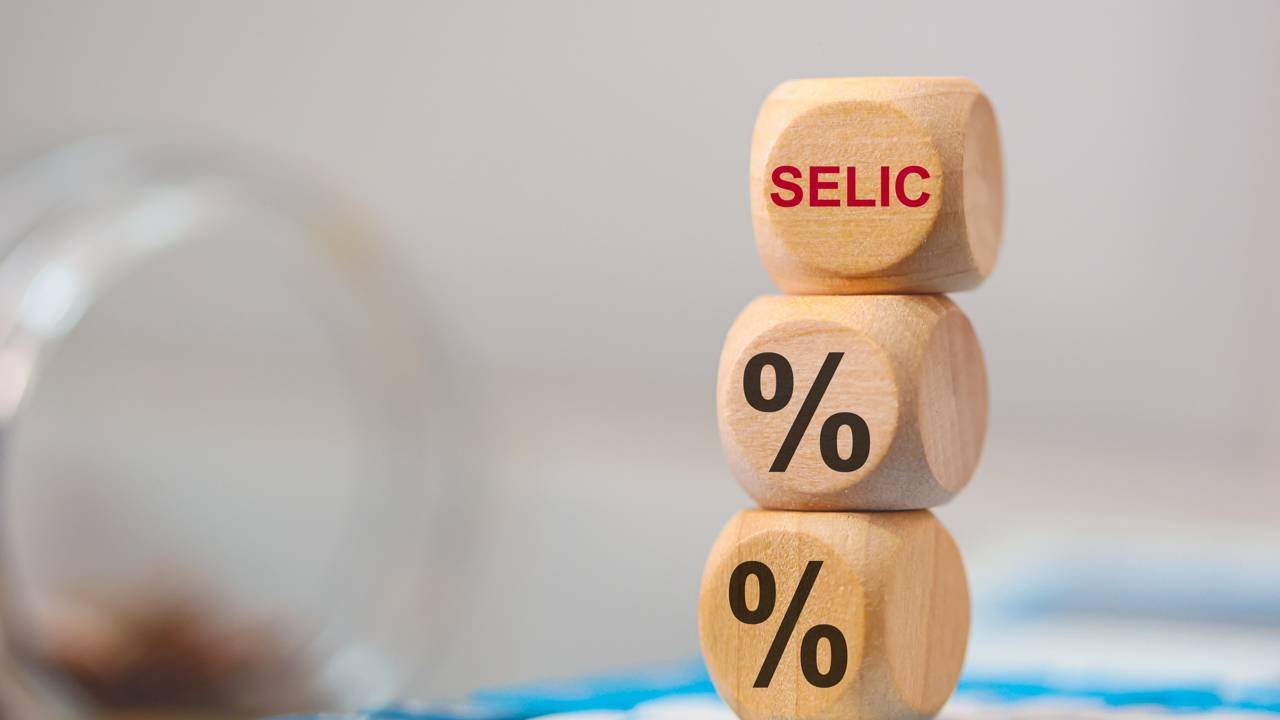
A taxa Selic, definida em 13,75% ao ano pelo Comitê de Política Monetária (Copom) na última quarta-feira (16), muda o rendimento dos seus investimentos. A decisão representa uma redução de 0,25 ponto percentual em relação à taxa anterior, de 14% ao ano. Entender o impacto dessa mudança no seu bolso é fundamental para fazer o dinheiro trabalhar a seu favor, especialmente na renda fixa.
A Selic é a taxa básica de juros da economia e serve como referência para as principais aplicações financeiras do país. Quando ela muda, o retorno de produtos como o Tesouro Direto, CDBs, LCIs e LCAs é diretamente afetado. Até a poupança, com suas regras específicas, sente a variação.

Mesmo com a redução de 0,25 ponto percentual, a renda fixa continua atrativa para quem busca segurança e retornos previsíveis. A mudança altera os cálculos de rentabilidade e reforça a importância de comparar as opções disponíveis no mercado.
Quanto rende R$ 1.000 com a Selic em 13,75%?
Para visualizar o cenário, simulamos o rendimento bruto de um investimento de R$ 1.000 durante um ano nos principais ativos de renda fixa, já considerando o desconto do Imposto de Renda (IR) quando aplicável.
Poupança: a caderneta rende 0,5% ao mês mais a Taxa Referencial (TR) sempre que a Selic está acima de 8,5% ao ano. Com a taxa em 13,75%, o rendimento anual da poupança seria de aproximadamente 6,17% + TR. Assim, R$ 1.000 se tornariam cerca de R$ 1.061,70 após um ano. O grande atrativo é a isenção de Imposto de Renda.
Tesouro Selic: este título público acompanha a taxa básica de juros. Com a Selic a 13,75%, o rendimento bruto seria esse. Após descontar a alíquota de 17,5% de IR para aplicações de um ano, a rentabilidade líquida fica em torno de 11,34%. Na prática, seus R$ 1.000 virariam R$ 1.113,40.
CDB de 100% do CDI: os Certificados de Depósito Bancário atrelados ao CDI, que caminha junto com a Selic, teriam um rendimento próximo de 13,65% ao ano. Com o mesmo desconto de 17,5% de IR, o retorno líquido anual seria de 11,26%. O valor final do seu investimento seria de R$ 1.112,60.
Outras aplicações, como Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA), também seguem o CDI e se destacam pela isenção de Imposto de Renda, o que pode torná-las ainda mais vantajosas dependendo da taxa oferecida pelo banco.