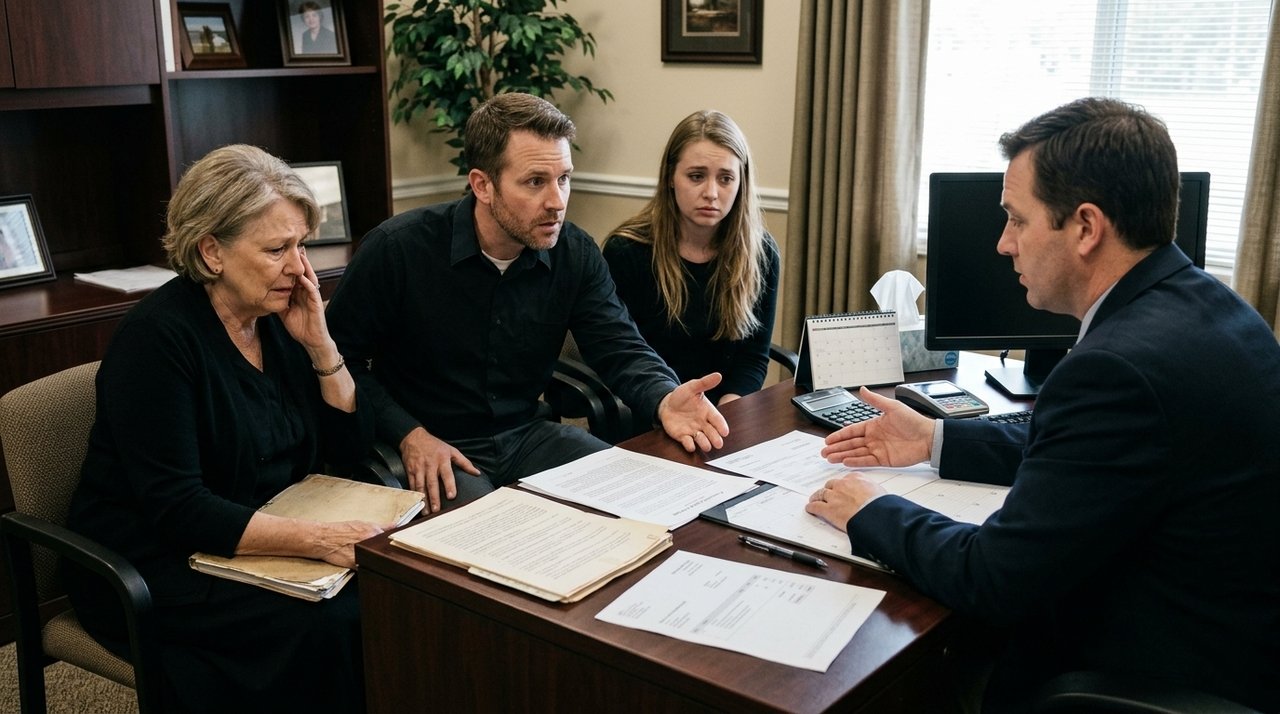
Quando Álvaro morreu, a família acreditava que o plano funerário pago por 18 anos garantiria o transporte até a cidade onde seria sepultado. No atendimento, Neusa ouviu que o traslado para outro município estava fora da cobertura. Sem tempo para adiar o funeral, os parentes desembolsaram R$ 9 mil e decidiram questionar a negativa. A situação é fictícia e ilustra um conflito cotidiano sobre a cobertura de serviços funerários.
Por que a família manteve o plano funerário durante 18 anos?
Desde que os filhos eram pequenos, Álvaro e Neusa reservavam parte do orçamento para pagar um plano funerário. A intenção era evitar dificuldades financeiras caso alguém da família falecesse. Durante 18 anos de contribuições, mantiveram os pagamentos em dia, acreditando que o serviço ofereceria tranquilidade em um momento delicado.
Ao longo desse período, a família mudou de endereço e passou a visitar parentes em outra cidade com frequência. Álvaro sempre manifestou o desejo de ser sepultado próximo aos próprios pais. Entretanto, ninguém havia conferido se o transporte entre municípios estava incluído nos serviços contratados.
O que aconteceu quando a funerária informou que o traslado não estava coberto?
Após a morte de Álvaro, Neusa entrou em contato com a empresa para organizar o velório e o sepultamento. Durante o atendimento, explicou que a cerimônia aconteceria em outro município. Foi nesse momento que recebeu a informação de que o transporte do corpo não estava incluído naquela situação.
Surpresa, a família tentou explicar que pagava pelo serviço havia quase duas décadas. A empresa manteve a negativa, e os parentes precisaram contratar o traslado separadamente, desembolsando R$ 9 mil. Depois do funeral, Neusa reuniu os comprovantes e começou a investigar as condições do contrato.
O plano funerário é obrigado a cobrir o transporte do corpo para outra cidade?
A Lei 13.261/2016, no artigo 8º, exige que os contratos de assistência funerária descrevam serviços, abrangência territorial, restrições e limites. Isso significa que o transporte entre cidades não é automaticamente garantido em todos os planos, dependendo da cobertura efetivamente contratada.
Leia Também
Como o contrato de Álvaro começou antes dessa lei, também é necessário examinar suas condições originais e eventuais alterações posteriores. O Código de Defesa do Consumidor protege o direito à informação clara e à oferta cumprida. Exclusões pouco transparentes ou incompatíveis com promessas comerciais podem ser questionadas.
Quais documentos ajudam a família a contestar a cobrança de R$ 9 mil?
Para Neusa, o ponto principal seria verificar se o traslado estava realmente excluído e se essa restrição foi informada adequadamente. Uma cláusula clara e válida pode justificar a cobrança adicional. Entretanto, informações contraditórias, promessas de cobertura ou limitações não esclarecidas podem modificar a análise jurídica.
Se a empresa mantiver a negativa, a família pode buscar atendimento nos órgãos de defesa do consumidor ou utilizar o Consumidor.gov.br, caso a administradora participe da plataforma. Antes disso, é importante reunir documentos que comprovem a contratação e o prejuízo:
O que pode ajudar a demonstrar se o plano funerário incluía o traslado e os R$ 9 mil pagos poderiam ter sido evitados
Contrato original, alterações posteriores, comprovantes de 18 anos de pagamento e registros da negativa podem ajudar a reconstruir a cobertura efetivamente contratada e relacionar a recusa da empresa às despesas adicionais suportadas pela família.
Contrato original
Verificar os serviços incluídos, a área de cobertura e as condições aplicáveis ao transporte entre municípios.
Alterações contratuais
Reunir aditivos, comunicados e atualizações recebidas durante os 18 anos de pagamento.
Comprovantes das mensalidades
Demonstrar a manutenção do plano e a regularidade dos pagamentos anteriores ao falecimento.
Registros do atendimento
Guardar protocolos, mensagens e justificativas apresentadas pela empresa para negar o traslado.
Despesas adicionais
Preservar notas fiscais e recibos dos R$ 9 mil pagos pelo transporte do corpo.
Qual é a diferença entre um serviço excluído do contrato e uma cobertura negada indevidamente?
O fato de Álvaro ter contribuído por 18 anos não garante, sozinho, que todos os serviços funerários estejam incluídos. A diferença está em saber se a limitação foi validamente contratada e informada ou se a família recebeu uma promessa de cobertura que não foi cumprida.
A comparação entre o que aconteceu com Neusa e os critérios necessários para avaliar a negativa esclarece os principais pontos:
| Etapa | O que a família encontrou | O caminho adequado |
|---|---|---|
| Contratação Adesão ao plano | Álvaro contratou o serviço há 18 anos. | Verificar cobertura, restrições e condições originais. |
| Pagamentos Manutenção do contrato | A família manteve as mensalidades em dia. | Conferir a regularidade e a cobertura vigente. |
| Transporte Deslocamento entre cidades | A empresa informou que o traslado estava excluído. | Confrontar a negativa com o contrato e a oferta. |
| Despesa Pagamento emergencial | Os parentes desembolsaram R$ 9 mil. | Documentar os gastos e avaliar eventual ressarcimento. |
| Resolução Contestação da negativa | Neusa pediu esclarecimentos sobre a cobertura. | Apurar a validade e a transparência da exclusão. |
O que a situação de Neusa e Álvaro ensina sobre contratos de planos funerários?
A história de Neusa e Álvaro é fictícia, mas representa dificuldades que podem surgir durante a utilização de serviços funerários. A decisão de manter o plano por quase duas décadas não era o problema. A dificuldade apareceu quando a família descobriu uma limitação contratual justamente no momento em que precisava de atendimento.
Quem deseja contestar uma negativa precisa seguir esse roteiro: recuperar o contrato original, conferir alterações, reunir comprovantes e exigir esclarecimentos formais. Havendo indícios de descumprimento, poderá buscar ressarcimento e eventual reparação. O procedimento exige cuidado, mas protege as famílias de cobranças incompatíveis com o serviço contratado.